证券之星消息,2026年9月15日顺丰控股(002352)发布公告称公司于2026年9月14日组织现场参观活动,前海开源基金、Hermes Investment Management、Q Fund、Sarasin & Partners LLP、Schafer Cullen Capital、Vontobel Asset Management、睿郡资产、远致瑞信、Abu Dhabi Investment Authority、Axis Group、Baron Capital、Columbia Threadneedle Investments、Daiwa Asset Management、Greenwoods Asset Management参与。
具体内容如下:
问:公司每年在中转场的自动化、无人化大概投入多少?无人化设备的 ROI 是什么水平?
答:过去几年公司资产类资本开支占收入比维持在 4%以内,其中三成左右投向为中转场相关自动化设备升级。公司上半年在中转智能装备的应用包括在小件供件、大件码托等场景投入半身机器人及机械臂进行实操作业,并投入约 2,400 台 GV进行智能搬运,推进人机协作模式提升操作效率。
公司保持审慎理性的投入原则,高度重视投入产出比,确保每一笔资本支出都能产生合理的报,并通过智能化、无人化设备的规模化应用持续推动结构性降本增效。通过前期训练和数据积累,相关智能装备的操作效能已实现显著提升,能够助力降低人工劳动强度、提升操作效率,使得 2026年上半年中转运作效能同比提升 7.4%。
未来,公司将持续推进智能装备的规模化落地应用,引领前沿智能技术在物流场景的应用,强化网络运营底盘,为客户打造极致服务体验。
Q2I 对公司经营有什么助力?增收方面有无量化效果?
顺丰拥有行业内复杂的物流场景、丰富的产品矩阵,服务端有精准的时效履约要求,天然具备探索和推广 I应用的差异化优势。早在2024 年就推出物流垂域大模型“丰语”和“丰知”,能够实现一句话下单、自动总结客服摘要、路线规划/包装优化等智能决策的功能。
从顶层设计来看,公司以全域智能化为目标,逐步构建了客户、销售、规划等十余个一级智能体及数十个业务应用型智能体,已初步实现智能体之间的协同调用。同时,公司内部构建了企业级 I应用平台,鼓励全员参与 I 创新实践。从数据来看,顺丰智能体数量已从 2025 年底的 5,000 多个突破到约 1.5 万个,目前 I已经在增收、降本、提效等方面初步对公司经营业绩产生了正向影响。
在增收方面,以客户智能体与销售智能体的联动为例,客户智能体根据市场信息自动挖掘潜在商机并进行分级分类,联动销售智能体,一键派单给前线销售或网点经理,并 I自动生成“访前一页纸”及销售话术,或通过 I外呼触达客户。上半年此联动模式已累计助力公司业务增收十余亿元,未来随着相关技术迭代升级将为公司带来更多效益转化空间。
Q3如何看待快递行业的竞争格局,以及反内卷政策对顺丰的影响?
快递行业正由跨越式增长迈入高质量发展阶段,而顺丰始终秉持差异化竞争策略,为客户提供高品质服务,并未参与价格相对较低的电商件的竞争。
行业政策引导高质量发展,顺丰间接受益。第一,行业归价值竞争的方向,和顺丰坚持可持续健康发展的经营基调高度契合。第二,市场环境变化下,客户对于价值、服务分层的接受度在提升。顺丰持续优化产品结构,上半年经济件 SP同比提升 6%。整体来看,行业从价格内卷转向价值竞争,为顺丰营造了更良性的经营环境。
不仅如此,公司的时效件业务贡献超过 40%的收入,在高品质时效快递的市占率持续提升。这得益于直营模式的一体化综合物流服务商的定位,在夯实高品质服务能力的基础上,公司持续拓展演唱会、展会、工业园区等多元业务场景与客户触点,推动业务从 “送得更快”,升级为“懂你所需“的精准寄递解决方案。2026年上半年高端时效件收入同比增长 5.3%,跑赢同期 GDP 增速。
未来,公司将持续把握行业高质量发展机遇,通过高效精准的服务赋能 C 端、B 端多元寄递需求,筑牢差异化竞争壁垒。
Q4快运、同城、供应链及国际等市场,虽然都做到行业领先,但市占率还不算高,如何看待未来竞争格局?
公司始于时效快递服务,并逐步拓展至快运、同城、供应链及国际业务等多元业务板块。这些细分市场所处发展阶段各不相同,部分赛道公司当前市占率尚低,具备持续提升份额的潜力。
中国零担物流的市场规模超 2万亿人民币,行业格局较为分散,市场持续向具备全国网络能力的头部企业集中。2026 年上半年,公司快运板块收入同比增长 12.6%,顺丰快运、顺心捷达双网合计货量增长 9%。在零担行业 2025年货量前十企业中的相对市占率达 25%,并仍在持续提升中。依托全国性网络资源与服务优势,公司持续扩大市场份额,规模效应持续释放。
伴随即时零售行业的发展,公司旗下顺丰同城依托独立第三方定位,一方面为各平台的即时零售需求提供履约支撑;另一方面与连锁餐饮等战略客户深度合作,凭借稳定高效的服务助力品牌拓展私域流量,并整合多平台订单资源,持续提升履约调度效率。与此同时,顺丰同城作为灵活运力补充集团整体履约能力,助力集团搭建更加灵活、高效的最后一公里履约网络。供应链及国际业务拥有广阔的市场空间,全球物流费用超过 12万亿美元,其中亚洲占接近一半,伴随高端制造等产业链持续布局,亚太区域市场正处于快速增长阶段。当前国际头部物流企业均起源于欧美,未来在高速增长的亚洲市场,有望孕育出一家世界级物流企业,而中国市场提供最具潜力的土壤。2026 年上半年,公司(不含 KLN)的供应链及国际业务收入同比增长 47%,较 2025全年的 32%增速进一步提速。依托端到端一体化的行业服务能力与头部客户口碑,公司持续深化与产业链的链主企业的供应链合作。
公司将持续推动各细分业务高品质增长,在夯实端到端全品类服务壁垒的基础上,进一步促进全网资源融通、提升运营效率。
顺丰控股(002352)主营业务:速运物流业务主要包括时效快递、经济快递、快运、冷运及医药、同城即时配送;供应链及国际业务主要包括国际快递、国际货运及代理、供应链。
顺丰控股2026年中报显示,上半年度公司主营收入1555.06亿元,同比上升5.89%;归母净利润55.02亿元,同比下降4.11%;扣非净利润49.75亿元,同比上升9.32%;其中2026年第二季度,公司单季度主营收入813.64亿元,同比上升5.66%;单季度归母净利润29.76亿元,同比下降15.05%;单季度扣非净利润26.58亿元,同比上升3.11%;负债率50.08%,投资收益3.58亿元,财务费用7.17亿元,毛利率13.45%。
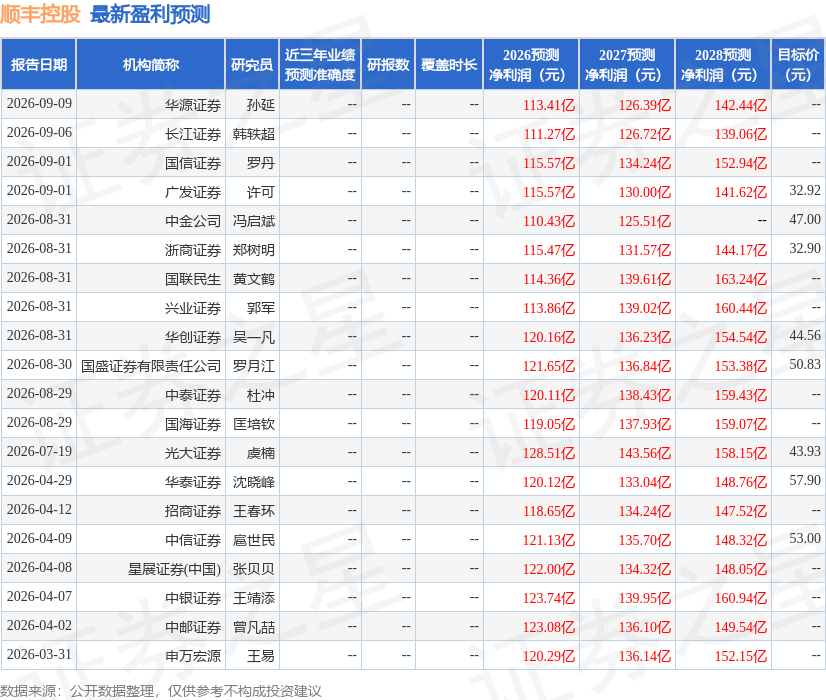
该股最近90天内共有14家机构给出评级,买入评级11家,增持评级3家;过去90天内机构目标均价为42.02。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出16.19亿,融资余额减少;融券净流入81.64万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



