证券之星消息,2026年9月15日恒源煤电(600971)发布公告称公司于2026年9月14日召开业绩说明会。
具体内容如下:
问:1.二季度公司税金及附加环比有较大幅度增加。请财务部,这是否与煤价上涨导致的资源税基数变大有关?在净利润大幅改善的情况下,公司当前的资产负债率为51.39%,未来在降低杠杆率和高净资产收益率(ROE)方面,财务部门有哪些具体的量化目标?
答:复您好,二季度公司税金及附加增加主要受煤炭销量及售价上涨影响,导致收入增加、税源基数变大。公司资产负债率在同类公司中相对较低,处于合理水平,公司将统筹发展、运营、报的关系,做好投融资管理,努力提高净资产收益率。
问:2.上半年公司营业收入大增44.82%,但财务费用同比暴增251.21%,销售费用也增长了24.22%。请在业绩大幅反转的当下,公司对期间费用的管控逻辑是什么?此外,上半年经营活动现金流量净额由负转正达到14.35亿元,这部分充沛的现金流,下半年在资本开支、债务结构优化或股东分红回报上是否有具体的规划?
答:复您好,公司上半年财务费用同比差异主要受矿山环境恢复治理基金核算口径不同影响,销售费用增加,主要是煤炭销量增加,导致运输费用和装卸费用增加导致,期间费用受多种因素影响,变动成因复杂,公司坚持预算源头管控,分类压降可控费用,减少期间费用发生。公司下半年如发生大额资本支出,公司将及时履行信息披露义务。股东报方面,公司将按照公司章程及监管规定,做好投资者报工作。
问:3.上半年电力板块销售毛利由去年同期的亏损672万元大幅扭转为盈利1.85亿元。请从财务核算的角度来看,度电毛利大幅升的核心驱动因素是什么(是电价上浮、煤价联动机制,还是发电效率升)?二季度电力业务毛利环比下滑,是否受季节性用电需求影响,下半年该板块的毛利率能否维持在当前的较高水平?
答:复您好,公司电力板块销售毛利上升,主要是因为将钱营孜第二发电公司纳入合并报表,统计口径发生变化。二季度毛利下滑,主要是停产检修,导致发电量下降导致。
问:4.在上半年商品煤售价大幅上涨的同时,公司吨煤成本反而同比下降了1.0%至561.7元/吨。请财务部长,在原材料、人工等刚性成本存在的背景下,财务部门在成本核算与管控上采取了哪些具体措施?下半年随着开采深度的增加或地质条件变化,成本端是否面临反弹压力?
答:复您好,公司通过预算刚性管控,严格控制预算外支出和非生产性支出;优化采掘方案,从源头上减少材料支出;加大井下设备、配件修旧利废力度,减少新物资投入;严控用工规模、优化人员结构、合理控制人工成本等措施,降低成本费用。煤矿成本受井下地质条件等客观因素影响,下半年公司将落实降本增效措施,加大成本管控力度,将成本波动控制在合理范围。
问:5.安徽钱营孜第二发电有限公司并表后,上半年贡献了7.58亿元的电力收入,成为业绩扭亏为盈的重要推手。请董事长,未来公司在“煤电一体化”战略上还有哪些具体布局?电力板块在平抑煤炭周期波动、供稳定现金流方面,管理层对其长期定位和盈利预期是怎样的?
答:复您好,公司电力板块主要有钱营孜发电有限公司和钱营孜第二发电有限公司,总装机规模170万千瓦,公司分别持有50%股权,目前安徽钱营孜第二发电有限公司纳入公司合并报表,对公司上半年盈利起到了一定的支撑作用。?未来布局上,公司将持续做好存量资产,深化煤电协同,发挥燃料保障和低成本优势,提升机组利用效率和经营业绩。同时积极关注电力市场改革机遇,审慎寻找优质增量项目。长期来看,电力业务有利于对冲煤炭周期波动,增强企业抗风险能力。电力业务盈利受电价、电量、煤价等影响,2026年仍存在不确定性,公司将通过精益运营管理,努力提升其稳定性和报水平。
问:6.2026年上半年,公司商品煤售价同比上涨17.1%至775.3元/吨,吨煤毛利大幅升至213.6元/吨。请管理层,下半年乃至明年,在安徽省焦精煤长协价进一步上调的背景下,公司煤炭长协合同的签订比例和价格锁定机制有何新规划?如何平衡现货市场的价格弹性与长协的业绩稳定性?
答:复您好,公司客户基本上都是长协客户,目前长协合同比例和价格机制没有变化。
问:7.近期控股股东皖北煤电集团成功竞得山西岚县社科区块探矿权,作为公司潜在的资源接续。请公司未来是否有明确的资产注入计划或时间表?在推进跨省煤炭资源整合的过程中,公司将如何保障中小股东的知情权与利益?
答:您好,根据了解,公司控股股东取得新增探矿权,作为其子公司山西岚县昌恒煤焦有限公司的接续资源,整合后将与现有矿井联合开采,公司将关注其前期手续办理及资源整合情况,待其手续办理及资源整合完成后,再评估资产注入的可行性,目前没有明确的资产注入计划或时间表。公司将积极履行信息披露义务,保障中小股东的知情权与利益
问:8.截至上半年末,公司股东户数环比下降了16.18%,筹码呈现集中趋势。作为董秘,请公司在当前的估值水平下,是否有进一步的市值管理举措?未来在信息披露和中小股东沟通机制上,如何进一步降低信息不对称,增强市场信心?
答:复您好,2026年,公司市值管理方面,主要开展了以下相关工作年初公司制定并披露了估值提升计划和提质增效重报行动方案;开展了计划总额2亿至2.5亿元的股份购,目前已购超过1400万股;持续稳定现金分红,2025年度每股派发0.25元,已足额发放。在信息披露和投资者沟通方面,公司持续提升信息披露质量,做好自愿性披露;常态化开展业绩说明会,用好e互动、热线、邮箱等渠道,平等与中小投资者交流。公司将在做好市值管理工作同时,通过有效提升经营质量和治理水平,切实增强市场信心。
问:9.半年报显示,公司归母净利润1.61亿元中,包含了约8531万元的非经常性损益(主要为压覆矿产资源补偿)。请财务总监,剔除这部分一次性收益后,公司扣非净利润的改善主要得益于哪些核心财务指标的优化?未来在升主业内生盈利稳定性方面有何财务抓手?
答:复您好,公司2026年上半年扣非净利润改善的主要原因是煤炭价格上涨和销量增加,公司后续将加强安全生产组织,进一步挖潜节支降耗,努力提升经营绩效。
问:10.随着电力资产并表以及未来潜在的集团资产注入,公司与控股股东之间的关联交易可能会增加。请独董,在涉及重大资产收购或关联交易时,如何确保定价的公允性,切实履行监督职责,防止大股东利益输送,保护中小投资者的合法权益?
答:复您好,公司与控股股东发生关联交易,旨在加强公司的生产经营能力,根据相关规定,对重大关联交易,独立董事有法定的事前认可权,针对重大关联交易,也可以聘请独立财务顾问核查定价。在董事会审议时,独立董事重点审查评估机构独立性、评估方法合理性、交易价格与市场可比价格的差异、业绩承诺安排等事项,并发表独立意见,督促关联董事和关联股东依法避表决,督促公司重复披露相关事项并接受中小股东监督。交易完成后持续跟踪履约情况和承诺兑现情况,严防大股东利益输送,切实保护中小投资者合法权益。
问:11.煤炭开采属于高危行业,半年报也示了水、火、瓦斯等灾害风险。请独立董事,在上半年公司原煤产量同比增长6.68%、生产任务繁重的情况下,独立董事及审计委员会是如何监督公司落实安全生产主体责任、防范重大安全事故及环保合规风险的?
答:复您好,公司上半年原煤产量同比增加,在生产任务繁重的背景下,公司坚持"安全第一、预防为主、综合治理"的安全方针,统筹做好生产与安全管理。按照《上市公司独立董事管理办法》和《上市公司治理准则》,独立董事和审计委员会依法履职过程中,将安全生产、环保合规等作为关注事项,通过审核定期报告中安全费用计提使用、董事会相关议案、现场调研等途径,把安全生产纳入履职监督的关注范围。后续独立董事和审计委员会将持续履行监督职责,促进公司安全发展、绿色发展。
恒源煤电(600971)主营业务:煤炭开采、洗选、运输、销售以及生产服务等。
恒源煤电2026年中报显示,上半年度公司主营收入34.43亿元,同比上升44.82%;归母净利润1.61亿元,同比上升224.79%;扣非净利润7593.43万元,同比上升153.56%;其中2026年第二季度,公司单季度主营收入18.12亿元,同比上升51.19%;单季度归母净利润1.31亿元,同比上升183.58%;单季度扣非净利润5294.76万元,同比上升134.14%;负债率51.39%,投资收益3613.26万元,财务费用1.17亿元,毛利率28.26%。
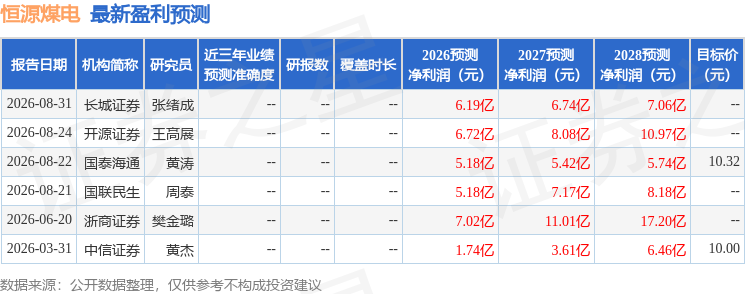
该股最近90天内共有5家机构给出评级,买入评级4家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2238.55万,融资余额减少;融券净流入113.6万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



