证券之星消息,2026年9月17日爱婴室(603214)发布公告称公司于2026年9月16日召开业绩说明会。
具体内容如下:
1.公司深耕母婴行业多年,然而在当下新生儿不断减少的大背景下,仍在“逆势”扩张门店,请问独董,公司对门店(尤其是新增的门店)是否有严格的考核机制?这样逆周期扩张,公司是否存在盲目扩张的行为?
公司逆势扩张并非盲目之举,而是基于对门店模型持续优化后的审慎决策。近年来,公司对单店模型进行了系统性调整,以适应新生儿减少的市场环境。目前新开门店以150平左右的主力店型为主,配置约1500个常规SKU加服装品类,SKU更加精简、商品结构更加聚焦,单店投资回收期明显缩短,开业后6个月左右即可实现盈亏平衡。基于高效的门店模型,公司采取扩张策略,主要基于两点判断:一是尽管出生率有所下降,但母婴市场规模依然庞大,仍有足够的市场值得扩张;二是公司调整后的门店模型更具效率和竞争力,能够进入更多此前尚未覆盖的市场,以更低的成本实现更快盈利。未来,公司将在保障单店盈利模型稳定的前提下,继续稳步推进全国化布局。
2.公司上半年扣非净利润下跌近三成,为何经营现金流却逆势增长超一倍?
本期经营活动现金流净额同比大幅增加,主要是公司针对线上母婴及大健康供应链综合管理业务的变化,强化采购端管控,加大库存梳理和优化,加速存量库存消化。随着库存持续出清,本期购买商品支付的现金同比减少,经营现金流出得到有效控制,推动经营现金流显著改善。
3.公司深耕母婴行业多年,然而面对不断减少的新生儿数量,公司将如何向资本市场讲好公司的故事?
尽管面临出生率下行的宏观挑战,中国母婴市场规模仍维持在万亿级高位。基于对行业韧性的信心,公司将从以下三个方面实现公司高质量发展:
一是将战略重心聚焦于门店网络扩张与深化运营改革。近两年新店达191家,占比35%。在扩张的同时,我们通过优化运营、精简SKU,实现了新店库存周转与盈利周期的双重改善。这些优质新店正逐步兑现业绩,为公司的高质量发展奠定坚实基础。
二是公司正积极、审慎地寻找具有战略协同价值的并购与投资机会,计划通过并购实现快速扩张,进入更多新的区域,渗透更广的市场,进而增强规模效应,提升供应链优势,保持在母婴市场的领先地位。
三是借助渠道规模优势,深耕自有品牌,加快开辟新的产品线与新品类,以更高品质和更具竞争力的价格丰富供给,实现在核心品类上更高的自主性与差异化优势。
4.您好:公司股价近一年内持续下跌,相对高点已腰斩。25年净利润下降,26营收净利双下降,同时出生率持续下降。公司对此经营困境有什么改善的方法?预计公司业绩什么时候会反转变好?同时公司加盟进展如何?未来两年加盟目标是多少?
二级市场股价不仅取决于公司基本面,还受宏观经济、市场环境等诸多因素影响,公司会从各方面做好经营管理,持续加强综合竞争能力,提升盈利水平,实现良性发展与广大投资者的共赢。
尽管面临出生率下行的宏观挑战,中国母婴市场规模仍维持在万亿级高位。基于对行业韧性的信心,公司现阶段将战略重心聚焦于门店网络扩张。过去两年多,爱婴室累计新开母婴门店191家,占当前门店总数的35%。与此同时,公司持续深化运营改革,通过精简SKU等举措提质增效,使得新店的库存周转天数与盈利周期均显著缩短。我们坚信,这批高质量的新店将成为驱动公司未来可持续发展的核心引擎。
同时公司正积极、审慎地寻找具有战略协同价值的并购与投资机会,计划通过并购实现快速扩张,进入更多新的区域,渗透更广的市场,进而增强规模效应,提升供应链优势,保持在母婴市场的领先地位。
另一方面,公司会坚持自有品牌的深耕,借助渠道规模优势,加快开辟新的产品线与新品类,以更高品质和更具竞争力的价格丰富供给,实现在核心品类上更高的自主性与差异化优势。
加盟业务正加速推进中,今年8月8日,爱婴室首家加盟店威海威高广场店正式开业,该店完全按照爱婴室直营模式复制,所有产品均同步爱婴室商品,门店营业额较未改造的加盟店大幅提升,截至目前,加盟店总数已近400家。近期加盟目标是1000家门店。
5.中报显示公司上半年营业收入18.08亿元、同比微降1.49,其中线下门店销售收入同比增长4.67,而电子商务收入同比下降15.79,扣非归母净利润同比下降30.61。请问线上业务收缩是公司主动调整供应链战略的结果,还是线上渠道竞争加剧所致?公司目前开放加盟加速全国化布局,上半年新增加盟门店数量和加盟业务收入贡献怎样?
公司电商业务方面,实现营业收入3.52亿元,占比19.49%,同比下降15.79%,下滑的主要原因有两方面:一是代运营业务合作模式调整,该业务主要为奶粉品牌提供线上运营服务,受品牌渠道策略调整影响,原有合作模式面临重构,造成收入下降;二是公司主动进行战略资源再配置,将更多精力与资金集中于线下门店业务的拓展,包括直营门店加密与加盟体系的全面铺开。电商代运营业务对外部流量扶持依赖度较高,在当前阶段,公司将资源优先向门店扩张倾斜,着力构建自有流量池与流量入口,加快形成竞争壁垒,增强经营自主性与发展主动权。
加盟业务正加速推进中,今年8月8日,爱婴室首家加盟店威海威高广场店正式开业,该店完全按照爱婴室直营模式复制,所有产品均同步爱婴室商品,门店营业额较未改造的加盟店大幅提升,截至目前,加盟店总数已近400家。
6.施总,您好!公司总部坐落上海本地,请问上海宣布10月1日起生娃个人“不花钱”的政策,对公司多达540多家门店有什么样的影响?
上海育儿补贴及生育医疗减负政策,有助于降低家庭生育、养育成本,释放母婴消费潜力。相关减免和补贴资金可更多转化为母婴商品及服务支出,对母婴零售形成实质性利好。公司作为母婴零售公司,在鼓励生育的契机下,一是扩大上下游企业的整合,通过对产品源头供应链的把控,以更高效的方式将优质、高性价比的商品送到消费者手中,使企业成为更全面,更具竞争力的公司。二是加速零售端的渠道建设,发挥渠道优势,反哺产品创新。我们处在离消费者最近的位置,能够更直接地洞察消费者的需求,通过将终端反馈传导至研发和生产环节,不断推动产品迭代升级,从而更好地激发销售活力。
爱婴室(603214)主营业务:提供优质的全品类母婴用品和相关服务。
爱婴室2026年中报显示,上半年度公司主营收入18.08亿元,同比下降1.49%;归母净利润4227.04万元,同比下降9.56%;扣非净利润2564.98万元,同比下降30.61%;其中2026年第二季度,公司单季度主营收入9.18亿元,同比下降5.91%;单季度归母净利润3370.8万元,同比下降15.82%;单季度扣非净利润2075.77万元,同比下降39.68%;负债率51.45%,投资收益424.6万元,财务费用1111.95万元,毛利率26.42%。
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为16.79。
以下是详细的盈利预测信息:
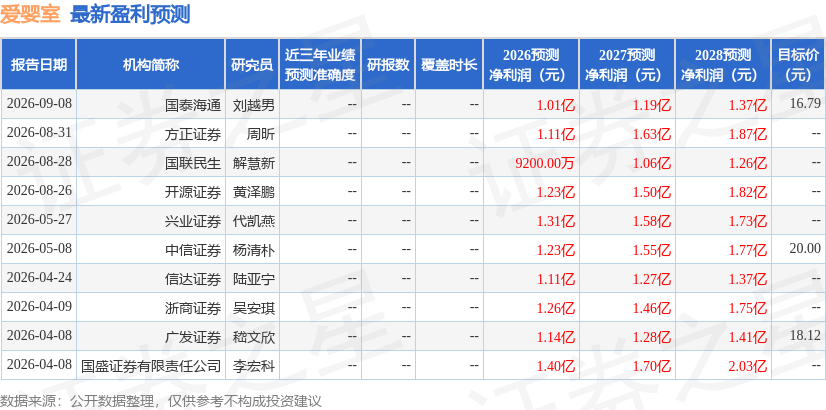
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



