证券之星消息,2026年9月18日中航西飞(000768)发布公告称公司于2026年9月18日接受机构调研,国金证券股份有限公司、长城基金管理有限公司、招商基金管理有限公司、上海睿郡资产管理有限公司参与。
具体内容如下:
问:展望“十五五”,公司的主要成长点在哪里?
答:“十五五”期间,世界新军事变革加速推进,国防军工领域国家投入确定性持续增强,装备实战化能力提升需求愈发迫切;民用航空方面,大国产业竞争倒逼自主可控进程提速,国内市场替代空间广阔;同时,低空经济、航空维修等新兴赛道方兴未艾,政策红利持续释放,为产业拓展提供了全新增长极。公司将坚持科技创新引领,以市场需求为根本牵引,协同发展军用航空与民用航空两类产品,做精产品与做优服务并重,深耕国内与拓展海外并举,统筹推进武器装备、军品贸易、维修保障、民用航空、先进制造五大业务板块高质量发展,持续扩大产业规模,巩固行业领军地位。
问:公司在低空经济等新兴领域有怎样的布局?
答:公司依托国内领先的航空产业能力和自身航空制造、复合材料等成熟技术积累,开展无人机、低空装备相关部件的预研与试制工作,持续跟踪行业发展趋势。目前新兴产业实现的营业收入整体体量较小,对当期业绩影响有限,公司将结合自身资源禀赋审慎推进产业拓展。公司以“市场主导、快速研制、持续迭代”为发展策略,深入研究无人运输机应用场景,聚焦国内沿海/沿边/跨境/点到点,东南亚跨岛和“一带一路”沿线国家航空货运市场,以及多用途任务作业市场,积极开展无人机相关技术和运营能力储备,研制并发布鹮影60无人运输系统等系列化产品,积极推进示范运营,服务和带动区域经济发展。目前,公司已将低空经济作为发展的重点领域之一,后续将持续推进现有产品的市场化工作,并持续加速系列产品的研制,预计在“十五五”期间取得产业成果。
问:上半年C919部件配套交付情况如何?民机业务收入何时能够明显升?
答:2026年上半年,公司按照中国商用飞机有限责任公司(以下简称“中国商飞”)年度采购需求及现有部件储备订单要求,积极筹备并推进产能提升工作,同步优化内部工艺策划与管控模式,加快推进工业化生产布局,全力保障客户采购配套进度。目前C919部件配套交付满足客户订单需求,配套质量和交付及时性获得中国商飞充分肯定。后续,公司将持续推进C919、20等项目生产速率提升,根据主制造商产能爬坡节奏合理释放配套产能,实现民机部件转包项目规模化发展。随着国产大飞机批产提速和国际转包订单放量,公司民机业务收入有望持续保持增长态势。
问:公司2026年半年度净利润同比下降的主要原因是什么?后续改善措施有哪些?
答:公司2026年半年度净利润同比下降主要受全资子公司陕西飞机工业有限责任公司产品结构转型调整的阶段性影响,新产品处于研制投入期,尚未形成规模产出与盈利能力。公司对此高度重视,始终坚持以“高质量发展”为主题,深入推进全价值链成本管控,全面深化提质增效,不断增强核心资产盈利能力。后续改善措施将从以下方面系统推进一是强化新产品研发全流程经济性管理,从设计源头把控成本,提升新产品的经济性贡献;二是实施科技兴企战略,通过工艺技术创新、智能制造升级等手段,降低现有产品综合成本,有效释放利润空间;三是加强制造与运营过程精细管控,深入开展降本增效专项工作,持续压降制造费用和管理运营成本,不断提升公司整体效益,为股东创造更大价值。
中航西飞(000768)主营业务:军用大中型飞机整机、军民用航空零部件产品的研发、制造、销售、维修与服务,属于高端航空装备制造业。
中航西飞2026年中报显示,上半年度公司主营收入141.86亿元,同比下降26.94%;归母净利润4.9亿元,同比下降28.91%;扣非净利润4.58亿元,同比下降29.8%;其中2026年第二季度,公司单季度主营收入71.84亿元,同比下降34.56%;单季度归母净利润2.43亿元,同比下降39.15%;单季度扣非净利润1.84亿元,同比下降47.96%;负债率71.05%,投资收益456.53万元,财务费用5038.6万元,毛利率8.13%。
该股最近90天内共有13家机构给出评级,买入评级10家,增持评级3家;过去90天内机构目标均价为30.84。
以下是详细的盈利预测信息:
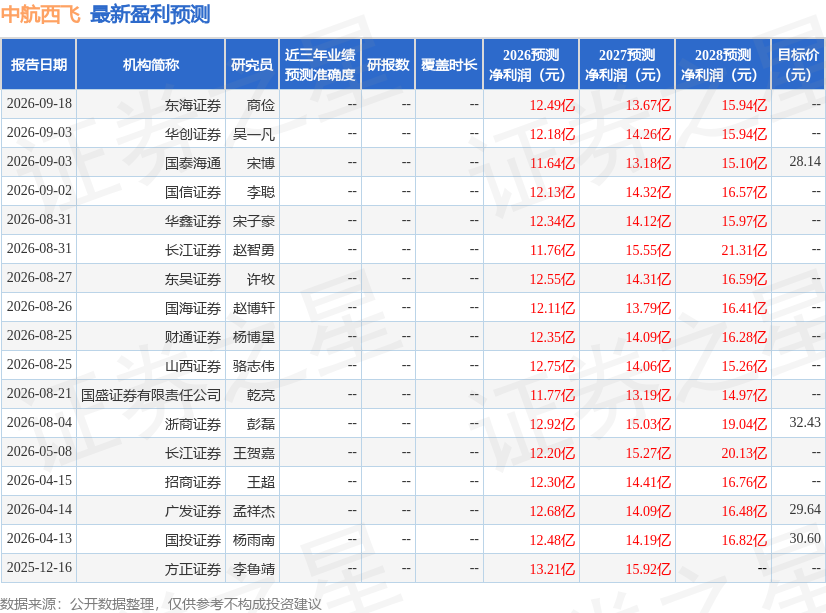
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



