证券之星消息,2026年9月20日富乐德(301297)发布公告称公司于2026年9月17日召开业绩说明会。
具体内容如下:
问:公司dpc订单如何?
答:公司DPC相关业务订单情况较好,2026年上半年DPC业务营收同比增长146.42%。公司将持续做好客户维护与市场拓展,稳步推进产品交付。
问:在半导体设备零部件赛道,公司静电吸盘、陶瓷喷淋臂等产品在国内半导体设备厂、晶圆厂的导入认证进展如何?2026年以来是否有新的批量订单落地?
答:公司将推进lN加热器的研发、生产和市场推广工作,持续做好半导体设备零部件相关业务布局,稳步开展客户导入认证。
问:公司现在的产能怎么样?第三,第四季度是满产的状态吗?
答:公司订单情况良好,并依据客户订单动态组织排产,合理调配产能。
问:除了现有半导体、显示面板两大主业,公司是否在MicroOLED、AR/VR等新型显示领域布局了清洗或陶瓷部件相关业务?后续还有哪些新的业务增长方向规划?
答:公司始终聚焦精密洗净及陶瓷载板主营业务,扎实推进经营。后续将稳步推进产能建设、技术研发、工艺迭代与市场拓展,夯实经营基本盘,依托业务协同挖掘产业链发展机会。
问:目前陶瓷零部件这类高毛利业务的收入占比大概是多少?随着DPC等新产品逐步放量,预计全年公司产品结构和综合毛利率会有怎样的变化?
答:随着DPC等新产品出货量的增长,有助于公司产品综合毛利率的提升,感谢关注。
问:公司产品是否已批量供应或间接供应光模块厂商?
答:目前公司向相关TEC生产厂商供应DPC产品,间接配套光模块厂商。感谢关注。
问:今年AI算力和光模块行业景气度持续偏高,请下游需求回暖对公司相关业务的订单拉动是否已经显现?三季度以来对应业务的订单能见度和产能利用率处于什么水平?
答:国内晶圆制造企业持续推进产能建设,I芯片需求等推动设备投资大幅增加,半导体扩产周期拉动洗净服务等需求同步增长;公司生产基地产能逐步释放,部分产能利用率维持高位运转。谢谢
问:7月限售股解禁后,公司近期出现连续的大宗交易,请相关减持是否在股东预先披露的减持计划范围内?
答:公司注意到市场中的大宗交易,为股东正常交易行为,谢谢关注。
问:富乐德明年的发展规划?
答:明年公司将继续推进精密洗净、陶瓷载板双主业稳健经营,有序实施在建项目,加大研发投入,做好客户拓展与内部管理,相关计划将随行业形势动态调整,公司将按流程编制下一年度发展计划,并将在2026年年报等公告中详细披露。请以公司后续公告为准。谢谢
富乐德(301297)主营业务:泛半导体领域设备精密洗净服务提供商,聚焦于半导体和显示面板两大领域,专注于为半导体及显示面板生产厂商提供一站式设备精密洗净服务,为客户生产设备污染控制提供一体化的洗净再生解决方案。
富乐德2026年中报显示,上半年度公司主营收入15.86亿元,同比上升9.05%;归母净利润2.07亿元,同比上升80.3%;扣非净利润1.55亿元,同比上升227.01%;其中2026年第二季度,公司单季度主营收入8.29亿元,同比上升15.6%;单季度归母净利润1.1亿元,同比上升126.91%;单季度扣非净利润7945.36万元,同比上升203.28%;负债率21.31%,投资收益1847.72万元,财务费用-105.92万元,毛利率29.98%。
该股最近90天内共有1家机构给出评级,增持评级1家。
以下是详细的盈利预测信息:
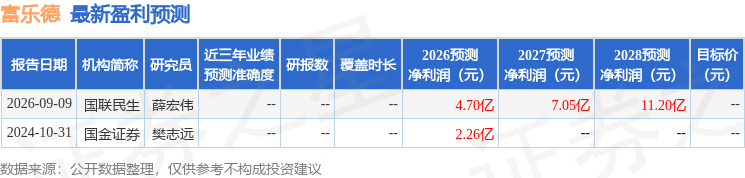
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



