证券之星消息,2026年9月28日西高院(688334)发布公告称公司于2026年9月28日召开业绩说明会。
具体内容如下:
问:公司通过上海证券交易所上证路演中心平台(http://roadshow.sseinfo.com)以文字和网络互动方式召开2026年半年度业绩说明会。
答:第二部分问环节
问题1随着十五五电网、新能源装备需求增长,大容量试验平台属于稀缺资源,请问公司现有实验室产能能否匹配未来 2-3 年订单需求,是否有新的资本开支规划?
尊敬的投资者,您好。目前公司整体产能可满足大部分订单的履约需求,正积极采取项目建设、智能化改造提升实验效率等多种措施,进一步保障客户订单的及时交付。未来如有重要投资建设计划,公司将及时披露。感谢您的关注。
问题2特高压是西高院核心优势赛道,今年特高压招标规模大增,请问上半年相关检测订单增速,下半年以及“十五五”特高压规划对公司业务的增量空间怎么判断?
尊敬的投资者,您好。上半年,随着国内特高压建设有序推进,公司相关业务稳步增长。未来公司将继续做好主业,努力抓住“十五五”的机遇,但未来的市场需求量及释放进度和市场竞争的情况都存在不确定性,请投资者理性判断,注意投资风险。感谢您的关注。
问题3美国电网设备进口禁令,会削弱公司出口相关检测业务吗?
尊敬的投资者,您好。在国际市场布局上,公司主要聚焦东南亚、中东、欧洲等核心区域,稳步拓展海外检测业务市场,该行政令对公司当前业务的直接影响较小。公司将持续关注海外政策,并根据市场环境变化积极应对。感谢您的关注。
问题4公司检测报告已获得海外多个国家认可,上半年海外相关检测业务进展如何?海外业务当前的主要客户与市场区域是哪些,未来国际化拓展的策略是什么?
尊敬的投资者,您好。2026年上半年,公司成功获得土耳其、沙特、阿联酋、埃及等多国变压器、开关柜、避雷器、GIL等海外试验订单,国际化业务动能持续释放。在国际市场布局上,公司将坚持“重点突破+全球布局”的发展战略,聚焦东南亚、中东、欧洲等核心区域,积极推进当地检测资质获取,深度参与国际标准制定,稳步拓展海外检测业务市场。感谢您的关注。
问题5二季度毛利率有所下降,请问具体原因是什么?
尊敬的投资者,您好。主要系本期内开展关键动力设备深度维保、试验室硬件系统性升级改造,形成阶段性集中投入,维修费用较往期上涨,带动营业成本上升所致。感谢您的关注。
问题6经营性现金流为什么高出净利润两倍之多?
尊敬的投资者,您好。本期经营性现金流大幅高于净利润,主要系本期公司销售商品、提供劳务收到的现金较多,同时固定资产折旧、无形资产摊销等非付现成本金额较大,减少了净利润但不影响现金流,具体以定期报告现金流量表补充资料为准。感谢您的关注。
问题7上半年合同负债4.17亿,财报显示是预收检测服务费,这个预收费用是怎么收的?公司具体有多少在手订单?
尊敬的投资者,您好。公司采用预收款模式开展业务合作,在客户明确试验需求并完成委托手续后,按合同约定收取一定比例预付款项,不同检测订单的收取比例可能存在差异。目前公司在手订单充裕。感谢您的关注。
问题8公司核心业务和国内电网招标节奏关联度较高,今年特高压设备招标规模同比明显提升,请问这部分订单转化为公司检测收入的周期大概多久?
尊敬的投资者,您好。公司输配电设备检测的交付周期主要受产品电压等级、试验复杂程度、技术难度等多方面因素的影响,中低压设备试验周期相对较短,而高电压等级的设备则因技术规格、安全标准及定制化需求增加,可能导致处理时间延长,例如特高压设备全套试验一般需要3-6个月的周期。相关收入将依据会计准则及各订单实际执行情况确认,具体进度与时点视项目落地情况而定。感谢您的关注。
问题9麻烦请问公司未来的分红计划和派息政策?
尊敬的投资者,您好。公司重视对投资者的合理投资报并兼顾公司的实际经营情况和可持续发展,坚持实施积极、持续、稳定的利润分配政策,公司会综合平衡当期分红和长期持续发展的关系,确定合理的股利分配比例。
问题10请问贵公司未来盈利增长的主要驱动因素有哪些?谢谢。
尊敬的投资者,您好。公司致力于为电力行业的蓬勃发展提供优质检测和技术研究服务。近年来,公司一方面持续巩固传统检测业务、技术服务与咨询等核心优势,另一方面也在积极结合市场需求变化,稳步推进在新能源、海外业务等新兴领域的布局与拓展,努力推动公司经营业绩稳步提升。感谢您的关注。
问题11麻烦请问公司目前的股东人数?
尊敬的投资者,您好!截止2026年6月30日,公司股东人数为11,854人,感谢关注。
西高院(688334)主营业务:提供电气领域检验检测服务与其他技术服务,其中检验检测服务包括交、直流高压和超高压开关、±500千伏以上直流输电设备、800千伏以上交流长距离输电设备等智能电网领域的关键输配电设备,其他技术服务包括计量服务、认证服务、技术研究与技术咨询。
西高院2026年中报显示,上半年度公司主营收入4.41亿元,同比上升5.07%;归母净利润1.39亿元,同比上升4.87%;扣非净利润1.28亿元,同比上升3.86%;其中2026年第二季度,公司单季度主营收入2.22亿元,同比上升4.52%;单季度归母净利润7277.6万元,同比上升4.37%;单季度扣非净利润6552.51万元,同比上升0.65%;负债率18.5%,投资收益1070.07万元,财务费用-598.81万元,毛利率54.72%。
该股最近90天内共有1家机构给出评级,买入评级1家。
以下是详细的盈利预测信息:
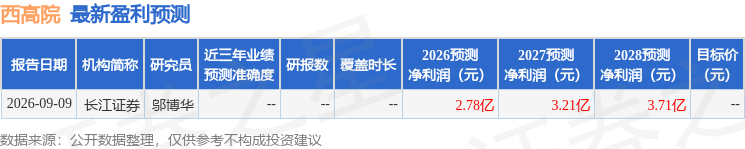
融资融券数据显示该股近3个月融资净流出3771.96万,融资余额减少;融券净流入165.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



