证券之星消息,2026年9月30日渤海汽车(600960)发布公告称公司于2026年9月28日接受机构调研,开源证券、东方基金、泓德基金、南方基金、国寿安保基金、富国基金、大家资产参与。
具体内容如下:
一、公司活塞技术中心主任从战略定位、技术壁垒、商业落地、未来展望等方面介绍公司大缸径活塞产品相关情况。
二、公司董事会秘书对公司 2026 年半年度业绩情况以及重组涉及标的企业的基本情况进行介绍。
三、主要交流情况
1、公司大缸径活塞产品的技术优势与竞争力。
一是材料体系优势。大缸径活塞面临的热负荷和机械冲击是常规活塞的数倍,公司定制化研发的高性能材料体系,包括用于极端工况的锻钢活塞和兼顾性能与成本的特种铝合金活塞。
二是仿真与设计能力。大缸径活塞的尺寸效应带来了复杂的物理问题,公司拥有先进的仿真平台,能够通过高精度的数字孪生技术,模拟活塞在真实工作状态下的各种物理现象,这样可以在设计阶段就优化结构、提升性能、确保可靠性,大幅缩短了开发周期,并提高了产品成功率。
三是制造工艺能力。零件尺寸变大后,制造难度呈指数级增长。公司通过多年的工艺积累和持续的设备投入,建立了一套完善的精密制造与质量控制体系,确保每一件产品都符合严苛的质量标准。良率是行业的生命线,也是公司的核心竞争力之一。
四是验证与准入。大功率发动机的验证周期非常长,主机厂的认证流程也极为严格,这构成了较高的时间壁垒。公司依托强大的试验能力和在业内几十年积累的良好声誉,已与多家国内外主机厂建立了深度合作关系。
2、公司对大缸径活塞的发展战略。
公司将参与更多国内外客户大缸径活塞产品的研发,积极推进客户认证和市场开拓,致力于成为全球领先的大功率动力核心零部件供应商,持续引领行业技术发展。
3、2026 年上半年公司整体经营情况。
2026 年上半年,虽受益于大缸径活塞销售收入的快速增长,公司境内主体合并营业收入同比提升,但由于部分子公司经营亏损、缩减岗位产生离职补偿支出以及汇率波动导致出口业务汇兑损失等因素的影响,公司上半年归属于上市公司股东的净利润亏损。目前,重组标的资产已完成交割,公司还在深入推进各项降本增效措施,下半年预计公司盈利能力将得到改善。
以上如涉及对行业的预测、公司发展战略规划等相关内容,不能视作公司或管理层对行业、公司发展或业绩的承诺和保证,敬请广大投资者注意投资风险。
渤海汽车(600960)主营业务:从事活塞及组件、轻量化汽车零部件、汽车轮毂、汽车空调、减震器、油箱等多个产品的设计、开发、制造及销售。
渤海汽车2026年中报显示,上半年度公司主营收入15.12亿元,同比下降11.73%;归母净利润-308.98万元,同比下降101.02%;扣非净利润-1122.64万元,同比下降302.74%;其中2026年第二季度,公司单季度主营收入8.34亿元,同比上升16.62%;单季度归母净利润366.55万元,同比下降98.78%;单季度扣非净利润-162.22万元,同比下降116.99%;负债率45.29%,投资收益1346.52万元,财务费用3261.53万元,毛利率16.66%。
该股最近90天内共有1家机构给出评级,买入评级1家;过去90天内机构目标均价为5.35。
以下是详细的盈利预测信息:
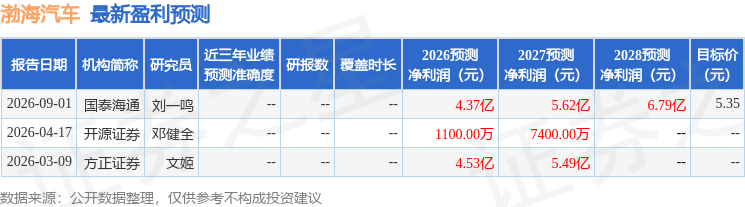
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



