证券之星消息,2026年10月16日美迪西(688202)发布公告称富国基金于2026年10月14日调研我司。
具体内容如下:
问:近期实验用猴的价格及采购情况?
答:随着行业需求逐步暖,近期实验用猴市场价格呈上行趋势,整体供应偏紧。公司已积极采取丰富采购渠道、深化与实验动物供应商的合作等多项措施保障公司实验动物,特别是实验用猴的供应稳定,能够满足经营需求。根据市场发展情况,公司对实验用猴相关业务采用更加灵活的报价策略,以保障公司的盈利能力和持续发展能力。
2、问题公司目前产业拓展的布局情况?
公司将围绕临床前研究一体化策略,持续深化融合发展,不断增强公司在临床前一体化研究的竞争优势。在夯实现有主业的基础上,结合业务实际情况逐步寻求拓展上下游产业链的合适机会,期望能够契合公司国际化战略,进一步加强现有研发技术平台,对现有业务链条进行补充或加强。
生物药作为药物创新发展的重要方向,是公司临床前一体化业务拓展延伸的主要方向之一,以及药物的CDMO/CMO方面也是公司努力重点扩张的方向。公司已于2026年10月15日在上海证券交易所网站(www.sse.com.cn)披露了《上海美迪西生物医药股份有限公司关于新增募集资金投资项目公告》,公司全资子公司拟实施“制剂CMO车间建设项目”,将建设符合GMP标准的规模化制剂生产能力,补齐从临床前CRO向制剂CMO延伸的业务环节,完善“研发-IND-临床-ND-商业化上市”的CMC产业链条,强化公司一体化服务能力。
3、问题公司新签订单的项目执行周期?
公司主要有三种服务模式产品定制模式、设计研发模式和联合攻关模式,三种模式所需要的周期有所不同。产品定制模式中,化学服务、生物学服务和原料药制剂研究服务大概1-3个月,药效学研究服务1-10个月;设计研发模式,根据具体约定服务内容,所需周期存在差异,约半年到两年半;联合攻关模式(FTE),根据合同具体约定,通常情况是半年或1年。
4、问题公司的毛利率的预期展望?
2026年上半年,全球创新药研发持续复苏,行业需求逐步暖,需求增长带动业务量和定价稳步提升,订单储备充足;同时公司持续深化提质增效,加快全球化战略布局,充分发挥一体化研发平台资源和优势,在推动营业收入增长的同时,推动产能利用率与人效稳步提升,优化成本结构,营业成本增速明显低于营业收入的增长幅度,综合毛利率同比提升10.36个百分点至31.60%,盈利能力稳步改善,推动业绩实现扭亏为盈。公司将持续深化提质增效管理,优化运营效率与成本结构,推动盈利能力持续稳步提升。
美迪西(688202)主营业务:通过研发技术平台,向药企及科研单位提供药物发现与药学研究、临床前研究的医药研发服务,属于CRO行业中的临床前CRO领域。
美迪西2026年中报显示,上半年度公司主营收入7.61亿元,同比上升40.91%;归母净利润5160.24万元,同比上升500.07%;扣非净利润4302.68万元,同比上升260.97%;其中2026年第二季度,公司单季度主营收入3.97亿元,同比上升45.19%;单季度归母净利润3598.71万元,同比上升2083.05%;单季度扣非净利润3215.06万元,同比上升537.58%;负债率30.48%,投资收益331.8万元,财务费用1108.96万元,毛利率31.6%。
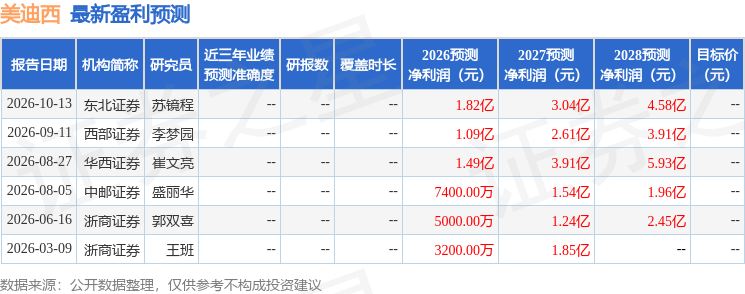
该股最近90天内共有5家机构给出评级,买入评级2家,增持评级3家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2551.04万,融资余额减少;融券净流入12.14万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



