证券之星消息,2026年10月25日东阿阿胶(000423)发布公告称公司于2026年10月23日召开业绩说明会,中信证券、中信建投证券、中金公司、华泰证券、长城证券、开源证券参与。
具体内容如下:
一、产品推广规划
对于阿胶块,将聚焦滋补旺季,深化秋冬滋补心智,深入推进全域整合营销;
对于复方阿胶浆,将以中心城市为重点,聚焦核心连锁和重点门店,统筹动态调整资源分布,同步推进“气血双补”价值推广与条袋装差异化品规升级,并通过科技叙事强化科学服用教育与循证研究;
对于“桃花姬”系列,围绕“做强礼赠、做大自用”双引擎驱动,依托阿胶糕核心大单品势能,以经典品类带动新品类放量;
对于“皇家围场 1619”,将依托肾源三力体系,焕新鹿产业价值,切入男性健康活力管理,系统打造鹿源明星大单品,着力构建男性滋补产品新矩阵;
对于“壮本”肉苁蓉,聚焦“单品打造、货盘拓宽、渠道补齐”三大战役,以“七味苁蓉酒做渗透、壮本苁蓉酒做心智、品牌动作做场景”为策略,借力明星代言、阿拉善英雄会等资源,全方位打通 B 端招商与 C端声量;对于“遇元气”系列,重点围绕核心需求,借助抖音、小红书等平台,沉淀人群与内容资产,验证塑造数字化营销新模式,推动系列新品上市;
对于参类滋补品,聚焦传统和新兴电商渠道,持续提升站内推广效率,优化种草内容,逐步提高转化率;
对于阿胶酒,以家庭装为主要方向,面向家庭分享与聚饮礼赠场景的多瓶组合形态,逐步延展产品品规,同时与科研高校团队深入合作,围绕风味、功效与行业标准等方向阶段性推进,同步开展配方验证。
二、新渠道建设规划
首先,深耕流通礼品、商超等传统核心渠道,夯实存量基本盘,稳固市场基础份额;其次,布局新零售、私域社群、集采平台、零食量贩等新兴渠道,全面拓宽增量入口;再次,落地分渠道差异化运营策略,以精细化服务赋能客户,实现渠道提质与销量稳步增长。
三、产品动销情况
目前,公司核心产品动销良好;医疗、OTC、线上渠道协同发力,纯销表现稳健,可持续性强。
未来,公司将继续以纯销为核心,优化渠道结构,提升终端动销,确保纯销稳健增长与高质量发展。
四、第二增长曲线和第三增长曲线的战略重心
第二增长曲线的战略重心是加速兑现增量,围绕“皇家围场 1619”、鹿产业和“壮本”肉苁蓉产业,立体推动品类扩张、产能释放和终端放量,逐步将男士滋补从布局拓展期推向规模化贡献。
第三增长曲线将以孕育未来发展新势能为目标,依托“养颜抗衰三境界”、差异化原料优势、品牌以及渠道等资产优势,稳步切入医美和功效护肤抗衰赛道,全力加速技术开发、产品孵化和产业生态合作。
五、海外业务规划
一方面,以港澳地区为基石市场,打造全渠道销售及运营样板;发力东南亚市场,以印尼为核心,提升新马泰越业务规模;稳固美加、日韩、澳新等发达国家经销商体系,开拓南美洲、中东、非洲等新市场,助力“抱团出海”平台业务发展。另一方面,系统打造差异化产品矩阵,建设海外供应链体系,搭建跨境电商平台;重塑国际品牌战略,统筹全球一致性与本土化展现,持续提升国际品牌知名度。同时,借助建设医药研究平台,广泛链接海内外科研资源,开展海外循证医学、产品注册、标准制定等工作,不断拓深海外传统医药资源。
六、前三季度分产品收入情况
公司业务经营保持高质量健康发展,阿胶块与复方阿胶浆两大产品整体稳健,皇家围场 1619 表现平稳,桃花姬阿胶糕、阿胶粉、阿胶枣同比增长均在双位数以上。
七、投资并购规划
(一)外延并购进展
2026年1月,东阿阿胶完成东丰马记药业有限公司70%股权收购交割,标的公司现已更名为东阿阿胶马记药业(吉林)有限公司。2026 年 6月,东阿阿胶完成蜀中药业(吉林)有限公司 80%股权收购交割,标的公司现已更名为东阿阿胶(吉林)药业有限公司。马记药业、蜀中药业两大外延并购项目的落地,进一步丰富完善了东阿阿胶梅花鹿产业及男士滋补产品布局,为公司中长期可持续高质量发展贡献业务增量,持续释放产业动能。
(二)外延并购规划
以服务公司“1238”战略为出发点,锚定“致力于成为大众最信赖的滋补健康引领者”核心愿景,持续扩充外延并购储备作为产业扩张的重要抓手,围绕药品、健康消费品、医美抗衰三大重点板块,持续推进潜在并购项目的挖掘、筛选和对接,不断做大优质标的储备库,全力推动产业投资并购有序落地。
八、未来分红预期
近年来,公司分红力度持续加大,2023 年以来股利支付率均近 100%,几乎将全年净利润全部分配。公司自 1999 年首次分红以来,分红次数已达 30 次,加上前期已注销的 2 亿元回购股份,累计回报总额达 120.86亿元,平均分红比例约 70%。
2026 年 9 月 10 日,中国上市公司协会发布 2026 年上市公司现金分红榜单。东阿阿胶继 2025 年后再度登顶“股利支付率榜单”榜首,实现“两连冠”,充分说明了东阿阿胶在投资者回馈方面所做出的努力,以及资本市场的高度认可。
未来,公司将在综合考虑自身经营发展规划、盈利水平、现金流状况以及股东利益等多方面因素的基础上,合理安排分红节奏与金额,持续做好资本市场回馈等工作。
九、研发业务规划
对于药品研发,将深耕胶类药物、复方阿胶浆大品种培育、鹿及肉苁蓉、新业务拓展及中药新药等研发方向,重点围绕现有产品品质提升、差异化优势、药效及机制研究、临床循证,中药新药及医美美妆等开展工作,同步搭建多层次创新平台,探索 AI 赋能加速研发,全方位赋能业绩增长。
对于健康消费品研发,将围绕公司整体战略,深化产学研战略深度融合,构建系统化研创体系,系统性打造竞争壁垒,夯实产业核心竞争力,实现从顶层战略设计到落地执行的全链条闭环,精准赋能中式滋补赛道高质量发展。
十、驴皮价格预期以及原材料采购布局
(一)驴皮价格趋势
驴皮价格波动,与整个国内毛驴养殖规模、养殖成本以及收益等因素有关。目前保持总体稳定,但长期上涨趋势没有改变。
(二)原材料采购布局
一方面,立足国内基本盘,聚焦核心养殖区域,全面实施毛驴资源涵养工程,同时通过基地示范、合作共建、技术赋能,提升国内毛驴存栏增量,提高毛驴产业整体养殖收益;另一方面,依托国家战略与涉外政策,发挥央企平台优势,重构跨境产业链与价值分配体系,拓宽原料供给渠道,建设安全、稳定、可持续的驴皮原料保供体系。
东阿阿胶(000423)主营业务:阿胶和阿胶系列及其他中成药等产品的研发、生产和销售,以“滋补国宝东阿阿胶”为品牌核心定位,秉持药品+健康消费品、文化+产业“双轮驱动”战略,是阿胶行业标准制定引领者、滋补健康引领者和中药企业高质量发展典范。
东阿阿胶2026年三季报显示,前三季度公司主营收入49.4亿元,同比上升3.65%;归母净利润13.3亿元,同比上升4.39%;扣非净利润12.59亿元,同比上升8.97%;其中2026年第三季度,公司单季度主营收入17.85亿元,同比上升4.1%;单季度归母净利润4.69亿元,同比上升2.14%;单季度扣非净利润4.39亿元,同比上升18.29%;负债率20.59%,投资收益6844.73万元,财务费用-2666.58万元,毛利率74.88%。
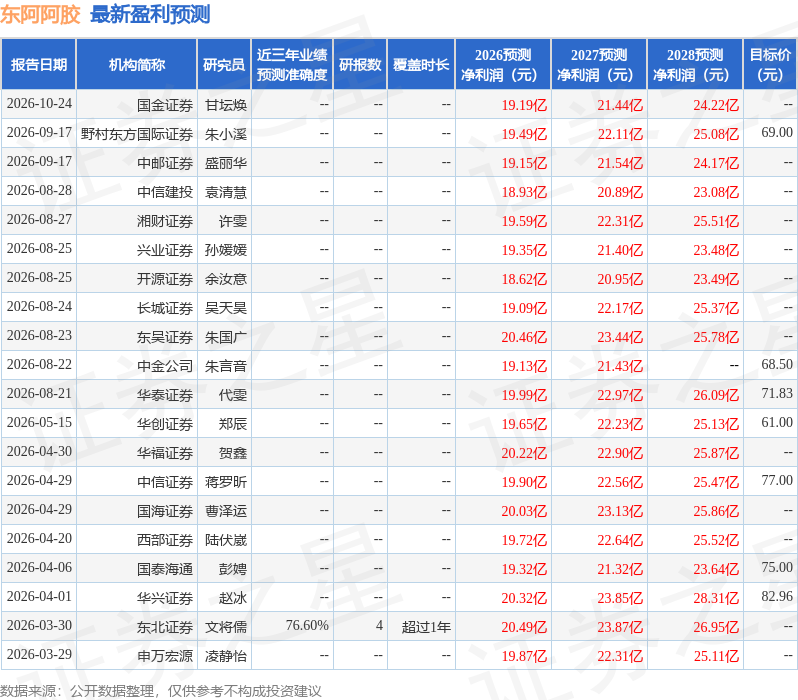
该股最近90天内共有9家机构给出评级,买入评级7家,增持评级2家;过去90天内机构目标均价为69.19。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2691.93万,融资余额减少;融券净流入659.23万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



