证券之星消息,2026年10月27日光威复材(300699)发布公告称公司于2026年10月26日进行路演,蚌埠明道资产管理、国泰基金、国信证券、杭州海化鸿图投资、杭州萧山精富私募、泓澄投资、湖南源乘私募基金、华创证券、华泰证券、路博迈基金、宁波银行、北京橡果资产管理、融通基金、瑞银证券、山西证券、上海国鸣投资、上海弘尚资产管理、上海瞰道资产管理、上海申银万国证券、深圳市国晖投资、深圳市鑫融长弘投资、太平洋证券、财达证券、信达澳亚基金、兴业证券、玄卜投资、阳光资产管理、长城财富保险资产管理、长江证券、招商证券、浙商证券、中国国际金融、中泰证券、大成基金、中信证券、中银国际证券、中银基金、中原证券、谢*1,谢*2、东北证券、东方财富证券、耕霁(上海)投资、光大证券、国海证券参与。
具体内容如下:
一、2026 年前三季度经营情况介绍
年初至报告期末,公司实现营业收入 19.39亿元,较上年同期下降 2.39%,归属于上市公司股东的净利润 1.99 亿元,较上年同期下降 51.94%,归属于上市公司股东的扣除非经常性损益的净利润 1.71 亿元,较上年同期下降 54.41%。拓展纤维板块实现销售收入 9.82 亿元,较上年同期下降2.09%;能源新材料板块实现销售收入 6.33亿元,较上年同期下降 2.91%;通用新材料板块实现销售收入 1.56亿元,较上年同期下降 13.91%;复材科技板块实现销售收入 0.60 亿元,较上年同期下降 2.75%;精密机械板块实现销售收入 0.90亿元,较上年同期增长 33.86%;光晟科技板块实现销售收入0.15 亿元,较上年同期下降 3.62%。
本报告期,公司实现营业收入 6.20亿元,较上年同期下降 21.06%,归属于上市公司股东的净利润 54.52万元,较上年同期下降 99.63%,主要系装备用碳纤维收入同比下降31.60%及碳梁业务收入同比下降 25.00%所致。 问:答环节
答:二、问环节
问:第三季度装备用碳纤维收入同比下降 31.6%原因?
答:装备相关业务第三季度主要受交付节奏影响,交付量减少导致收入下降,个别产品存在价格调整,整体导致业务收入下降。
问:上半年碳梁业务收入同比增长,第三季度收入同比下降 25%的原因?
答:碳梁业务年初预期和年度订单相对稳定,随着碳纤维及复合材料产品出口管制政策强化,公司碳梁业务受到一定程度的影响,导致第三季度碳梁业务的下滑。
问:前三季度应收账款融资增加 6 亿原因?是否会形成坏账?
答:应收账款融资增加主要是 客户发货未款,其中大部分应收账款的账期在一年以内,历史上看客户 款主要集中在第四季度,依过往款情况,不大会形成坏账。
问:碳纤维板块整体业务情况?
答:装备用纤维的交付节奏有一定变化和调整,导致交付量产生一定变化,使前三季度装备领域业务不及预期。
整体来看,碳纤维板块随着产品逐步系列化、多型号化、定制化,产品应用场景与领域也在不断扩大。包头一期建设4,000 吨产能,前三季度生产近 3,000吨,主要应用于氢能、风电领域,在轨道交通、汽车轻量化、体育休闲、3C电子等领域也有开发和应用。
问:今年航天、民用航空大飞机和航空发动机领域的业务情况?
答:前三季度高强高模型纤维收入相比上年同期略有下降,T1100 级、T800S级纤维增长的多一些,商用发动机主要使用T800 级纤维,交付量同比增长。
问:存货增长的原因?
答:碳梁产品存货包括碳纤维原料和碳梁产品,由于需要用大量碳纤维,通过海运发货,需要考虑其发货节奏,还需要储存一定量产成品,碳梁业务的存货金额较大;公司自产碳纤维产品使用的包括丙烯腈、亚砜等主要的储备原材料以及中间产品碳纤维原丝也形成较大价值的存货;精密机械板块产品交付周期较长,报告期内储存了较多产成品及半成品,其他业务均是正常的安全库存,总之多种因素影响导致公司整体存货量比较大。
问:合同负债主要反映的是什么业务?
答:主要是收客户的预收款、定金。
问:碳梁业务是否签订合同?
答:碳梁业务都是基于签订的合同开展业务,通常会在第四季度签订下一年的合同。
问:研发费用主要投入方向?
答:公司作为碳纤维全产业链布局企业,自研项目以及承担国家各部门主持的重要研发项目比较多,主要包括几个方面一是高性能大直径纤维的研发工作,该项研发同时也承担了国家的重要项目;二是 T800级、T1100级、T1200 级等碳纤维产品的优化提升和产业化项目;三是碳纤维应用场景的拓展和开发。
问:后续商业航天领域进展?针对十五五规划,未来业务的增长点?
答:商业航天领域首先需要逐步做起来,后续才会有相关材料的替换、升级。公司碳纤维的商业航天应用包括固体动力的壳体、卫星以及包括整流罩、收支架等在内的各种复材制件,但目前商业航天相关业务规模整体还相对有限。商业航天领域具有轻量化的刚性需求,作为新兴产业,未来有良好的发展前景。
未来业务的增长点主要还是高端装备、新能源、氢能、民用航空以及低空装备等领域,但这些领域的发展需要几个方面支撑1、各领域行业环境逐渐复苏、好转;2、高端装备领域形态逐步确定与战略布局明确、稳定;3、凭借碳纤维优异的功能性与力学性能,开发更多应用场景,能够弥补个别领域的应用量下降。
问:三季度毛利率下降的原因?
答:一是公司碳纤维板块有多款贡献能力不同的碳纤维产品,三季度业务结构变化因素以及部分产品价格下降是导致毛利率下滑的主要原因;二是碳梁产品因出口管制原因,部分客户业务暂时没有发货导致板块业务受到影响。
问:碳纤维板块中未来无人装备业务需求空间?
答:高端装备未来需求而言,整体是稳定可预期的,主要是交付节奏问题;相对而言无人装备业务不确定性更大一些,低空经济在国家及地方层面近两年投入较大,暂时还没有形成良好效益,行业政策还没有完全明确,产品的应用场景如观光旅游、运输及消防领域等,在产品以及商业模式等还在不断的摸索。 国家将无人装备业务作为战略发展方向,相信未来会有良好发展前景,但这需要一个过程,可能还需要更长的时间进行培育、完善,一旦通道打通后应该会得到快速发展。
问:大飞机业务的相关配套进展?
答:公司部分碳纤维和预浸料型号的验证评价工作和小批量应用工作进展较为顺利,但整体进程或节奏不确定。
问:丙烯腈等原材料价格上涨对成本影响?
答:今年丙烯腈、二甲基亚砜、树脂等化工类原材料价格上涨较大,而这些化工产品是公司碳纤维全产业链业务各环节的重要原材料,虽然公司有一定原材料储备,但原材料价格上涨还是对公司成本控制和产品毛利率带来较大影响。
光威复材(300699)主营业务:以国家级工业设计中心、国家认定企业技术中心、山东省碳纤维技术创新中心为支撑,业务涵盖碳纤维、经编织物和机织物、系列化的树脂体系、各种预浸料、复合材料构制件和产品的设计开发、装备设计制造、检测(CNAS/DIlAC认证国家和国防实验室)等上下游,依托在碳纤维领域的全产业链布局,成为复合材料业务的系统方案提供商。
光威复材2026年三季报显示,前三季度公司主营收入19.39亿元,同比下降2.39%;归母净利润1.99亿元,同比下降51.94%;扣非净利润1.71亿元,同比下降54.41%;其中2026年第三季度,公司单季度主营收入6.2亿元,同比下降21.06%;单季度归母净利润54.52万元,同比下降99.63%;单季度扣非净利润-1232.62万元,同比下降109.45%;负债率42.79%,投资收益-26.04万元,财务费用5448.32万元,毛利率35.89%。
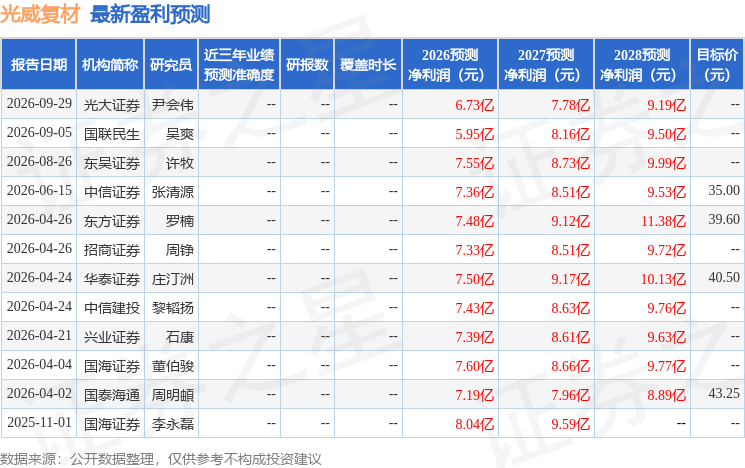
该股最近90天内共有3家机构给出评级,买入评级1家,增持评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1.43亿,融资余额减少;融券净流入76.86万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



