证券之星消息,2026年10月27日千味央厨(001215)发布公告称公司于2026年10月26日接受机构调研,(上海)融通基金管理有限公司缪逸冰、财通证券吴文德、狮城产业投资咨询(上海)有限公司刘濯宇、苏州高新私募基金管理有限公司高俊、太平洋资产管理有限责任公司吴晓丹、太平资产管理有限公司彭丹雪、泰康基金管理有限公司宋仁杰、泰信基金管理有限公司张振卓、万家基金管理有限公司王丁、西安敦成私募基金管理有限公司张晓艳、西部证券股份有限公司卢梦晓、鑫元基金管理有限公司姚启璠、财通证券研究所郑惠文 陈思、信达澳亚基金管理有限公司张剑滔、兴业基金管理有限公司马越、兴业证券林佳雯、兴业证券股份有限公司刘璐丹、阳光资产管理股份有限公司李曦辰、野村东方国际证券有限公司卢钰瑶、易方达基金管理有限公司杨宗昌、银河基金管理有限公司于嘉馨 石磊 杨琪、银华基金管理股份有限公司李爽、永安期货股份有限公司郎园、创金合信基金管理有限公司张小郭 刘毅恒、圆信永丰基金管理有限公司李茵琦、长安基金管理有限公司朱施乐、长江证券范晨昊、招商银行股份有限公司刘致远、浙江浙商证券资产管理有限公司许运凯 黄薇、浙商证券孙天一 杨美云、中财招商投资集团有限公司杨洋、中庚基金管理有限公司王郁冰、中国人民养老保险有限责任公司谢筱栋、中国银河证券刘光意、大家资产管理有限责任公司李德宝、中海基金陈玮、中金公司沈旸、中泰证券赖思琪 熊欣慰、中信建投夏克扎提、中信证券江皓云、中信证券股份有限公司魏巍、中邮证券蔡雪昱 杨逸文、投资者、递归资产陈曦、东方财富证券股份有限公司王颖、东方基金管理股份有限公司郭晓慧、东方证券股份有限公司李晶玥 郭哲 关黎立 杨肇宁 邢恺、东证融汇证券资产管理有限公司张超凡、富国基金管理有限公司王卓立 武磊 樊博文 闫伟 单竹岭 苏颖、IDG 创业投资(北京)有限公司郄岩、高观投资有限公司王晓溪、高盛周洋、工银安盛资产管理有限公司陆远兮 牛品、光大保德信基金管理有限公司陈卓钰 崔书田、光大永明资产管理股份有限公司王申璐、光大证券李嘉祺、光大证券股份有限公司肖意生、光大证券股份有限公司(自营)刘勇、广东温氏投资有限公司何予原、广东粤财基金管理有限公司肖俊标、安联保险资产管理有限公司边鑫 缪宇环、广发证券吴思颖、广州市罗爵私募证券投资基金管理有限公司陈镇炎、国海富兰克林基金管理有限公司王晓宁、国金证券自营刘博、国联安基金管理有限公司王兴伟、国联基金管理有限公司焦阳、国联民生证券刘景瑜、国联民生证券股份有限公司范锡蒙、国盛证券李梓语、国泰基金管理有限公司顾益辉 施钰、安信基金管理有限责任公司聂世林、国投证券资产管理有限公司刘亚洲、国信证券罗天奕 王新雨、海富通基金管理有限公司赵晨凯 陈林海、海南盛熙私募基金管理合伙企业(有限合伙)刘更、海平面资本汪世界、海通证券胡幸、合众资产管理股份有限公司于华、荷荷(北京)私募基金管理有限公司唐巍、红思客资产管理(北京)有限责任公司孙浩桐、泓铭资本金融控股有限公司王灿、邦政资产熊政、湖南万泰华瑞投资管理有限责任公司邹戈、华安基金管理有限公司吴宇扬、华宝基金管理有限公司毛文博、华创证券黄欣培、华福食饮韦香怡、华龙证券股份有限公司陈淑梅、华泰证券王可欣、华西证券卢周伟、华夏基金管理有限公司李彦、华夏久盈资产管理有限责任公司李依琳、宝盈基金管理有限公司严文炀、华夏理财有限责任公司王莎、华源证券周翔、汇添富基金管理股份有限公司盛瑞武、嘉合基金管理有限公司王东旋、嘉实基金管理有限公司宋阳 方俪霏 沈玉梁、建信基金管理有限责任公司田元泉 陶灿、建信理财有限责任公司唐文成、江苏瑞华投资控股集团有限公司郭书捷、京鑫翰资本管理有限公司刘二杰、景顺长城基金管理有限公司唐翌、北京沣沛投资管理有限公司李爽、开源证券股份有限公司刘毅、民生加银基金管理有限公司王晓岩 付裕、明大投資有限公司吴慧鋒、摩根士丹利基金管理(中国)有限公司缪东航、南方基金管理股份有限公司都逸敏 廖欣宇 邵康 孙鲁闽 赵俊桦 蒋秋洁、宁波宝隽资产管理有限公司董一平、宁波梅山保税港区麦唯投资合伙企业(有限合伙)宁伍云、农银汇理基金管理有限公司邢军亮 魏刚、平安基金管理有限公司刘杰 王华 周金菲、浦银理财有限责任公司任翊嘉、秉奕投资陈鑫、融通基金管理有限公司苏林洁 江怡龙、睿远基金管理有限公司杨玄 顾晓彦、山东神光咨询服务有限责任公司刘海杰、山西证券股份有限公司薛余来、上海常春藤私募基金管理有限公司饶海宁 张双羽、上海晨燕资产管理中心(有限合伙)倪耿皓、上海呈瑞投资管理有限公司刘青林、上海非马投资管理有限公司鲁长剑 张齐嘉 赵一鸣 李方勇、上海枫叶林私募基金管理有限公司范玉琢、上海高毅资产管理合伙企业(有限合伙)袁越、博时基金管理有限公司于玥 付伟、上海朴信投资管理有限公司朱冰兵、上海鑫垣私募基金管理有限公司史彬、上海弈慧投资管理有限公司王殷超、上海珠池资产管理有限公司贾贵影、申万菱信基金管理有限公司许思敏 徐瑞茜、深圳市鲲鹏恒隆投资有限公司彭飞虹、深圳市前海夷吾资产管理有限公司谢树平、深圳市尚诚资产管理有限责任公司黄向前、深圳市深大成投资管理有限公司刘伟、深圳市微明恒远投资管理有限公司张雪梅参与。
具体内容如下:
问:大 B 端渠道中,传统西式、中式火锅等餐饮大客户及零售、茶饮渠道有哪些新客户和新品类拓展?增长趋势如何?
答:2026 年公司以新产品为主,围绕优势品类拓展渠道,公司持续与新、老客户对接,在拓展新客户的基础上,不断将老客户的合作产品进行拓展。头部超大型餐饮连锁客户的基础量稳住并有所增加,但新开拓头部客户尚未放量,餐饮大客户整体结构未发生重大变化。行业层面,2026 年度预制菜国标及检测标准陆续出台,对餐饮行业影响较大。结构变化上,中型餐饮连锁门店增长速度较快,这类客户主要为 500 至 1000 家店规模,暂未达到公司直接定制合作的标准,但对后续产品方向和客户开拓具备指引作用。
问:公司在小 B端渠道上有哪些战略思路?
答:第一,梳理产品结构,集中资源打造公司核心单品,缩减无优势、产能效益低的产品,通过提升核心单品销量降低生产成本、提升盈利能力; 第二,开展市场调研,新增肉制品等原有布局较少的品类,计划与具备生产资源和研发能力的厂家合作补充品类,保障小 B端业绩增长。
问:当前大宗原料涨价背景下,公司如何展望后续成本趋势?有何应对规划?
答:目前部分大宗物料成本确实有增加趋势,公司采取了对通用大宗物料进行归一整合、减少品类,增加单个品类采购体量,并结合市场行情进行分类锁价的方式应对原料涨价的趋势;同时,在管理上调整费用使用结构,并开展降本增效的工作。
问:公司如何规划旺季电商费用投放?
答:公司今年积极推进费用结构的调整,对不同渠道的费用投放力争更加精准。电商是公司近两年发力的主要渠道,主要聚焦抖音等内容电商的投流费用,尤其旺季投入会加大,目标是在增加投流的同时提升转化率。
问:公司 2026 年所得税费用上升的原因是什么,该影响是否会持续?
答:公司本年度所得税费用上升的主要原因是近年部分子公司亏损,谨慎起见从本年度起对子公司亏损未确认递延所得税资产所致,该影响 2027 年将会持续。
问:未来国家代工相关政策若收紧,将对定制化产品业务及市场份额产生什么影响?
答:预制菜国标出台以及代工政策颁布,短期可能对行业产生一定影响,但长远来看有利于行业走上正轨,对行业发展是利好;尤其对头部供应链企业而言,从长远看属于利好,有利于市场份额向合规龙头集中。
问:公司今年在小 B 端渠道有哪些具体的战略或措施?中B、中 C转型如何推进?
答:公司今年在经销商渠道层面配置专业人员,核心职责是拓展中 B和中 C客户,将在大 B、大 C端经市场验证的成熟产品复制到中 B、中 C渠道。小 B端层面,公司更多着力于打造核心大单品,砍掉一部分缺乏竞争优势、拖累生产运营效率且毛利较低小品类,做产品聚焦;同时梳理全国所有经销商,找出机会单品精准推广,不再靠数量推动销量,注重推广产品的成功率。
问:基于当前竞争和 2027 年成本趋势,公司对价或价格端变化有何展望?
答:当前行业竞争仍然激烈,2027 年各项成本仍存在不确定性。公司不会采取一刀切的全面提价方案,优先依靠产品结构升级、扩充高附加值新品优化价格带,走高质中价路线;若后续成本出现持续上行,公司优先通过内部降本消化压力,同时评估分类差异化价格传导的可行性。
问:公司如何看待烘焙等相关品类的行业未来趋势,传统米面品类存在哪些机会?
答:行业层面,烘焙品类增速较快,尤其是伴随商超调改走出的烘焙细分品类增速非常快,公司蛋挞业务正是抓住这波行业红利实现快速增长。传统米面行业增速平缓,但公司存在结构性机会,当前头部新零售系统均在布局自有品牌;公司凭借多年积累的研发能力、品质管控能力、工业服务能力优势,以及向餐饮端大客户定制产品的经验积累,逐步开拓新零售端头部品牌客户,此渠道有望成为传统米面品类未来的业务机会点。
千味央厨(001215)主营业务:面向餐饮企业的速冻面米制品的研发、生产和销售。
千味央厨2026年三季报显示,前三季度公司主营收入15.99亿元,同比上升16.07%;归母净利润5078.93万元,同比下降5.55%;扣非净利润5031.08万元,同比下降6.13%;其中2026年第三季度,公司单季度主营收入5.52亿元,同比上升12.28%;单季度归母净利润1882.58万元,同比上升4.67%;单季度扣非净利润2064.06万元,同比上升5.82%;负债率23.1%,投资收益-3.53万元,财务费用-3.64万元,毛利率23.03%。
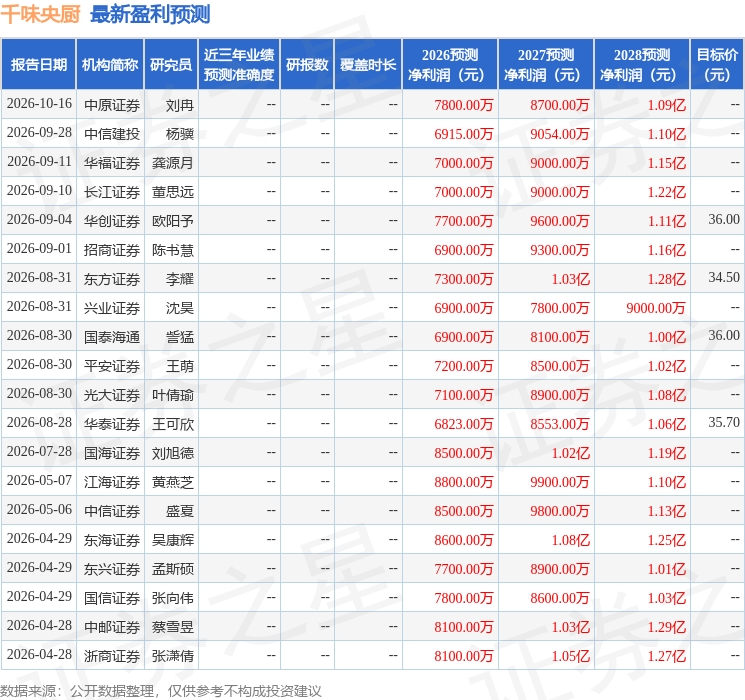
该股最近90天内共有13家机构给出评级,买入评级7家,增持评级5家,中性评级1家;过去90天内机构目标均价为35.65。
以下是详细的盈利预测信息:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



