证券之星消息,2026年10月27日双汇发展(000895)发布公告称公司于2026年10月27日接受机构调研,申万宏源周缘、中金公司武雨欣、浙商食饮孙天一、华泰证券胡东、银河基金于嘉馨、东方证券李晶玥、嘉实基金宋阳、中原证券张蔓梓、兴业证券金含、银华基金李爽、开源证券张思敏参与。
具体内容如下:
问:公司全年分红政策的指引。
答:公司将坚持现金分红为主的利润分配政策,维持适度较高的分配比例,给予股东稳定的投资报。
问:三季度肉制品吨均利润下降的原因。
答:三季度,公司肉制品吨均利润同比下降的主要原因一是今年以来公司加大“两端化”产品推广,其中高性价比产品销量同比增加,对吨利产生一定影响;二是公司持续推进市场改革,市场费用投入同比增加。
问:四季度肉制品吨均利润展望。
答:四季度,公司肉制品将继续坚持“稳利扩量”策略,同时也将继续优化市场费用投入节奏,预计四季度吨均利润同比有所下降,环比三季度降幅将会收窄,全年肉制品的吨均利润仍会处于历史高位。
问:1-9月公司肉制品分渠道销量情况。
答:1-9月,公司肉制品销量109.2万吨、同比增长5.8%,其中传统渠道销量81.4万吨、同比下降2.5%,新兴渠道销量27.7万吨、同比增长41.1%,新兴渠道销量占比超过25%、同比提升6.4个百分点。
问:目前冻品库存情况,后续对经营的影响。
答:目前公司冻品库存处于正常偏高水平,后续公司将借助行情顺势出库冻品,并控制冻品入库,预计冻品对后期经营影响不大。
问:养殖业全年经营展望。
答:今年以来公司养猪业的养殖成本持续下降,养殖成绩不断改善,但受低猪价行情影响,预计全年经营同比增亏;养鸡业加强生产过程控制,养殖成本持续下降,宰鸡业加大渠道开拓,产销规模不断提升,预计禽产业链全年经营明显改善,实现扭亏为盈。
问:后续肉制品推动销量增长的措施。
答:公司将主要采取以下措施推动肉制品规模增长一是持续深化市场改革,改革效果将逐步发力;二是继续加大新兴渠道开拓,推动新兴渠道保持高速增长;三是大力调整产品结构,聚焦资源支持低温和速冻产品业务快速发展;四是在特定产品和渠道上精准加大市场投入,支持市场竞争;五是持续加强数字技术应用,赋能市场管理,助力销售提升。
双汇发展(000895)主营业务:从事屠宰业及肉制品加工业。
双汇发展2026年三季报显示,前三季度公司主营收入429.55亿元,同比下降3.8%;归母净利润36.42亿元,同比下降7.99%;扣非净利润36.65亿元,同比下降3.93%;其中2026年第三季度,公司单季度主营收入147.71亿元,同比下降8.54%;单季度归母净利润13.37亿元,同比下降18.27%;单季度扣非净利润13.78亿元,同比下降13.84%;负债率47.49%,投资收益5969.16万元,财务费用6872.44万元,毛利率19.67%。
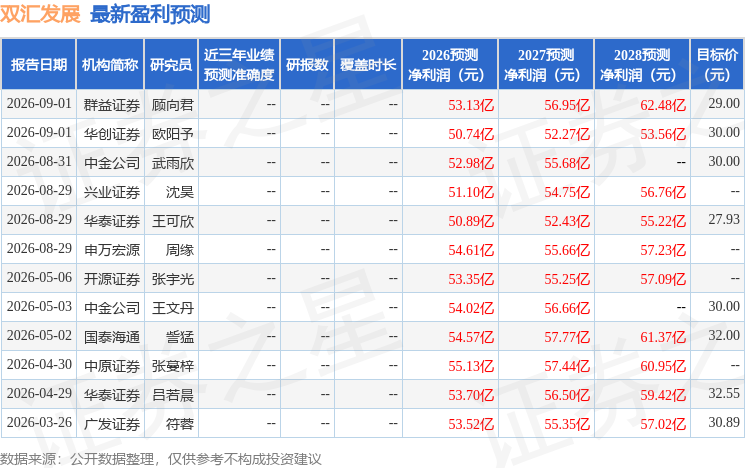
该股最近90天内共有8家机构给出评级,买入评级6家,增持评级2家;过去90天内机构目标均价为28.98。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出497.72万,融资余额减少;融券净流入1.47亿,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



