证券之星消息,2026年10月27日帝尔激光(300776)发布公告称公司于2026年10月27日接受机构调研,圆信永丰基金管理有限公司、方正证券股份有限公司、长江证券股份有限公司、国都证券股份有限公司、华安证券股份有限公司、华西证券股份有限公司、天风证券股份有限公司、中信证券股份有限公司、广发证券股份有限公司、国海证券股份有限公司、浩成资产管理有限公司、嘉实基金管理有限公司、华泰证券股份有限公司、国金证券股份有限公司、兴业证券股份有限公司、建信基金管理有限责任公司、国信证券股份有限公司、山东嘉信私募基金管理有限公司、鸿运私募基金管理(海南)有限公司、国联基金管理有限公司、德意志银行、华源证券股份有限公司、华创证券有限责任公司、华富基金管理有限公司、开源证券股份有限公司、中国国际金融股份有限公司、广东熵简私募基金管理有限公司、亚太财产保险有限公司、凯基证券亚洲有限公司、上海五地私募基金管理有限公司、长城证券股份有限公司、TOPAZ FAMILY OFFICE LIMITED、工银瑞信基金管理有限公司、华福证券股份有限公司、财通证券股份有限公司、华安基金管理有限公司、摩根士丹利亚洲有限公司、工银安盛资产管理有限公司、中银国际控股有限公司、北京景合投资有限公司、源峰基金管理有限公司、国泰海通证券股份有限公司、星展银行(香港) 有限公司、景顺长城基金管理有限公司、南京证券股份有限公司、银华基金管理股份有限公司、中国银河证券股份有限公司、其他33家机构、山西证券股份有限公司、东北证券股份有限公司、申港证券股份有限公司、上海申银万国证券研究所有限公司参与。
具体内容如下:
问:武汉帝尔激光科技股份有限公司(以下简称“公司”)在激光精密微纳加工领域深耕多年,主营业务为激光精密微纳加工解决方案的设计及其配套设备的研发、生产和销售,目前下游应用领域主要覆盖全场景光伏行业,正在积极研发半导体、新型显示等领域的激光加工设备。公司以激光精密微纳加工技术为核心,构建“光伏主业业务为基础、半导体业务为延伸、持续布局前瞻技术与产品、配套服务为支撑”的持续发展的业务体系。在光伏领域,公司聚焦光伏电池及组件全流程激光加工需求,覆盖BC、TOPCon、HJT、钙钛矿、叠层电池及组件封装互联等技术路线,是光伏电池及组件核心设备供应商之一,长期服务于行业头部客户,并与客户围绕新技术、新工艺落地及降本增效需求开展深度协同。
答:从产业链进展看,TGV及FU方向整体呈海外推进相对较快、国内多客户小批量导入的格局。海外已有客户实现复购并追加采购,其中第一道工序激光改质设备形成批量复购,检测类设备处于样机交付推进阶段;国内已与材料、载板、面板、封装等产业链环节的多家客户开展对接,持续推进打样、样机交付、订单交付等各阶段工作。
从产业节点看,多家终端厂商已对玻璃基板方向提出各自规划,并对量产时间表提出要求,下游需求较为明确。在玻璃无源器件方向,公司自二季度起与多家客户开展深入接触,承接了多种类型的玻璃样品。玻璃材料在热膨胀系数、平整度、抗翘曲等方面具备优势,此前受限于缺乏高精度微纳加工手段,TGV技术为该类材料的应用拓展提供了条件。总体来看,相关业务仍处于产业导入阶段,具体放量节奏取决于下游客户验证、良率与成本达标情况以及产业链配套进展。
2.公司TGV设备在客户产线中的配置及价值量情况如何?
当前客户需求较为多样,既有面向玻璃基板量产的产线,也有兼顾玻璃基板与玻璃无源器件的产线,以及仅用于玻璃无源器件的产线,不同类型产线对设备配置要求存在差异。从加工能力看,在510×515毫米规格基板上,打孔数量已由早期的70万至100万个提升至200万至300万个。设备配置与价值量受孔数量、图形复杂度与一致性、特定加工需求、基板厚度及相关技术指标等多重因素影响,下游客户技术路径与量产节奏差异较大,目前尚未形成统一的单线标配方案,现阶段亦难以测算对应的设备价值量。待多家厂商进入量产阶段后,公司将结合实际产线配置情况进一步说明。
3.公司PCB超快激光精密加工设备的进展及技术路线如何?
公司针对电子级树脂基新型功能复合材料在高速、高频、高算力应用场景下的精密加工需求,依托超快激光技术推进设备研发,主要应用方向包括mSP、M9材料激光钻孔、载板、陶瓷材料、BF膜材料及部分特定类型PCB,目前与十家以上行业客户保持沟通并开展打样验证。陶瓷材料加工设备已送样机,BF膜样机将于近期交付客户,M9材料、载板等方向的设备也在推进送样。
公司相关设备主要针对现有加工方式在加工精度、效率及孔型质量等方面的不足,属于超快激光在半导体加工领域的新应用,并非对现有设备的复刻。关于二氧化碳激光设备,公司评估认为该领域竞争较为激烈、毛利率相对较低,目前暂无延伸布局计划。该方向今年以积累订单为主,收入确认节奏取决于客户验证与方案定型。
4.公司如何看待光伏BC技术路线的需求前景?
从电池端看,BC技术优势已较为明确,在产品价格端具备优势,同时在少银化、去银化等工艺方向具备成本优势,国内主要光伏大厂普遍将其作为重点布局方向,部分已实现量产,BC渗透率仍有较大提升空间。
从需求情况看,今年以来行业对BC技术路线的认可度持续提升,已有企业实现单季度盈利,公司BC相关设备新签订单情况整体优于去年同期。同时,行业内仍有部分相对落后产能尚未出清,竞争格局较为激烈。BC渗透率的提升节奏仍取决于客户技术路线选择、产能规划及终端市场接受程度。
5.公司光伏组件设备业务的进展如何?
组件端设备是公司围绕光伏主业向组件封装及互联环节延伸的重要方向,主要技术包括LIB激光整版焊与MBI导电背板互联。
组件环节此前不使用激光设备,该方向是公司业务边界的重要延伸。2026年上半年公司组件端设备已实现批量订单,目前单GW产线组件产品已交付,后续订单获取与收入确认节奏取决于客户产线建设、设备验收及市场拓展进展。
6.公司TOPCon升级改造设备的订单进展如何?
在TOPCon方向,公司拥有TCP激光选择性减薄、TCI激光隔离钝化、LIF激光诱导烧结及激光烧结等核心工艺设备。今年以来,随着能耗指标相关政策落地,下游客户为满足能效要求、提升产线效率,陆续产生对现有产线的改造需求。公司年内已陆续收到TCP、TCI等相关设备的改造需求并取得订单,相关设备市场认可度较高。后续节奏仍受行业产能利用率、客户投资安排及政策执行情况影响,存在一定波动。
7.公司在半导体新兴材料加工方向的布局如何?
公司在晶圆加工方向已有业务布局,激光切割是其中方向之一,包括面向化合物半导体领域,如薄膜铌酸锂等材料的切割。相较于传统工艺,激光切割方式可切出更薄的晶圆,同时上层较厚材料可复用,有利于提升材料利用率和产业链价值。目前该技术仍在验证与推进过程中,公司与下游客户开展设备验证和打样工作,并正向更大尺寸应用范围扩展。
公司同时关注检测设备业务机会,包括光学检测以及与激光联合的检测方式。
公司在业务选择上倾向于具备长期前景、技术门槛较高的市场。相关方向的产业化节奏仍取决于下游材料成熟度及客户验证进展,短期内对公司收入贡献有限。
公司交流人员与投资者进行了充分的交流与沟通,严格按照有关制度规定,没有出现未公开重大信息泄露等情况。
帝尔激光(300776)主营业务:激光精密微纳加工解决方案的设计及其配套设备的研发、生产和销售。
帝尔激光2026年三季报显示,前三季度公司主营收入15.54亿元,同比下降12.75%;归母净利润4.24亿元,同比下降14.59%;扣非净利润3.67亿元,同比下降21.09%;其中2026年第三季度,公司单季度主营收入5.25亿元,同比下降14.15%;单季度归母净利润1.18亿元,同比下降30.43%;单季度扣非净利润9590.48万元,同比下降35.76%;负债率26.4%,投资收益685.81万元,财务费用-1072.73万元,毛利率44.79%。
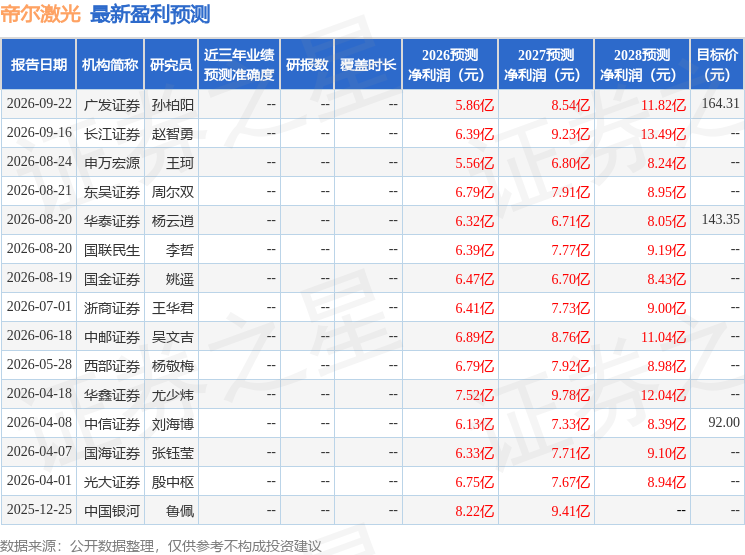
该股最近90天内共有8家机构给出评级,买入评级6家,增持评级2家;过去90天内机构目标均价为153.83。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2.02亿,融资余额减少;融券净流出28.67万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



