证券之星消息,2026年10月26日金徽股份(603132)发布公告称公司于2026年10月26日召开业绩说明会。
具体内容如下:
问:公司前三季度利润增长87%、单季更是超过150%,主要是铅锌价格上行带来的,还是公司产量升、选矿回收率改善的贡献更大,往后看这两条线哪一条更可持续?
答:尊敬的投资者您好,前三季度归母净利润同比增长87%、第三季度增速超过150%,主要是锌精矿产销量提升以及锌和银价格上行共振的结果。甘肃省徽县杨家山-袁家坪铅锌金多金属矿普查探矿权首采区已完成探转采、甘肃省徽县东坡铅锌矿普查探矿权探转采稳步推进,徽县江洛镇谢家沟铅锌浮选厂150万吨/年的选厂已经带料试车,铅锌银产能逐步释放,同时徽县福圣矿业开发有限公司徽县老圣沟金矿及礼县德源矿业持有的礼县崖湾金矿采矿权、甘肃省礼县炭山地区金矿详查探矿权等金矿资产正在推进复产及相关前期工作,逐步形成铅锌银+黄金的第二增长曲线;随着产能逐步释放带来持续的产量提升。
问:公司核心竞争力有哪些?
答:尊敬的投资者您好,公司核心竞争力主要一是资源禀赋优势,公司所拥有的矿权均坐落于西成铅锌矿田核心成矿带上,矿区成矿条件好,具备持续探矿增储潜力,为长期稳定生产打下基础;二是矿山开发及运营优势,公司具备多年矿山运营管理经验,拥有稳定成熟的地质、采矿、选矿专业团队,通过精细化探采选工艺,产能逐步释放,产量逐步提升;三是合规与安环优势,各矿山证照齐全,严格落实安全生产、生态环保管理要求,合规运营基础扎实。后续公司将持续发挥自身优势,抓好矿山建设与生产经营。
问:公司现阶段探矿进展取得哪些成果?
答:尊敬的投资者您好,公司持续对已有矿权加大勘查投入,其中甘肃省徽县东坡铅锌矿普查探矿权累计完成钻探7.4万米,现已完成全部详查工作。经阶段性资源估算,探明矿石量2100余万吨,铅锌合计金属量接近120万吨,伴生银近1000吨,能够有效增厚公司整体铅锌银矿产资源储备。
问:2026年第三季度单季度主营业务经营成果如何?
答:尊敬的投资者您好,2026年第三季度单季实现营业收入5.98亿元,同比增长54.23%;利润总额2.76亿元,归母净利润2.38亿元,同比上涨155.90%,扣非归母净利润2.34亿元,同比增长159.13%。单季度营收与各项利润增速高于前三季度整体水平。
问:公司今年先后收购福圣矿业、推进德源矿业收购,进一步布局黄金资源。请后续是否仍考虑收购新的矿业资产,还是现阶段主要聚焦已有矿权的开发与整合?
答:尊敬的投资者您好,今年收购相关金矿资产,是落实黄金资源战略布局。当前阶段,我们聚焦存量矿权的整合、建设与开发,推动项目尽快释放产能。同时,公司将持续筛选成矿条件好、投资报合理、风险可控的矿业项目。
金徽股份(603132)主营业务:铅、锌、银等矿产资源的勘查、开采、加工、销售。
金徽股份2026年三季报显示,前三季度公司主营收入16.83亿元,同比上升42.67%;归母净利润6.47亿元,同比上升86.86%;扣非净利润6.37亿元,同比上升95.08%;其中2026年第三季度,公司单季度主营收入5.98亿元,同比上升54.23%;单季度归母净利润2.38亿元,同比上升155.9%;单季度扣非净利润2.34亿元,同比上升159.13%;负债率65.02%,财务费用1.22亿元,毛利率70.12%。
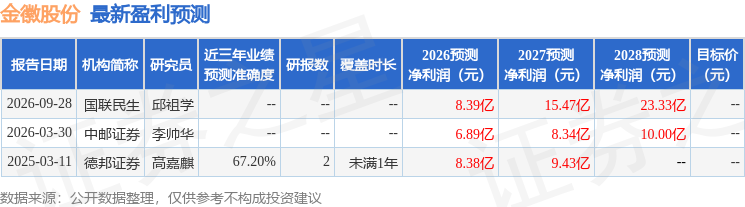
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入3271.6万,融资余额增加;融券净流入61.65万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



