证券之星消息,2026年10月28日赛维时代(301381)发布公告称公司于2026年10月27日接受机构调研,广发证券、长江证券、国投证券、中金公司、天风证券、财通证券、国海证券、申万宏源证券、华源证券、银河基金、天弘基金、东方证券、嘉实基金、交银施罗德基金、申万菱信基金、东方基金、建信基金、南方基金、易方达基金、华宝基金、富国基金、汇添富基金、国元证券、华安基金、长城基金、中银基金、招银理财、工银瑞信基金、华富基金、嘉合基金、融通基金、前海开源基金、万家基金、开源证券、中信保诚基金、海富通基金、安信基金、创金合信基金、摩根士丹利基金、中信建投证券、华泰证券、中信证券、国泰海通、方正证券参与。
具体内容如下:
1、目前非服去库存进展如何?后续怎么规划?
非服板块对公司利润的拖累主要来自于部分低效亏损品类,目前非服板块已进入亏损业务的收尾阶段,从 Q3实际运营情况来看,亏损管控节奏符合预期。截止三季度末,叠加旺季备货的因素后非服品类库存仅为 2亿多,较前期库存高点显著回落,同时当前的库存大部分为非服业务中的盈利且现金流表现稳健的业务,未来我们将对此类业务维持稳健投入,不会激进扩张。
2、今年女装和运动服饰表现良好,公司过去主要做家居服、男装,跨界到这两个品类做对了哪些事情?后续还有哪些提升空间?
女装并不属于新的跨界品类,公司早在 2017 年就已大力布局女装赛道,当时公司正处于品牌化转型初期,受品牌运营经验不足影响,女装业务一度面临较大库存压力,2017-2020年主要以库存出清为主,也在此期间积累了诸多经验和教训,并逐步进行底层业务系统打磨,持续夯实运营能力。2022-2023年,公司内部对女装业务进行组织架构调整,进一步激活团队活力,同时将长期积累的运营经验迭代至内部系统管理与业务流程,配合内部资源整合、技术更迭助力市场消费趋势捕捉、供应链优化等举措,逐步释放经营成效。现阶段,公司以系统打法结合较大力度资源整合等方式助力女装品类在多个细分类目中打造多个爆款,推动排名上升,为后续新品推广与品牌长期沉淀夯实基础。
运动服饰品类实现高增长,主要有两方面原因:一是该品类公司前几年才启动布局,前期业务基数较低,规模扩张阶段天然呈现较高增速;二是公司长期积淀的供应链能力能够较好匹配运动品类的供应链要求,有力支撑品类扩张。3、Q3 运费处于较高位置,运输价格上涨对报表影响如何?有何应对举措?
公司服装品类收入占比 80%以上,头程运输主要依托亚马逊 AGL渠道。尽管今年市场运价显著上行,但服装品类货值密度较高,同时公司的备货预测精准度持续改善,可通过更精准的销量预测并集中备货的方式摊薄单件头程成本,叠加前期锁定了部分年度长协运价,报表层面服装业务头程运费费率未明显抬升,运价上涨对盈利的影响整体可控。
4、Q3费用率延续上半年较好的趋势,费用率继续优化的原因是什么?中长期是否还有下降空间?
Q3的费用优化主要来自:1)研发端:自去年起优化非服饰业务的研发团队,相关费用持续压降;2)管理端:借助 AI工具提效,优化中后台人员结构和流程,提升人均产出,持续挖掘降本增效空间;3)营销端:通过全链路经营提效,在规模增长和新品集中投放的期间,整体营销费用也能维持高效稳定。
整体来说,通过提效和降本,费用端整体仍有优化空间。
5、品牌整合是否有终局设想?最终会保留多少个大品牌?
现阶段公司资源重点向六大核心品牌倾斜,在核心品牌框架内推进品类与价格带延伸;同时预留少量资源,用于孵化六大品牌覆盖不到的特色新品类,该类业务初期体量偏小,待增长潜力得到验证后再逐步加大投入。总的来说,中小型细分品类的探索会持续开展,公司的资源重心会更加聚焦六大核心品牌的发展。
6、如何展望 27年汇率等外部环境扰动?汇率波动是今年行业共性挑战,人民币阶段性升值给盈利水平带来压力。结合金融机构研判,市场主流预期人民币仍存在升值压力。公司境外收入占比高,商品采购大部分以人民币结算,海外销售主要以美元、欧元计价回款,人民币兑美元、欧元的波动会影响毛利水平和海外定价竞争力。明年外汇风险管理将作为重点工作事项,基于金融机构的普遍预期,公司风控思路将一定程度上转向更加保守的策略,同时配套更加灵活的定价机制对冲外部竞争的冲击。
7、亚马逊服饰行业中小卖家的竞争格局有无变化?
公司当前竞争压力主要来自平台内的中型卖家。这类卖家跨多品类广泛布局,部分赛道竞争趋于白热化。伴随公司头部品牌/品类的增长表现逐步被市场关注,赛道热度持续抬升,竞争并未缓解,新的竞争方式在各阶段持续出现。
行业竞争具备持续性,即便拥有较高市占率,公司仍会面临冲击。对此,公司着力构建立体化防御体系:加大头部品牌品宣投入,巩固品牌影响力;同时持续优化运营,提升内部响应水平和利润空间。中长期来看,在行业多维度监管的约束下,低质无序竞争将逐步收敛,公司坚持合规经营,有望在行业环境持续优化的过程中受益。
8、随着公司规模提升,亚马逊是否会对头部优质卖家提供流量倾斜或支持?
公司与亚马逊的协作更多建立在常态化深度互通机制之上,围绕赛道景气度、品类演化趋势、平台规则迭代方向等方面持续沟通和对齐,公司可依托平台沟通适度调整中长期业务布局,同时接收平台运营侧的专业优化指引,属于战略协同式的赋能支持。公司产品品控体系经过长期验证,广告投入体量稳定增长,双方具备坚实的共赢基础。9、亚马逊近几年加大对低价产品的扶持政策,如何看待这一策略的持续性?
我们理解亚马逊持续鼓励为平台消费者提供高质价比的商品。当前行业竞争持续加剧,我们需要在质价比能力建设和响应速度上跑赢同行,抢占流量份额。现阶段平台针对低价商品的佣金支持政策明确,后续公司将持续密切跟踪平台政策动态。
赛维时代(301381)主营业务:赛维时代是一家技术驱动的品牌出海企业,通过平台化快速反应能力满足全球消费者高品质、个性化的时尚生活需求。自成立以来,公司秉持“让美好生活触手可及”的使命,以全链路数字化能力和敏捷型组织为基石,驱动公司品牌矩阵战略的发展,逐步形成集产品开发设计、柔性供应链整合、品牌孵化及运营等于一体的全链条品牌运营模式。公司通过Amazon、Walmart等第三方电商平台和RetroStage等垂直品类自营网站向全球消费者销售高品质、个性化的时尚生活产品,公司运营的商品品类主要分为服饰配饰品类和非服饰配饰品类两大类。服饰配饰品类是公司的主营品类,覆盖范围包括男装、女装、家居服、内衣、童装等多个细分品类;非服饰配饰品类主要包括运动娱乐等品类。此外,公司还基于其完善的跨境仓储物流体系向第三方提供物流服务。
赛维时代2026年三季报显示,前三季度公司主营收入97.22亿元,同比上升18.73%;归母净利润2.43亿元,同比上升15.65%;扣非净利润2.55亿元,同比上升15.5%;其中2026年第三季度,公司单季度主营收入35.21亿元,同比上升23.86%;单季度归母净利润7686.76万元,同比上升89.55%;单季度扣非净利润8264.82万元,同比上升137.42%;负债率46.8%,投资收益1094.11万元,财务费用6627.89万元,毛利率42.45%。
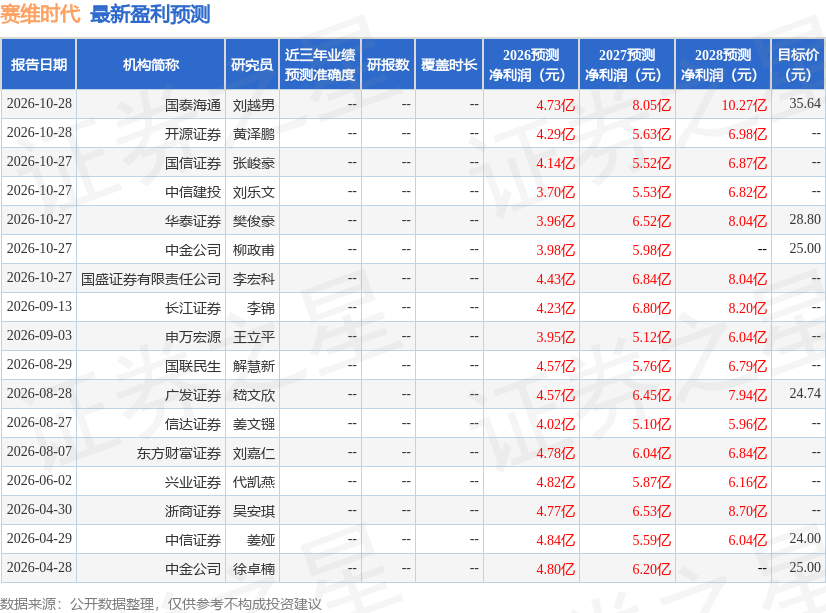
该股最近90天内共有12家机构给出评级,买入评级8家,增持评级4家;过去90天内机构目标均价为26.09。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入5422.3万,融资余额增加;融券净流出4.17万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



