证券之星消息,2026年10月29日罗博特科(300757)发布公告称公司于2026年10月28日接受机构调研,Balyasny Asset Management (Hong Kong) LimitedFeiyang Zhu、百达世瑞(上海)私募基金管理有限公司胡安祺、浙商证券股份有限公司陈俊韬、中庚基金管理有限公司熊正寰、中国太平保险集团有限责任公司陈宁玉、中国中金财富证券有限公司李浩然、中荷人寿保险有限公司黄昆、中泰证券股份有限公司孙悦文、中泰证券股份有限公司邵阳西湖北路营业部刘弦、中信保诚基金管理有限公司郑弼禹、中信信托有限责任公司蒋伟 王俊华、中信银行股份有限公司王召、北京龙磐投资管理咨询中心(普通合伙)李凯、中信证券股份有限公司周荣炎 宋文开、中信证券资产管理有限公司张家宇、中庸資本有限公司葉哲寧、朱雀基金管理有限公司李文龙、珠海普罗私募基金管理合伙企业(有限合伙)韩一帆、投资者、彬元資本有限公司吴晨、财通基金管理有限公司王逸欣、财通证券股份有限公司耿荣晨 李佳依 黄港轲、承汐國際集團有限公司李岩康、东北证券股份有限公司吴雅婷、东方财富信息股份有限公司邢鹏、东方证券股份有限公司施丕奇 王嘉乐、丰琰投资管理(浙江自贸区)有限公司孙啸、Balyasny Asset Management (Hong Kong) Ltd.李柏廷、福建钜轮投资有限公司刘静颖、富德股权投资基金管理(深圳)有限公司马啸宇、富国基金管理有限公司郭舒洁、富國資產管理(香港)有限公司耿家琛、富瑞金融集團香港有限公司平非凡、高盛(亞洲)有限責任公司宋婷、耕霁(上海)投资管理有限公司刘璟欣、光大证券股份有限公司甄艺田 庄晓波、广东万喜资产管理有限公司陈生、广东银石私募基金管理有限公司张龙、Fidelity Asia Holdings Pte Limited潘越、广发基金管理有限公司王远鸿、国都证券股份有限公司许翔飞、国金证券股份有限公司胡军、国泰海通证券股份有限公司陈卓强、杭州碳硅私募基金管理有限公司毛晟、浩石投资其金、湖南安化农村商业银行股份有限公司城东支行邓璋鸿、花旗環球金融亞洲有限公司陈永豪、华泰联合证券有限责任公司俞方一、华鑫证券有限责任公司倪汇康 陶欣怡、JPMorgan Asset ManagementRyan Huang、晖锐私募基金管理(三亚)有限公司孟兆磊、嘉实基金管理有限公司项静远、江西可伟资产管理有限公司郭小芳、老鹰投资杨佳诚、路博迈亚洲有限公司刘馨竹、美林(亚太)有限公司刘锦东、民生加银基金管理有限公司范明月、摩根资产管理(中国)有限公司戴惟、磐石資本有限公司缪玮、平安基金高勇标、NeubergerWayneLiu Warren、青炻资本Jonny、清和长青投资管理有限公司聂文阳、全天候私募证券基金投资管理(珠海) 合伙企业(有限合伙)李辰、山西证券研究所李明阳、上海不动山投资管理有限公司陈莹莹、上海常春藤资产管理有限公司蒋煜、上海久期投资有限公司北京分公司白舟、上海昆仑磐升私募基金管理有限公司徐菁、上海南土资产管理有限公司刘云坤、上海森锦投资管理有限公司王耀宗、Neuberger BermanSebastianHou-NeubergerBerman、上海尚雅投资管理有限公司韩红成 常昊、上海彤源投资发展有限公司麦世学、上海烜鼎私募基金管理有限公司黄思琴、上海永翌投资管理有限公司苏博洋、上海正泽元资产管理有限公司朱俊、尚融资本管理有限公司孙幕天、申港证券股份有限公司尹臻青、申万菱信基金管理有限公司谢欣雨、深圳高旗资本管理有限责任公司喻敬轩、深圳市君弘投资管理有限公司王剑钧、North RockHedy、深圳市君天健投資管理有限公司孙维舜、深圳市前海向阳资产管理有限公司程盛、深圳市前海新谷资本管理有限公司霍军、深圳市为顺正新投资有限责任公司沈涵超、深圳市新智达投资管理有限公司苏景成、嵊州市丰福投资管理合伙企业(有限合伙)应霞、太平基金管理有限公司王达婷、太平洋保险股份有限公司温澎跃、桃花岛资本郭文增、天风证券股份有限公司曾庆亮、St. James's Place (Hong Kong) LimitedWayne Jiawei Weng、投资有限公司施静沆、万石(福州)私募基金管理有限公司林强、温州银行股份有限公司冯成挺、西安波普投资管理有限公司孙伟鹏、新華通訊頻媒控股有限公司林双、信达澳亚基金管理有限公司刘小明、信美人寿相互保险社曾彬、兴合基金管理有限公司赵刚 王锋、兴业基金管理有限公司刘体劲、逸帆资本管理有限公司马晓静、安本私募基金管理(上海)有限公司亢晨旭、永安期货股份有限公司张翔、永鑫集团娄艺洲、圆信永丰基金管理有限公司姜昊、源安投資諮詢有限公司石晓北、长江养老保险股份有限公司王欣丰、长盛基金管理有限公司郭堃 侯智中、招商银行股份有限公司刘钊 张训 范益民 马亚宁、招商证券股份有限公司李哲瀚、浙江泰隆商业银行股份有限公司武浩、浙江中赢资本投资合伙企业(有限合伙)李美勋参与。
具体内容如下:
问:公司2026年第三季度营业收入和在手订单环比下降的主要原因是什么?
答:复营业收入方面,作为设备供应商,公司设备从生产、发货到验收、收入确认需要一定周期,订单、出货与收入确认之间存在时间差。不同客户、不同项目的验收安排存在差异,同一批设备也可能因放置于不同车间、各车间整体运行进度不同而形成确收时间差。因此,单季度收入出现一定范围的波动属于正常状况,各报告期的收入确认会受到客户项目具体交期要求、实际交付进度安排、客户验收节奏等多方面因素的影响。
在手订单方面,公司在手订单总体趋势仍处于持续扩张过程中,但定期报告披露日在手订单金额为时点数,既有订单滚动交付确收以及新增订单下达节奏都会对某一时点数据产生影响,无法准确反映客户实际需求趋势。公司核心客户通常会提供覆盖明年乃至后年的需求预测,公司据此进行产能及供应链准备,但实际订单均根据客户项目进度滚动分批下达,通常不会将长期需求全部一次性转化为订单。
总体来看,公司光电子及半导体业务客户需求指引及订单持续向好,同时,公司也在积极推进产能建设,以匹配客户后续订单及交付需求。问:公司新增产能的建设节奏及各基地分工如何?苏州基地目前生产状态如何?
答:复目前,公司根据不同产品工艺、客户需求及交付要求,对各生产基地的分工进行统筹布局。其中,德国、爱沙尼亚基地主要承担高度定制化产品及部分测试设备;中国台湾地区合作伙伴主要协助承担部分特定测试设备的产能需求。
苏州基地目前处于较满负荷运行状态,产能仍在持续扩张,包括面向可插拔光模块客户的各类组装系列的产品及相关整线设备需求、FU 全自动产线设备及部分测试设备(目前主要为单面晶圆测试设备及部分晶粒测试设备)的生产交付任务。
在现有基地持续扩产的基础上,亚洲新生产基地计划于2026年底前完成相关筹建工作,并于2027年第一季度开始产出设备。考虑到人员培训、生产导入及产能爬坡等因素,相关建设及投产时间表较为紧张,公司正积极推进各项工作。与此同时,公司也将通过模块化、标准化设计及生产流程优化,进一步提升现有基地的生产及交付效率,以匹配客户持续增长的订单交付需求。
问:上游供应链短缺是否会影响公司产能?公司目前如何布局上游供应链?
答:复公司在产能规划时已同步考虑上游供应链的配套能力,并非等客户实际订单全部下达后再进行采购准备,而是根据客户提供的需求指引,提前锁定上游核心供应商的未来产能。同时,公司与供应商之间设有相应的调节机制,可结合客户项目进度和实际下单节奏,对采购及交付安排进行动态调整。
在具体布局上,公司已与核心零部件供应商建立较为紧密的合作关系,目前正分批向核心供应商下达明年核心部件需求,以提前匹配下游客户交付周期需求。此外,公司正在持续推进供应链生态系统建设,通过加强与核心供应商之间的合作及协同,提升供应链对公司产能扩张和批量交付的支撑能力,并为后续技术发展提供配套支持。
问:CPO OE 从3.2T 向6.4T 升级时,公司耦合或测试设备是否需要代际升级,设备价值量是否升?
答:复从耦合设备来看,不同速率及技术路线所采用的核心耦合技术具有共通性,从3.2T 向6.4T 升级并不需要对现有设备进行代际更新,主要是根据客户产品设计和工艺要求增加相应功能或进行相应适配。与此同时,公司也在持续开发更快节拍、更大产能及更高精度的耦合平台,并将高性能耦合设备与在线检测设备等环节结合,为客户打造整体解决方案。
测试设备方面,OE 通道数提升会体现为晶圆设计端要求的变化,并对测试设备提出相应的适配要求。公司新一代Insertion 2和 Insertion 3已包含适应上述变化的相关性能,能够匹配客户产品升级带来的测试需求的变化要求,同时还将提升设备产能。
设备价值量则需结合客户具体设计方案、设备配置及功能要求综合确定,不能仅依据速率提升作出判断。
问:公司如何展望2027-2028年 CPO FAU 相关设备的发展?
答:复随着 FU 产品通道数不断增加,传统半自动生产方式将逐渐难以满足高通道产品的制造及批量化生产要求,客户对全自动化生产方案的需求持续提升。公司目前已具备成熟的 FU 全自动整线及定制化解决方案,能够根据客户产品方案和量产要求提供相应设备。
目前,FU 相关订单正在快速增长,海外及中国台湾地区客户也在积极推进全自动化产线项目。随着产品通道数进一步提升以及客户规模化生产需求释放,全自动化将成为 FU制造的重要发展方向。公司将持续推进相关设备的产品导入和项目交付,具体订单及交付情况以实际项目进展为准。
问:Insertion 2有哪些技术改进?客户产品升级如何带动设备需求?
答:复 Insertion 2的技术改进主要包括公司自身平台升级和客户新产品适配两个方面。公司自身平台升级主要围绕模块化、标准化、大产能及生产效率提升展开,同时持续推进兼容不同 E-Prober 之间的适配及切换能力。
客户产品升级带来了新的测试功能要求,部分新增功能仅能在 Insertion 2上完成,同时对设备的测试功能及适配能力提出了更高要求。公司新一代 Insertion 2已开展较长时间的技术准备,设计工作已基本完成,并已结合通道数提升、晶圆设计变化及客户新产品测试要求进行了相应优化。随着客户新产品未来持续导入,将带动相关测试功能及设备的需求,公司将根据客户验证和项目进度要求,推进后续量产化设备匹配。
问:目前 Insertion 3和 Insertion 4的订单及量产状态如何?新一代测试设备有哪些进展?
答:复Insertion 3已在客户端实现批量应用,并取得多批次订单。客户在现有订单之外,也会提供后续需求指引,公司据此开展产能和供应链准备。新一代测试设备主要围绕模块化、标准化、大产能及平台适配持续优化,在提升生产和交付效率的同时,增强不同平台之间的适配能力。设备生产效率提升是为了更好地满足客户规模化生产需求,并不意味着设备需求数量或销售额会同比例下降。
Insertion 4全自动系统级测试设备目前仍处于设计开发及客户协同推进阶段,尚未取得批量化订单。该设备除高精度测试外,还需要集成热管理等功能,公司正与客户及相关专业供应方共同推进。后续订单及交付情况以实际项目进展为准。
问:公司在 NPO 方向进展如何?是否已经定型并量产?
答:复目前,据我们了解,NPO 尚未形成完全定型的设计方案,也尚未进入实质量产阶段。公司正为海外核心客户提供 NPO 全套封装装配工艺路线设计,相关方案已初步通过设计评审,相关项目正在有序推动进程中。
NPO 与传统光模块在耦合核心技术上具有共通性,主要差异体现在耦合部件和通道数等方面。针对通道数变化带来的产能及生产节拍要求,公司一方面可以通过增加设备配置匹配客户产能需求,另一方面也在持续提升优化设备节拍,以更高效率的设备匹配客户未来量产化需求。从目前海外客户的设计方案看,NPO 对全自动耦合设备的依赖程度预计会更高。
测试方面,由于客户的 NPO 设计出现了双面设计的方案,虽然该双面设计的晶圆与公司此前其他技术路线的双面晶圆设计有所不同,但在晶圆级测试环节,对 Insertion 2的测试方式基本一致。目前,公司正与相关客户就 NPO 双面晶圆测试需求开展沟通,后续订单及交付情况以实际项目进展为准。
问:星链通讯相关业务的设备交付节奏和未来需求有什么变化?
答:复星链通讯相关项目推进速度有明显的加快趋势,客户对设备交付提出了更为紧迫的要求,原合同项下部分后续交付计划已提前,公司正按照客户新的交期要求积极推进相关设备的排产及交付工作。随着客户项目持续推进,后续相关耦合设备需求有望进一步放量增长,具体订单及交付节奏仍取决于客户项目推进和实际下单情况。
罗博特科(300757)主营业务:工业自动化设备、工业执行系统软件、高效电池解决方案和光电子及半导体自动化封测设备。
罗博特科2026年三季报显示,前三季度公司主营收入10.01亿元,同比上升140.51%;归母净利润6148.54万元,同比上升182.26%;扣非净利润5817.25万元,同比上升155.02%;其中2026年第三季度,公司单季度主营收入3.93亿元,同比上升134.13%;单季度归母净利润5492.86万元,同比上升232.62%;单季度扣非净利润5429.21万元,同比上升226.58%;负债率32.25%,投资收益-53.77万元,财务费用4350.03万元,毛利率44.52%。
该股最近90天内共有1家机构给出评级,买入评级1家。
以下是详细的盈利预测信息:
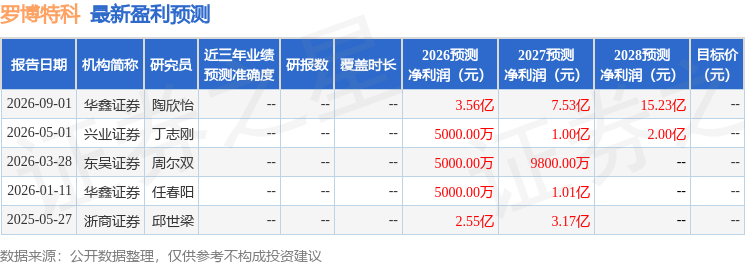
融资融券数据显示该股近3个月融资净流出8.52亿,融资余额减少;融券净流出135.76万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



