证券之星消息,2026年11月1日东鹏控股(003012)发布公告称公司于2026年10月30日接受机构调研,长江证券、华宝基金管理有限公司、万家基金管理有限公司、兴证全球基金管理有限公司、信达澳亚基金管理有限公司、国联基金管理有限公司、建信基金管理有限责任公司、前海开源基金管理有限公司、诺安基金管理有限公司、摩根士丹利基金管理有限公司、银河基金管理有限公司、嘉实基金管理有限公司、德邦基金管理有限公司、国联安基金管理有限公司、创金合信基金管理有限公司、申万菱信基金管理有限公司、海富通基金管理有限公司、睿远基金管理有限公司、中信保诚基金管理有限公司、光大保德信基金管理有限公司、中银基金管理有限公司、东方基金管理股份有限公司、南方基金管理股份有限公司、瑞达基金管理有限公司、长城基金管理有限公司、银华基金管理股份有限公司、融通基金管理有限公司、长信基金管理有限责任公司、富安达基金管理有限公司、圆信永丰基金管理有限公司、兴业基金管理有限公司、农银汇理基金管理有限公司、国海富兰克林基金管理有限公司、易方达基金管理有限公司、太平资产管理有限公司、招银理财有限责任公司、工银安盛资产管理有限公司、阳光保险集团股份有限公司、上海国泰海通证券资产管理有限公司、前海人寿保险股份有限公司、上海东方证券资产管理有限公司、开源证券股份有限公司、深圳市榕树投资管理有限公司、远信(珠海)私募基金管理有限公司、华夏基金管理有限公司、海南鸿盛资产管理有限公司、上海勤辰私募基金合伙企业(有限合伙)、中国国际金融股份有限公司、太平洋资产管理有限责任公司、国新证券股份有限公司、华夏理财有限责任公司、信银理财有限责任公司、华泰证券股份有限公司、中国银河证券、上海玖鹏资产管理中心(有限合伙)、汇添富基金管理股份有限公司、山西证券股份有限公司海南自营分公司、上海钦沐资产管理合伙企业(有限合伙)、财通证券资产管理有限公司、Enreal Asset Management Limited、兴业证券股份有限公司证券投资部、江苏瑞华投资控股集团有限公司、建信理财有限责任公司、北京诚盛投资管理有限公司、永安期货股份有限公司、磐厚动量(上海)资本管理有限公司、富国基金管理有限公司、东方证券股份有限公司自营、财通证券资产管理有限公司固收部、世纪证券有限责任公司、华泰证券(上海)资产管理有限公司、北京国有资本运营管理有限公司、华安基金管理有限公司、平安基金管理有限公司参与。
具体内容如下:
问:前三季度经营概述
答:第四季度,公司将继续坚持渠道深耕、区域突破和产品驱动的经营策略,以提升经营质量和盈利能力为重点,强化研产销协同,优化产品与渠道结构,持续推进降本增效,加强库存及应收款项管理,在保持现金流稳健的基础上,推动经营改善。二、问环节
Q1今年地产链整体承压,瓷砖行业同样面临压力。从公司财报看同样承受行业压力,但前三季度收入降幅明显收窄,现金流保持较好水平,体现龙头企业较强抗压能力。面对市场压力,公司渠道结构调整做了哪些努力,未来渠道规划如何?海外出海业务如何布局?第二增长曲线有什么规划?
渠道结构方面,公司渠道结构整体均衡,以大零售为基本盘,工程渠道作为有效补充。国内家居需求结构正由新房、精装房逐步向二手房、旧房翻新市场迁移,零售、整装渠道将成为重要增长引擎,也是公司传统优势赛道。新房精装时代市场竞争更侧重价格因素;而旧房翻新消费占比提升后,对品牌、产品、渠道、服务的门槛和综合要求更高,有利于发挥东鹏零售运营能力优势。公司后续将发力零售渠道,优化产品结构,改善毛利率与现金流。工程渠道方面,保持合理规模,业务重心由传统地产转向酒店、医疗、商超、企业总部、教育等非地产细分赛道,同时,对工程直营业务进行优化调整,提升经营质量、运营效率与现金周转效率。
海外业务方面,公司持续深耕“一带一路”重点市场,稳步拓展优质海外客户,国际业务销售收入同比实现增长,为海外业务持续发展奠定了良好的市场和渠道基础。
第二增长曲线方面,公司依托品牌、渠道及现金流优势,围绕产业和资本协同开展审慎探索,挖掘与主业具备协同效应的新兴发展机会。
Q2公司当前产品价格表现对比去年同期情况?三季度经营改善的原因?
当前行业价格竞争激烈,公司零售主渠道价格总体保持平稳,价格压力主要体现在整装与工程渠道。整装端受行业竞争、整装平台集采压价等因素影响;工程端受地产下行、存量项目竞争加剧等因素影响。
三季度公司优化产品结构,迭代补充哑光新品,同时,作为 5 新国标第一主导起草企业单位,推进 5 质感砖规模化量产,推出 5 新国标系列化产品。5 产品较传统产品在终端有超 15%溢价,有利于提升代理商盈利空间。后续将继续作为调结构、提价值的重要抓手,并推动行业由价格竞争向质量和价值竞争转型。
Q3如何看待后续各渠道价格趋势,行业价格底部如何判断?
行业整体呈现供过于求格局,价格下行压力客观存在,同时能源、原材料成本上涨,中小品牌成本压力更为明显,四季度出现中小品牌因成本压力发布涨价函的情况,部分企业放弃年底以价冲量。公司天然气、电力通过长协集中锁价,成本波动可控。明年若国际能源形势趋于缓和,外部成本压力较今年可能有所减轻,预计行业价格整体平稳、小幅波动。分渠道看,工程、整装端局部价格竞争仍将延续;零售端依托 5 等高附加值产品,有望稳住价格基本盘。
Q4经销商当前经营情况,行业下行期是扩张经销商数量还是优化经销商质量?
经销商经营情况有所分化,工程、整装业务经销商压力较大;零售渠道经销商经营稳健。虽然行业下行,公司仍然实现门店数量增长,门店既是零售业务载体,同时也是整装、工程的运营平台,行业低谷期是优化经销商体系的窗口期。公司渠道扁平,终端价格竞争力较强,经销商盈利稳健性较优。公司持续投入终端门店局改、上样、翻新工作,今年新增超百家新装门店及展区升级。依托渠道扁平模式,经销商盈利跑赢同行。公司加大对经销商赋能,包含 I 工具、平台优化、内容营销、线上能力建设,持续提升终端运营能力。
Q52026 年之后分红政策有无规划,是否考虑动用未分配利润?
公司现行(2024 年-2026 年)股东分红报规划将期满,公司将积极响应证监会鼓励上市公司现金分红的监管导向,启动新一轮三年股东报规划的编制工作,相关分红规划及利润分配安排尚需履行董事会、股东会审议程序,届时将及时履行信息披露义务。
Q6三季度末应收账款结构,后续减值预期?
公司地产风险类相关应收款项已基本足额计提减值准备。现阶段存量应收账款主要为国央企类客户,公司按照会计政策实施组合计提。若后续相关款项得到收,对应的减值准备可转,将对利润形成正向影响。报告期,公司信用减值减少 4.6%、资产减值减少 46.7%,呈现优化态势。
Q7生产与需求匹配有哪些措施?属地化生产、自主生产、共享仓模式有无调整?
公司多措并举统筹产销匹配强化需求端管理,精简产品 SKU,优化产品主菜单;推行聚量接单,提升供应链交付效率、控制成本;持续推进共享仓、区域子公司区域仓建设,作为库存蓄水池,调节供需,改善供应链效率。
Q8如果未来两年行业依旧承压,公司优先利润修复还是市场份额提升?如何看待瓷砖行业需求下行幅度,供需改善大概什么时间?
下阶段公司更看重经营结构、经营质量、经营效率修复。市场下行阶段重点做好零售端精准引流、提升成交率、提高客单值。不预判行业拐点,做好自身能力建设,等待市场机会。
Q9一城一商扁平经销体系是东鹏的特点?首创的共享仓模式进展如何?
公司渠道扁平化、颗粒度下沉的布局在 2020 年之前已经开展,相较其他大商制的同行,公司将品牌渠道运营能力掌握在公司层面,持续开展新零售、导购、门店等的赋能建设。
共享仓模式持续推进,在优质商区域效果明显。共享仓可以承载主要 SKU,区域层面要求经销商管控 SKU 数量、明确库存周转指标,并依托共享仓拓展 N品类业务。
Q10公司股份购剩余资金后续购安排?购股份用于股权激励还是注销?
公司本期购额度为 1亿元,截至 9月末,已累计购成交金额 5400 万元,后续公司将根据购方案和市场情况继续实施本次股份购计划,并依规履行信息披露义务。购股份用途为员工持股及股权激励,目前库存购股份余额占总股本约 4%,近期已经实施 2026 年员工持股计划,根据规则,购股份自完成之日起 3年内未使用完毕的部分将予以注销。
以上内容未涉及内幕信息。
东鹏控股(003012)主营业务:包括生产销售瓷砖、卫浴(卫生陶瓷和卫浴产品)、木地板、涂料、硅藻泥、集成墙板、辅材(防水、瓷砖胶、美缝剂)和整装家居等产品和服务,为用户提供装修一站式硬装产品解决方案。
东鹏控股2026年三季报显示,前三季度公司主营收入37.75亿元,同比下降16.13%;归母净利润5088.49万元,同比下降85.42%;扣非净利润2507.53万元,同比下降92.24%;其中2026年第三季度,公司单季度主营收入13.58亿元,同比下降13.34%;单季度归母净利润2262.24万元,同比下降82.64%;单季度扣非净利润972.68万元,同比下降92.08%;负债率33.76%,投资收益1983.05万元,财务费用-178.92万元,毛利率25.81%。
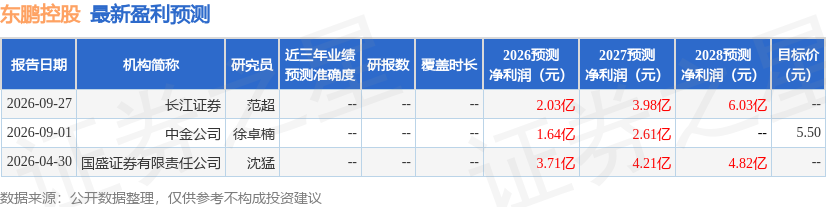
该股最近90天内共有2家机构给出评级,买入评级2家;过去90天内机构目标均价为5.5。
以下是详细的盈利预测信息:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



