证券之星消息,2026年11月3日兆易创新(603986)投资者关系活动记录,Morgan Stanley Investment Management、华宝基金管理有限公司、中国人保资产管理有限公司、太平资产管理有限公司、信达澳亚基金管理有限公司、嘉实基金管理有限公司、新华资产管理股份有限公司、富国基金管理有限公司、平安基金管理有限公司、鹏华基金管理有限公司、中国人寿养老保险股份有限公司、Neuberger Berman Asia、上海景林资产管理有限公司、华泰证券股份有限公司、高盛(亚洲)有限责任公司、美银证券、东方财富证券股份有限公司、国信证券股份有限公司、兴业证券股份有限公司、瑞穗证券亚洲有限公司、中银基金管理有限公司、建银国际证券、Point72 Hong Kong Limited、中国国际金融股份有限公司、中信证券股份有限公司、中加基金管理有限公司、摩根士丹利资本国际公司、麦格理集团有限公司、博裕资本投资管理有限公司、交银施罗德基金管理有限公司、安信基金管理有限责任公司、瑞银证券有限责任公司、法国巴黎银行、HSBC Global Asset Management、中信建投证券股份有限公司、中信里昂证券有限公司、花旗环球金融亚洲有限公司、其他228方机构、投资者、Dymon Asia Capital (HK) Limited、J.P.Morgan Securities (Asia Pacific)、百达资产管理有限公司、霸菱资产管理(亚洲)有限公司、中信保诚基金管理有限公司参与。
具体内容如下:
问:第三季度主要产品线的经营情况?
答:Flash、DRM和MCU作为公司最主要的产品线,第三季度延续上行态势,增长动能稳健。具体来看一是存储各产品线仍处于不同程度的供给紧张态势,NOR Flash、NND Flash、利基型DRM收入均实现环比增长。二是MCU业务全年前景向好,第三季度收入继续环比提升。三是模拟产品线,原有模拟芯片产品矩阵持续扩充,当前产品数量已逾千款,公司收购的苏州赛芯公司业务发展良好,有信心完成2026年度业绩承诺。整体模拟产品线第三季度营收环比增长。
问:公司对主要产品线后续价格的看法?
答:受益于I快速发展带动对存储芯片需求高增及相关外溢效应,存储行业景气态势仍在延续。行业主要厂商产能收缩/转移(退出利基市场),利基型存储整体仍将处于供应紧张的局面。在NOR Flash产品,预计大容量产品价格在一段时期内仍会保持温和上涨,中小容量产品价格保持稳定。在SLC NND Flash产品,因产能释放周期较长,预计供应短缺格局仍将在较长一段时间内持续。在利基型DRM产品,随着价格的较大幅度上涨,消费电子需求已受到了影响,供需态势虽有缓和但仍短缺,整体产能供给仍然有限,预计价格仍将在高位维持一段时间。在MCU产品,包括工业、能源等领域的需求增长,价格预计在一段时期内维持温和上涨。
问:2026年第二季度整体毛利率升到约66%,第三季度继续升到约70%,公司对后续毛利率的看法?
答:公司存储业务毛利率多个季度的持续提升,其中包括存储产品代工等成本上涨在时间上滞后于产品售价上涨的因素,尤其是此前利基型DRM及SLC NND价格快速上涨。基于目前对各产品线价格走势的判断(如利基DRM产品价格为高位维持),随着成本端上涨的逐步体现,预计公司整体毛利率仍将在高位维持一段时间,之后逐步归至相对正常的水平。
问:从短期来看,通常第四季度及第一季度会是淡季,同时存储产品线涨价趋缓,公司对后续两个季度经营情况的判断?从稍长维度看,公司对2027年经营情况的判断?
答:市场需求呈现一定季度性规律通常年内前三个季度需求逐季提升,第四季度略微转淡,第四季度及次年第一季度为传统需求淡季,但近几年淡旺季之间的波动幅度有所收窄。相较于短期季度波动,公司更聚焦中长期成长。公司对2027年经营前景以及未来的长远发展充满信心,公司现有产品线布局契合下游市场需求趋势及前沿技术演进方向。
问:公司有到,目前各个产品的价格涨幅及对后续价格的走势判断是有不同的,客户备货的意愿或者前备货的意愿如何?公司与核心客户对未来的长期供应安排情况?
答:公司各产品线供需格局、价格走势在过去几个季度不尽相同,后续的趋势展望也会有不同,但公司经营策略保持连贯稳定。第一,公司将持续提升市场份额作为核心经营导向;第二,公司致力于与客户构建长期、稳定的供需合作关系,避免经营节奏被短期备货行为扰动,保障长期经营韧性。关于与行业客户长期供应的安排,公司正积极开展相关工作,并已取得一定成果。在供给偏紧的情况下,公司希望将有限产能优先倾斜于具备长期合作意愿的客户,重点覆盖头部客户群体。
问:公司今年前三季度营收约203亿,净利润约111亿,扣非净利润也达到94亿,以年度来看,是否均已超出公司既定的中期规划?公司是否有计划修订公司的中长期规划?
答:受益于I技术迭代、行业景气上行等因素带来的发展红利,公司今年业绩表现亮眼,收入及利润水平已超出了原定中期规划的上限目标。公司每年开展战略修编,滚动编制未来五年业务规划,并持续迭代更新面向十年维度的长期发展目标,动态完善中长期发展蓝图。
问:定制化存储业务的整体进展情况?公司关联交易公告披露,预计2027年1-4月采购DRAM代工金额约44亿元。公司管理层如何平衡产能在利基型DRAM和定制化存储上的分配?
答:定制化存储及利基型DRM业务均有良好发展。今明两年公司DRM板块业务收入仍将主要由利基型DRM业务贡献。定制化存储业务方面,客户导入与重点项目落地推进顺畅,预计后续有望步入快速增长通道。
问:公司第三季度季报披露,截至今年第三季度末,公司货币资金约188亿,其他权益工具投资约518亿,公司总资产约876亿,净资产约768亿元。公司管理层如何看待足够的资金积累带来的长期竞争优势?公司对于如何使用这些资金是否有规划?
答:公司长期高度重视研发投入与核心能力建设,并将持续为研发资源加码。公司致力于实现跨周期稳健经营不仅把握行业景气窗口实现业务增长,更力争在行业平稳阶段乃至竞争加剧周期中,维持经营韧性与稳步成长。历经二十余年发展,公司积累了丰厚的资产,无论市场处于上行或承压阶段,充足的资金储备均可支撑研发投入与长期竞争力的打造。公司将持续跟踪前沿技术发展演进,择机布局新技术研发项目。同时,公司也将持续评估潜在投资与并购机会。
问:公司对2027和2028年不同产品价格趋势的判断?以及在产能上的计划?
答:NOR Flash方面,自2024年起,我们判断NOR Flash价格将呈现温和上行趋势,近两年来市场走势与该判断基本吻合。现阶段NOR Flash价格已按容量及应用场景出现分化中小容量产品供需格局均衡,价格预计将保持平稳;大容量产品供给(如服务器等高品质领域)仍偏紧,价格有望延续温和上涨。展望明年,我们认为NOR Flash整体价格趋于稳定,不同容量规格或将持续分化。公司采用Fabless运营模式,与核心供应商保持友好深度合作,在今年行业供给紧张的背景下,公司产能仍实现扩充,并预计明年产能将继续保持增长。
公司已耕耘平面NND市场超过十年,过去十多年平面NND市场情况并不是特别好,公司平面NND业务规模在2025年前相对有限,但公司坚持技术和产品的持续迭代。从2025开始,供给端格局发生显著变化,头部厂商收缩产能或退出该赛道(转向价值更高的3D NND等其他产品线),平面NND出现了明显的供应短缺。公司依托长期技术积累、把握行业机遇,SLC NND业务在2025和2026年实现高速增长。与此同时,公司协同产业链合作伙伴推进产能扩充,本年度整体产能得到有效提升,投片规模逐季走高,预计明年投片量将延续增长态势。
DRM方面,公司多个年度有披露与产能提供方的相关采购金额。后续年度的采购金额请以公司公告信息为准。
问:公司MLC NAND目前的进展情况?
答:MLC NND的供需逻辑与前述SLC NND相近,受行业头部厂商减产及产能转移影响,MLC NND今年呈现供给紧张格局。公司把握本轮行业窗口期,依托在SLC NND领域积淀的技术开发经验,逐步开展MLC NND产品研发工作。目前相关项目正按既定计划有序推进。
问:请公司资产负债表的三个项目变化:1)其他流动资产;2)合同负债;3)递延所得税负债,这三个项目都有明显增长的原因是什么?
答:1)其他流动资产增加主要是待抵扣进项税增加;2)合同负债增加主要是芯片销售及技术服务相关的预收款增加;3)递延所得税负债增加主要是本期其他权益工具投资的公允价值上升。
问:公司MCU产品今年收入的大幅增长,有工业、消费电子及汽车等多领域需求的带动,以及部分新兴行业,如AI周边、新能源周边及一些创新型消费产品需求强劲的原因,也有客户正常补库存的原因。今年预计同比高两位数的营收增长,明年是否可持续?公司对2027年的增长目标?
答:今年MCU业务收入实现大幅增长,主要源于三方面因素一是家电领域国产化持续推进,叠加I周边和新兴消费等多元场景拉动需求;二是面向多个下游领域的新品逐步放量,带动市场份额提升;三是MCU产品价格止跌升,部分客户启动补库。展望明年,尽管客户进一步补库的空间相对有限,但其余两项增长驱动因素仍将持续发挥作用。因此,公司预计明年MCU业务仍有望实现两位数百分比的增长。
问:公司产品在AI领域的应用和未来增长展望?
答:依托I产业发展,公司持续挖掘I场景下的业务机遇,例如与服务器配套的存储产品以及定制化存储业务在边缘I方向的推进等。与此同时,MCU产品在服务器周边场景,例如光模块、电源模块中亦具备良好应用基础。公司客户结构与市场布局广泛且多元化,I相关业务收入有望保持高增长态势。
兆易创新(603986)主营业务:存储器、微控制器、传感器和模拟芯片的研发、技术支持和销售。
兆易创新2026年三季报显示,前三季度公司主营收入202.97亿元,同比上升197.11%;归母净利润110.66亿元,同比上升921.55%;扣非净利润94.34亿元,同比上升805.26%;其中2026年第三季度,公司单季度主营收入87.32亿元,同比上升225.65%;单季度归母净利润42.09亿元,同比上升728.93%;单季度扣非净利润45.51亿元,同比上升814.39%;负债率12.02%,投资收益-1267.22万元,财务费用3.31亿元,毛利率66.22%。
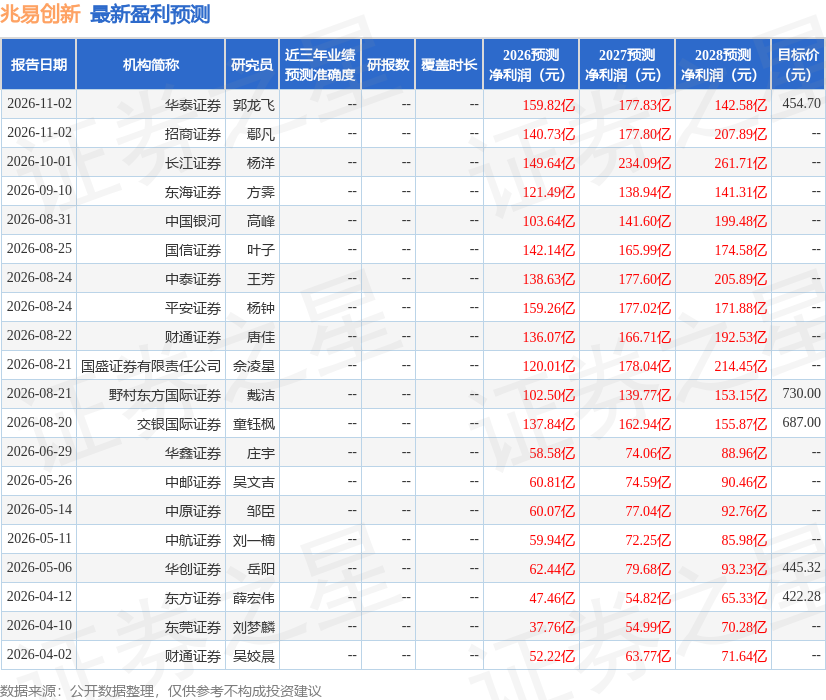
该股最近90天内共有11家机构给出评级,买入评级10家,增持评级1家;过去90天内机构目标均价为570.85。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出34.43亿,融资余额减少;融券净流出2177.46万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



