证券之星消息,2026年11月3日经纬恒润(688326)发布公告称公司于2026年11月2日召开业绩说明会。
具体内容如下:
问:公司存货增加较多的主要原因?公司将如何改善回款和库存周转、控制减值风险并保障营运资金?
答:(1)存货增长原因及周转、减值风险管控
截至三季度末,存货增加主要来自两方面一是为增强供应链韧性、保障供应安全,原材料备货较年初增加约4亿元;二是部分项目采用终验收模式,尚未完成验收的项目对应的履约成本有所增加。随着四季度相关项目的验收确认,履约成本类存货有望落。公司将结合供应链安全需求优化备货,提高库存周转率,降低库存积压及减值风险。
(2)改善款及保障营运资金安排
公司将优先提升经营自我造血能力,推动项目验收、确认及款。同时,公司将积极与银行沟通流动资金贷款、项目贷款等融资安排,保障经营周转。
2. 公司海外业务目前进展如何,相关项目预计何时贡献收入并改善毛利率?公司未来的海外布局思路是什么?
(1)海外业务进展以及贡献业绩预期
公司海外业务定点持续扩大,主要来自欧洲、东南亚及日系客户。欧洲方面,随着全球车企对中国供应商的认可度提升,公司在欧洲客户现有车型、下一代全球车型,以及面向欧洲、南美和中东市场的车型上均取得进展。东南亚方面,依托马六甲工厂及吉隆坡研发中心,持续拓展宝腾、Perodua等客户,并积极争取印度、印尼项目。同时,公司也获得部分日系客户面向中国、欧洲和东南亚市场的纯电车型项目,产品覆盖车身、底盘、座舱及新能源等领域。
业绩贡献方面,欧洲相关项目预计最快于2028年量产,2029年起有望规模放量,部分项目具备较好的开发费和毛利率。东南亚及日系项目也将逐步推进,但具体收入贡献时间和规模仍取决于项目量产及客户需求。
(2)公司未来海外布局思路
公司海外布局主要围绕两类需求展开一是海外整车厂及全球Tier1客户的本地化配套要求,二是中国车企出海带来的交付需求。公司将结合具体产品的项目规模、产量和量产时间决定海外布局节奏。目前,马六甲工厂和吉隆坡研发中心是东南亚布局的重要支点,除支持现有业务外,未来还将拓展东南亚和印度等市场。
欧洲方面,公司已在慕尼黑、科隆、科布伦茨等地布局研发、销售和项目团队,支持车型开发、项目管理等工作,制造布局则重点评估东欧,已考察波兰、匈牙利和斯洛伐克等地,未来将根据客户需求和项目进展,推动研发与制造协同、贴近客户交付。
3. 公司与辉羲智能在高阶智驾及具身智能等领域的合作进展如何?
公司与辉羲智能在诸多领域开展了深度合作,当前主要有以下进展
具身智能现阶段双方合作集中于机器人域控方向,产品主要是机器人“大脑”或“大小脑融合”域控制器,产品形态有不同变种。相关产品已获得客户定点,并开始小批量交付。目前月度订单规模较小,后续收入贡献规模仍取决于项目量产节奏及客户需求。
高阶智驾公司与辉羲智能在高阶智驾领域的合作方案已用于公司内部L4无人重卡,相关车型预计明年量产,待量产后公司计划再向更多客户推广。
无人物流车受部分现有方案价格上涨影响,公司正向客户推广基于辉羲光至R1芯片的方案,作为替代选择。该方案在算力利用效率方面表现较好,并已完成对π0.5、π0.7等VL模型的适配,测试效果良好。
4. 研发服务业务今年的收入预期及后续展望?在测试验证新规下对业务影响如何?
(1)研发服务业务今年的收入预期及后续展望
一季度受汽车行业销量影响,研发服务业务承压;二、三季度收入逐步暖,公司预计四季度环比三季度进一步改善。展望后续,海外业务增长、新增大客户,以及智能驾驶和L4数据平台能力逐步转化为对外研发服务,有望带来新的增长机会。
(2)测试验证新规对业务的影响
随着辅助驾驶和智能驾驶相关法规要求趋严,道路测试、封闭场地测试、数据软件测试及硬件在环仿真等环节的标准有望提高,尤其是对仿真测试覆盖度和执行度的要求。公司认为这将推动行业测试验证需求增长;凭借多年仿真测试经验及覆盖数据采集、加工、场景管理、数据灌和仿真的L4工具链,公司有望进一步强化竞争力。
经纬恒润(688326)主营业务:公司围绕“电子系统科技服务”定位,本着“价值创新、服务客户”的理念,面向汽车及相关产业客户,持续提供覆盖研发、制造、服务及运营的综合性解决方案。公司以技术研发能力和工程化交付能力为基础,以客户应用场景为牵引,形成电子产品、研发服务及解决方案、大总成及特种载具、智能运输和工业智能协同发展的业务格局。
经纬恒润2026年三季报显示,前三季度公司主营收入43.03亿元,同比下降3.6%;归母净利润-3.93亿元,同比下降423.3%;扣非净利润-5.12亿元,同比下降316.08%;其中2026年第三季度,公司单季度主营收入16.8亿元,同比上升8.01%;单季度归母净利润-1072.05万元,同比下降189.95%;单季度扣非净利润-1.16亿元,同比下降1387.33%;负债率65.41%,投资收益-1392.91万元,财务费用3007.38万元,毛利率17.84%。
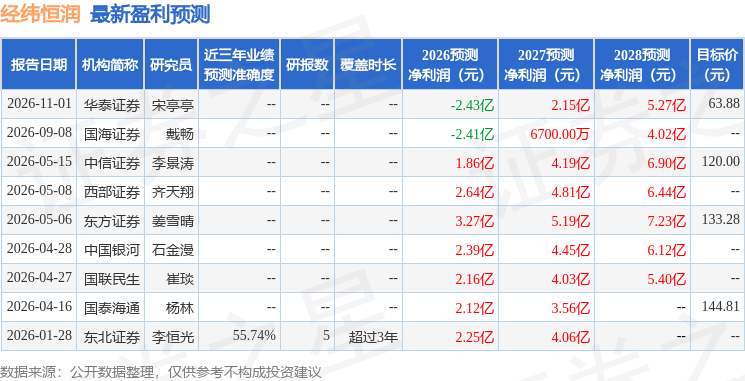
该股最近90天内共有4家机构给出评级,买入评级2家,增持评级2家;过去90天内机构目标均价为63.88。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入350.95万,融资余额增加;融券净流入21.55万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



