证券之星消息,2026年11月3日泸州老窖(000568)发布公告称公司于2026年10月30日召开分析师会议,广发证券谌保罗、中信证券江旭东、民生证券张玲玉、中信里昂盛一然、国泰海通李美仪、高盛刘晔、招商证券刘成、华创证券田晨曦、山西证券熊鹏参与。
具体内容如下:
问:请介绍中秋国庆期间商务、宴席、礼赠等消费场景的恢复情况?如何看待未来宴席的需求的变化?
答:双节期间,行业需求整体企稳,消费场景以礼赠、家庭聚会及宴席为主,商务和自饮对节日动销的拉动相对有限。今年以来,公司持续深耕宴席市场,宴席场景已成为公司中档酒的核心消费场景。展望未来,节庆旺季中宴席与礼赠仍将是品牌竞争的关键战场,公司将持续强化相关场景的消费者培育与渠道建设。
问:请介绍公司目前库存情况?
答:自去年下半年以来,公司有序推进库存去化工作,已取得阶段性成效。当前终端库存处于良性水平,公司产品市场价格保持稳定,相关去化举措仍在持续深化推进之中。
问:请介绍特曲 60版前三季度销售情况?
答:特曲 60版前期依托团购渠道深耕市场、积淀口碑,现阶段已在部分区域启动全渠道运营,持续夯实品牌底蕴,提升品牌影响力与市场美誉度。今年前三季度,特曲 60版收入占比持续提升,主要得益于华北市场低度产品实现突破,以及四川市场高度产品的优异表现。
问:请介绍高度 1573的价格策略?
答:国窖 1573的价值塑造是公司长期坚持的品牌战略,该决策不会改变。高端白酒消费的本质是品牌与价值的消费,价格带的短期波动不会改变品牌长期竞争的逻辑,公司不会因短期扰动而调整战略布局。高、低度国窖 1573承载着不同的战略使命低度国窖 1573肩负规模扩张与年轻消费群体培育的双重任务,高度国窖 1573则承担品牌价值锚定与高端场景占位的核心职责,二者是一套协同发力的组合拳。下一步,公司还将持续推出高低度国窖 1573协同组合政策。
问:请介绍高光 28度销售情况?
答:28°高光以“二分微醺,八分开心”为核心品牌主张,精准锚定年轻消费群体,以轻社交场景为切入点,重塑白酒的消费语境。产品支持纯饮、冰饮、调饮等多种饮用方式,适配聚会、小酌、露营等多元场合,让白酒以更轻松、更自在的姿态融入年轻人的日常欢聚时刻,打破传统白酒“厚重叙事”的刻板印象。渠道布局上,公司采取“线上传统电商平台+线下新零售渠道”双轨并行的分阶段推进策略。28°高光自 7月上市以来,已突破 2000 万元的销售收入。
问:请介绍公司第四季度工作规划?
答:公司将坚定贯彻实施“156”发展战略,深入推进“生态链运营战略”,把握稳中求进的总基调。一是加快立体化渠道网络的建设与布局优化,持续拓宽渠道纵深;二是有序推进库存去化,规范渠道经营行为,严厉防范、整治压货乱象;三是坚守价格管理底线,保持市场价格稳定。
问:请介绍公司对 2026年以及未来分红政策的规划?
答:前期公司已制定《2024-2026年度股东分红报规划》,其中 2026年度分红方案将于 2027年实施。公司目前现金流充裕,具备继续落实今年分红规划的财务基础。后续,公司将结合消费市场环境、行业周期及自身经营发展情况,统筹研究下一阶段股东报事宜。
问:请介绍公司未来费用投放策略?
答:公司将持续深化费用投放的精细化管理,借助营销数字化体系提升渠道费用与市场投入的配置效率,推动费用率维持在合理区间。
泸州老窖(000568)主营业务:泸州老窖系列酒的生产、销售。
泸州老窖2026年三季报显示,前三季度公司主营收入146.68亿元,同比下降36.58%;归母净利润56.71亿元,同比下降47.31%;扣非净利润56.21亿元,同比下降47.67%;其中2026年第三季度,公司单季度主营收入41.95亿元,同比下降37.14%;单季度归母净利润13.32亿元,同比下降57.03%;单季度扣非净利润13.29亿元,同比下降57.01%;负债率20.44%,投资收益1.06亿元,财务费用-2.94亿元,毛利率83.64%。
该股最近90天内共有28家机构给出评级,买入评级23家,增持评级5家;过去90天内机构目标均价为99.97。
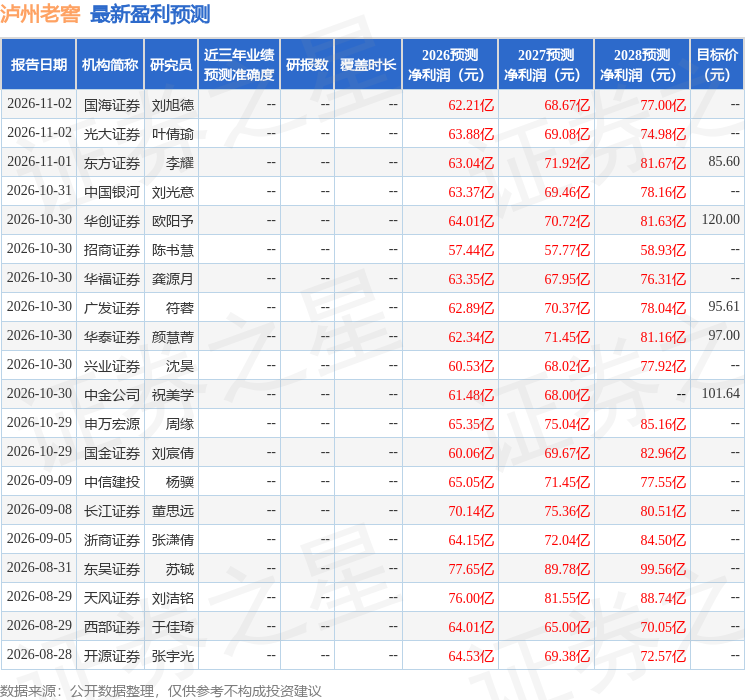
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出9710.33万,融资余额减少;融券净流入731.29万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



