证券之星消息,2026年11月3日金发科技(600143)发布公告称公司于2026年10月27日召开分析师会议,UBS SecuritiesYue Yao、国盛证券徐中良、国泰海通证券沈唯、国信证券董丙旭、宏道投资师成平、华创证券李妍、华泰证券杨文韬、华西基金王丽丽、华源证券汤永俊、开源证券张晓锋、茂典资管唐忠杰、财通证券杨翼荥、瑞银证券李伟臻、申万证券李绍程、时弈私募顾华昊、拾掇投资钟霖、太平洋证券王亮、天弘基金涂彧然、铜冠投资陈宇、西部证券李旋坤、西南证券胡立林、信达证券胡晓艺、东方财富证券马小萱、亚太财产保险王婷、银河证券翟启迪 王鹏、远信投资黄垲锐、长城证券王彤、长江证券王明、中金公司傅锴铭、中泰证券卢安琪、中信建投证券陈俊新、中邮证券费晨洪、东海证券吴骏燕、度势投资顾宝成、耕霁投资刘璟欣、国都证券王双、国海证券杨丽蓉、国联民生证券赵嘉卉参与。
具体内容如下:
问:公司2026年前三季度经营情况介绍
答:2026年前三季度,公司改性塑料产品销量228.27万吨,同比增长9.18%,毛利同比略有增长。受国际油价高位运行影响,上游原料成本大幅上行,公司已于10月8日发布改性塑料系列产品调价通知,正积极和客户沟通,推动调价落地;若调价顺利落地,有望缓解部分成本压力,对四季度经营形成一定积极影响。调价最终落地幅度与范围存在不确定性。敬请投资者注意投资风险。
今年公司在国内汽车等行业业务经营如何,海外客户的开拓情况如何?
今年以来,国内汽车销量同比下滑,但新能源汽车出口保持高速增长,同时海外新能源汽车市场持续扩容。一方面,新能源汽车出口带来的增量,对公司车用改性塑料业务形成支撑,今年前三季度相关销量保持稳健。另一方面,公司积极加快全球化布局,提升公司海外汽车材料市场份额,有效缓解了单一地区波动的风险。与此同时,公司持续推动改性塑料下游应用多元化,电子电工、新能源等领域需求保持稳健,I 服务器等新兴赛道为改性工程塑料、特种工程塑料业务带来增量机会。
在海外客户开拓方面,公司紧跟下游客户的全球化布局节奏,同步配套布局产能,持续强化本地化供应能力,积极拓展海外市场。近年来,公司海外销量持续提升。截至目前,公司已在全球设立23个生产基地及研发机构,其中海外生产基地11个,分布于美国、德国、西班牙、印度、越南、马来西亚、印尼等国家,服务网络覆盖全球130多个国家和地区。
石化业务亏损情况如何?
今年前三季度,国际油价上行带动丙烷价格走高,原料成本大幅上行,产品价格传导存在阶段性滞后,绿色石化板块业务亏损有所扩大。公司正积极推动产品调价落地。
展望后续,公司将持续跟踪油气及丙烷价格波动,强化进销价格动态联动,灵活调整产销节奏,抓住产品调价窗口,努力推动原料与产品价差修复,力争推动石化板块经营情况逐步改善。
全年特种工程塑料板块如何展望?
2026年前三季度,公司特种工程塑料实现销量3.34万吨,同比增长39.17%,销量与毛利均实现同比快速增长。展望全年,在下游新兴市场需求带动及新产品持续落地的支撑下,相关业务有望保持良好的增长态势。
金发科技(600143)主营业务:化工新材料的研发、生产和销售。
金发科技2026年三季报显示,前三季度公司主营收入532.83亿元,同比上升7.39%;归母净利润8.51亿元,同比下降20.07%;扣非净利润7.53亿元,同比下降23.88%;其中2026年第三季度,公司单季度主营收入191.64亿元,同比上升6.59%;单季度归母净利润1.66亿元,同比下降65.36%;单季度扣非净利润1.38亿元,同比下降69.61%;负债率67.93%,投资收益588.15万元,财务费用9.72亿元,毛利率12.06%。
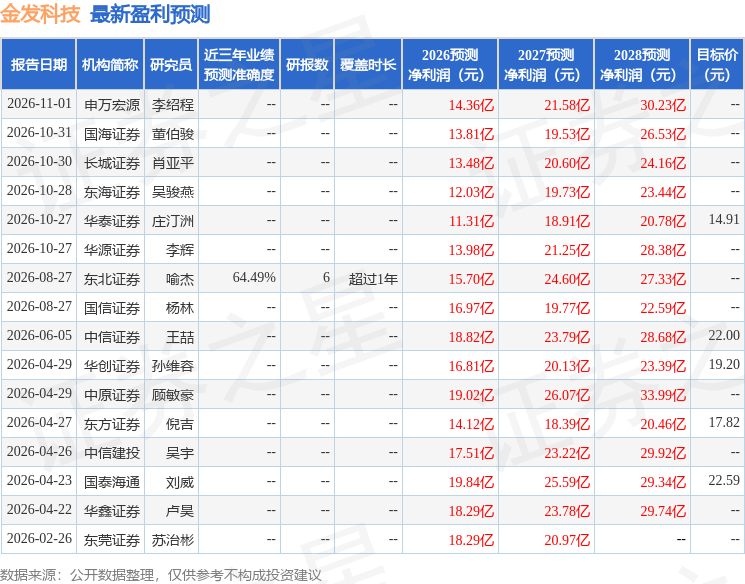
该股最近90天内共有9家机构给出评级,买入评级7家,增持评级2家;过去90天内机构目标均价为16.21。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1.83亿,融资余额减少;融券净流出563.75万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



