证券之星消息,2026年11月3日申万宏源(000166)投资者关系活动记录,参加本次交流活动的证券分析师参与。
具体内容如下:
问:公司新一轮五年战略规划目前推进到什么阶段?中长期对公司的战略定位是什么?
答:"十五五"时期是公司乘势而上、紧跟资本市场深化改革、加快迈向一流的重要战略机遇期。未来五年,公司将紧扣"十五五"经济社会发展重点任务,立足"专业服务、创造价值,成为值得长期信赖的一流投资银行与投资机构"的使命愿景,加快建设核心竞争力突出、特色鲜明、布局均衡、风控稳健、数智融合的一流投资银行和投资机构。在资本市场与实体经济深度融合、投资与融资两端协调发展的背景下,公司将系统性打造"产业投行""交易投行""财富投行"三大增长极,锻造出穿越周期、韧性增长的核心竞争力。今年以来,公司以业务的融合创新优化专业服务、促进价值创造,财富、资管等业务转型加快,资本中介业务保持竞争力领先;管理上,统筹好发展与安全,守住风险底线,治理有效性不断提升,业务协同更加有力有效。下一步,公司将围绕"十五五"重点方向,保持战略定力,坚持做好打基础、利长远工作,为客户创造价值、为股东创造报、为行业高质量发展贡献力量。
问:请公司投资及跟投业务情况。
答:公司结合差异化定位和专业化特色开展本金投资和私募基金管理业务。本金投资业务紧扣服务国家战略、赋能实体经济高质量发展主线,充分发挥综合金融优势及战略协同作用,深耕硬科技股权投资赛道,为科创企业提供全生命周期开资本市场综合金融服务。私募基金管理业务持续加大"投早、投小、投硬科技"力度,积极布局战略性新兴产业,丰富优质股权项目储备,不断加强投资能力建设。
问:请公司的分红政策和股东回报规划。
答:公司始终重视股东报,在努力提升经营业绩的同时,以持续稳定的分红增强投资者获得感,上市以来累计已派发现金红利近200亿元。近年来,公司积极响应监管号召,连续三年开展中期分红,与股东更早分享发展成果。公司一方面积极保持利润分配政策的连续性和稳定性,另一方面,统筹资本补充规划、业务发展节奏,合理安排利润留存,保证资本实力、保障重点战略投入,以夯实长期发展基础,提升盈利水平,为股东创造更持续、丰厚的报。
问:国际业务目前布局和未来定位。
答:公司建立了以香港为中心的全牌照境外一体化业务平台,以国际集团为海外投资控股平台,统筹管理海外业务,控股香港公司及新加坡公司。公司国际业务将精准服务国家重大战略,立足香港跨境金融枢纽定位,围绕"五篇大文章"建设要求,整合境内外资源,努力成为综合金融服务的组织者、人民币国际化的产品服务商、中国资产国际化定价的推动者,以高效投融资服务助力互利共赢的国际经济合作新格局,实现国际业务争先进位,成为公司高质量发展的重要一极。
问:公司对申万宏源香港的定位是什么?未来业务发展目标或重点推进方向?
答:申万宏源香港是集团境外全牌照一体化业务平台、跨境业务核心载体与双向跨境资本桥梁,立足国家金融开放大局,依托香港离岸人民币枢纽优势,是集团国际化战略落地的桥头堡。未来公司将以香港为核心枢纽聚焦"一带一路"建设,夯实牌照、团队、产品能力,承载集团跨境投行、交易、资管、财富、风控等境外全链条业务,联动境内资源协同服务双向跨境投融资需求,深耕"一带一路",服务资本市场双向开放。
问:三季度财富管理业务的主要增长驱动是什么?公司在财富管理业务上的整体战略和重点布局是什么?
答:2026年前三季度,公司经纪业务手续费净收入53.56亿元,同比增长19%;财富管理业务增长,核心来自三方面驱动一是客户结构持续优化,高净值客户、上市公司股东、产业客群的深度经营见效,二是产品供给与投顾服务能力落地,围绕客户风险收益特征搭建分层产品货架,强化投顾陪伴服务,三是客户资产的跨品类经营,通过打通交易、产品、融资、期权、衍生品等服务,提升客户UM 和综合收入贡献。未来,公司将坚持"以客户为中心",向资产配置型财富机构转型,公司将着力提升渠道力、服务力、产品力、数字力及管理力,做强分层投顾体系和优质产品遴选供给,持续深耕高净值、产业、上市公司等特色客群,强化数字化赋能,依托平台工具提升客户运营、资产诊断、陪伴服务效率。
问:公司自营投资情况,未来在 FICC、做市、衍生品及其他机构交易业务上有哪些重点布局?
答:截至2026年 9月末,公司交易性金融资产2,926亿元,其他权益工具投资779亿元,其他债权投资449亿元。FICC 业务按照"三条盈利曲线"战略,推动各项业务稳健均衡发展。其中,第一盈利曲线为债券投资基本盘,收益连续多年大幅超越市场基准,管理规模、投研实力、盈利水平均处行业领先水平,第二盈利曲线依托专业优势提供种类多样、结构丰富的收益互换、收益凭证、场外期权等衍生产品,投顾业务规模行业领先,做市业务覆盖FICC 全品类资产。第三盈利曲线研究构建包括大宗商品、资产证券化产品、含权资产、海外债等多资产多策略组合,有效把握不同资产轮动机会,增强投资组合收入弹性。权益及衍生品业务方面,持续发挥低风险策略的配置价值,聚焦客需,在夯实境内业务基本盘的基础上,全面赋能境内外衍生品业务发展,打造具有国际竞争力的跨境投资交易平台。做市业务方面,公司期权做市牌照总数量稳居行业第一梯队,将继续巩固REITs、ETF 做市优势,强化做市业务盈利性。
问:在低利率环境下,如何看待客需驱动型业务的成长空间?2026年多资产配置与跨境交易能力建设有什么重点?
答:随着居民财富管理意识不断增强、客户资产配置和风险管理偏好改变,机构资产配置、居民财富管理、实体企业风险管理三条需求线持续扩张,驱动多资产、多策略以及衍生品风险管理工具等客需业务增长。多资产配置方面,在稳步发展自营大类资产业务基础上,推动大类资产配置业务指数化和客盘化,实现大类业务的"自营+客盘"的双轮驱动。在跨境能力建设方面,规范跨境衍生品业务统筹管理,持续推进境内外一体化运作机制建设,积极推进与境外机构和财富管理渠道客需对接。
申万宏源(000166)主营业务:企业金融、个人金融、机构服务及交易、投资管理。
申万宏源2026年三季报显示,前三季度公司主营收入178.59亿元,同比下降8.41%;归母净利润71.41亿元,同比下降10.92%;扣非净利润70.46亿元,同比下降11.35%;其中2026年第三季度,公司单季度主营收入40.23亿元,同比下降48.45%;单季度归母净利润14.1亿元,同比下降62.21%;单季度扣非净利润14.44亿元,同比下降61.29%;负债率81.62%,投资收益108.37亿元。
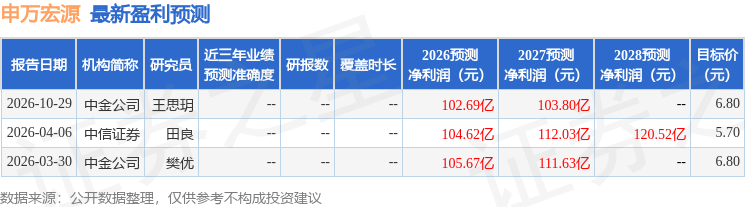
该股最近90天内共有1家机构给出评级,买入评级1家;过去90天内机构目标均价为6.8。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出4.09亿,融资余额减少;融券净流入171.63万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



