证券之星消息,2026年11月3日华利集团(300979)发布公告称Brilliance王珏帆、毕盛投资柴文超、财通基金邢宋思柔、财通证券赵嘉宁、大和资本Carol Xia Siman Chen、大家资产李德宝 张萌 钱怡、东北证券刘家薇、东方财富证券韩欣、东方基金郭晓慧、东方证券昭虹宇、富达国际Teddy Gao Sunny Yang、CL CapitalClemens Lotz、富国基金李娜、富瑞金融集团John Chou Boya Zhen、高盛亚洲刘沛松 郑絜云 Mattie He、光大证券朱洁宇 孙未未、广发证券董建芳、国金证券杨雨钦 杨欣、国盛证券侯子夜 杨莹、国泰海通盛开、国信证券丁诗洁 刘佳琪、海创私募施沙宁、Cyber Atlas CapitalTracy Dai、海通国际陈芳园 寇媛媛、恒越基金江雨谷、花旗银行蔡一菁 刘德雄、华宝基金刘娇 吴心怡、华创证券周星宇 刘一怡 欧阳予 廖承帅 韩星雨 祁继春、华泰证券张霜凝 袁嘉会、华泰资管朱南钰、华西证券王鹤锟、华夏基金黄皓 周晓宇、华源证券周宸宇、Dymon Asia雯妮、汇丰前海证券薛丹彬、嘉实基金张浩嵩、建信基金张湘龙 张富强、建信养老官忠涛、建信资管张旭菁、交银施罗德基金高逸云、麦格理资本Becky Cai 张俊华、摩根大通证券姚倩、摩根基金刘健、摩根士丹利程世维、HSBCWang Yimin Lina Yan、摩根资管吕浩江、南方基金刘思彤、鹏扬基金袁天娇、勤辰资产生名扬、泉果基金魏姝馨、山西证券王冯、申万宏源王立平 求佳峰、深圳市巾凡咨询有限公司李嘉峻、慎知资产张海涛、双安资产郑轶群、LMN CapitalLaurenz Nienaber、硕丰基金张庭坚、太平养老赵莹、泰康基金殷子菡、泰康资产镇婕、天风证券张建宇 于梦鸽 孙海洋、天治基金王娟、万联证券李滢、闻天投资梁悦芹、西部证券张晓艳 胡煊梓 吴岑、信璞投资欧阳荣、Point72卢秋阳 宋星琦、兴全基金伍修毅、兴业证券赵宇、阳光资产朱禹桥、易方达基金任婧、圆信永丰基金李茵琦、长城基金柴程森、长江证券魏杏梓 陈纪豪、招商证券唐圣炀 刘丽、浙商证券周敏 詹陆雨、中财招商投资集团杨洋、Value Partners曹冬青、中国银河证券郝帅 艾菲拉、中金公司华思怡 刘田田 陈婕、中欧基金殷姿 叶培培 沈悦、中泰证券吴思涵、中信建投证券张舒怡 叶乐、中信证券张政 杨奕成、中邮证券自营陈昭旭、中再资产岳思铭、榜样投资沈昊怡于2026年10月29日调研我司。
具体内容如下:
问:参加公司组织的调研活动(线下)的来访人员按深交所规定签署了《承诺书》。
答:公司通常在 11 月底开始讨论明年的预算。公司持续推进客户多元化战略,动态调整客户结构及产能资源配置。公司的适度多元化客户结构,也增强了公司在宏观经济环境与消费市场不确定性增加时的业绩韧性。我们将持续关注全球经济形势以及各品牌的业绩情况,公司管理层对于明年的业绩充满信心。
问公司对未来平均单价的展望如何?
2026 年 1-9 月美元口径平均单价较去年同期基本持平。平均单价的变化与客户组合、产品组合的变化有关。公司服务的品牌,销售单价差距比较大,不同品牌占比的波动,会直接影响公司的平均单价的波动。同时,同一品牌客户的每年的产品类别也会有变动,导致不同价格区间产品占比的波动,也会导致平均单价的波动。公司执行的是多元化的品牌策略,不断在引进新的客户,同时在优化客户结构和产品结构,这些都会影响公司的平均单价。平均单价的变动趋势跟公司营业收入的变动趋势、毛利率的变动趋势相关性很小。
问原材料价格上涨对公司的影响?
公司直接原材料构成中,皮料、纺织布料、化工类材料、橡胶类材料占比较高,化纤类占比不大。公司销售的定价模式是成本加成的模式,原材料的涨价最终会反映到公司的销售价格上。原材料主要包括皮料、纺织布料、橡胶、化工原料等,公司所需的主要原材料由客户指定供应商,其采购定价主要由客户与供应商谈定。部分橡胶原材料等由公司根据客户指定的质量标准进行自主采购,采购的价格则根据市场价格由公司与供应商谈定。公司对用量较大的通用型原材料如橡胶等建立了常备库存,针对本次原材料涨价,公司也已提前做了部署。
问2026 年三季度公司毛利率环比二季度有所改善,公司对后续毛利率走势有怎样的预期?
2026 年三季度毛利率为 22.63%,环比 2026 年二季度提升 5 个百分点,主要系生产效率改善、新工厂产能逐步爬坡、关税带来的不利影响有所缓和。现阶段,公司持续推进降本增效措施,同时新工厂的运营也在逐步成熟,公司管理层和各部门每个月都会对工厂的运营效率进行检讨,针对性地解决问题,稳步推动毛利率水平修复改善。
问公司未来几年的产能规划如何?
考虑到客户订单的需求,未来几年公司仍会按照既定节奏进行产能扩张。未来3-5年,公司主要将在印尼新建工厂并尽快投产,具体的工厂投产进度公司将及时披露。公司的产能除了通过新建工厂、设备更新提升产能外,还可以通过员工人数和加班时间的控制保持一定的弹性,每年具体的产能的配置将根据当年订单情况进行调整。
问近年东南亚尤其是越南劳工成本上涨明显,请问公司如何应对劳工成本上行?
随着越南经济的不断发展,劳动力成本提升不可避免,但是目前以及未来相当长的一段时期,越南的投资环境仍对制鞋业具有吸引力。公司的对外销售价格是成本加成的定价模式,公司会随着人工工资的调整来调整销售价格。同时,为了分散风险并把握东南亚其他地区的成本优势,公司已在印尼建设新工厂,并且印尼工厂已于2024年上半年开始投产。
问未来三年资本开支计划如何?
公司将继续在印尼、越南新建或扩建工厂,新工厂的投产节奏将跟订单情况进行匹配,同时在老工厂也会进行设备的自动化改造。2022年-2025年公司资本开支每年大约在11-27亿人民币,预计未来几年可能保持在区间平均或偏中上水平。
问公司未来的分红比例会维持稳定或者进一步提高吗?
公司重视股东投资报,2021年度进行了两次分红(2021年中期及2021年年度),现金分红合计占全年净利润比例约89%;2022年年度现金分红金额占净利润比例达43%;2023年年度现金分红金额占净利润比例约44%;2024年年度现金分红金额占净利润比例约70%;2025年度进行了两次分红(2025年中期及2025年年度),现金分红合计占全年净利润比例达76%;2026年半年度现金分红金额占当期净利润比例达122%。公司利润分配政策,会兼顾股东利益和公司发展的需要,目前公司已经积累了较高的未分配利润(2026年9月末合并报表未分配利润金额约人民币89亿元),公司现金流也非常好。在满足资本开支、合理日常运营资金外,公司会尽可能多分红。
华利集团(300979)主营业务:运动鞋的产品开发设计、生产与销售。
华利集团2026年三季报显示,前三季度公司主营收入164.43亿元,同比下降11.98%;归母净利润15.73亿元,同比下降35.42%;扣非净利润14.4亿元,同比下降42.4%;其中2026年第三季度,公司单季度主营收入55.18亿元,同比下降8.33%;单季度归母净利润6.2亿元,同比下降18.91%;单季度扣非净利润6.02亿元,同比下降26.18%;负债率35.62%,投资收益6391.11万元,财务费用7781.96万元,毛利率19.37%。
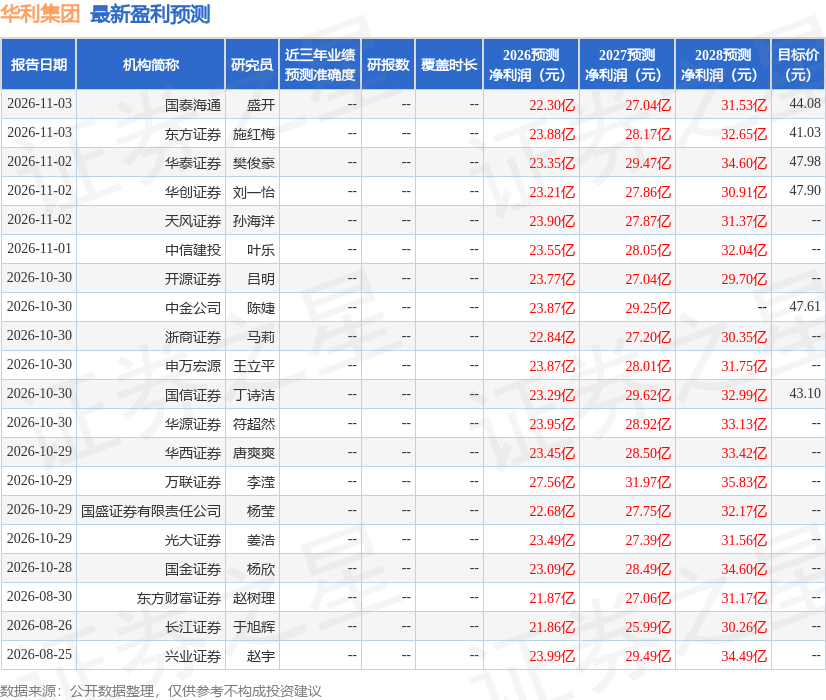
该股最近90天内共有24家机构给出评级,买入评级20家,增持评级4家;过去90天内机构目标均价为42.39。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出4244.59万,融资余额减少;融券净流出539.41万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



