证券之星消息,2026年11月4日鸿远电子(603267)发布公告称公司于2026年11月2日接受机构调研,东方财富证券、华泰证券、华西证券、开源证券、申万宏源证券、太平洋证券、天风证券、兴业证券、银河证券、浙商证券、中航证券、长江证券、中金公司、中泰证券、中信证券、中银证券、方正证券、光大证券、广发证券、国海证券、国盛证券、国信证券、国元证券参与。
具体内容如下:
公司参会人员与投资者进行了充分的交流与沟通,严格按照相关制度规定,没有出现未公开重大信息泄露等情况。 年末减少 0.26%;归属于上市公司股东的净资产 45.39亿元,较2025年末增长 2.66%。
2026年第三季度,公司实现营业收入 4.08亿元,同比减少0.21%;归属于上市公司股东的净利润-0.44 亿元,同比减少215.32%,归属于上市公司股东的扣除非经常性损益的净利润0.07亿元,同比减少 78.81%。
利润变动的主要原因之一,是公司持有的成都宏明电子股份有限公司股权、北京翠湖原始创新一号创业投资基金(有限合伙)份额在合并报表中分别列示为“交易性金融资产”、“其他非流动金融资产”,上述资产公允价值变动对前三季度、第三季度归属于上市公司股东的非经常性损益的影响金额分别为4,830.40万元、-5,473.66万元。该损益为未实现浮盈或浮亏,尚未形成实际现金流,未来随市场价格波动存在不确定性。
扣除非经常性损益影响,公司 2026年前三季度,下游高可靠客户采购计划因防务政策原因尚在逐步明确,自产业务核心产品高可靠瓷介电容器需求尚未充分释放,同时,代理业务受益于汽车电子、光伏、工业控制、电力电子等领域需求增长而实现良好的增势,其收入占比的提升使得高成本业务权重增加,结构性拉低了整体的毛利,同时叠加相对刚性的运营费用使得归属于上市公司股东的扣除非经常性损益的净利润降低。
二、互动交流
(一)苏州和安徽募投项目的落地节奏?
公司本次募集资金主要投向自产业务民用领域,大规模提升民品产能,推动民品业务发展。苏州募投项目拟利用公司现有生产场地资源,开展厂房适应性改造,配套采购先进生产及检测仪器、完成软件系统迭代,搭建智能化生产链路,针对微小型高容量、高压安规瓷介电容器与可调电容器开展产线升级,实现产障与项目对接,稳步推进在手订单履约,并依托技术迭代夯实配套竞争力,把握行业结构性机会。
(五)公司是否有股权激励计划?
公司将结合整体经营现状、业绩及激励机制来评估是否在合适时间相关激励措施。
(六)公司在商业航天方面,有哪些布局?
公司积极布局战略性新兴行业,开拓新兴领域市场,参与行业标准制定,持续优化产品和业务结构,培育业务增长新引擎,不断提升企业综合竞争力。未来将结合国家战略需求,持续推进产品适配与客户拓展。
鸿远电子(603267)主营业务:以瓷介电容器、滤波器、微处理器、微控制器及配套集成电路、微波模块、微纳系统集成陶瓷管壳等为主的电子元器件的技术研发、产品生产和销售,包括自产业务和代理业务两大类。
鸿远电子2026年三季报显示,前三季度公司主营收入13.32亿元,同比下降6.71%;归母净利润1.75亿元,同比下降21.3%;扣非净利润1.14亿元,同比下降45.99%;其中2026年第三季度,公司单季度主营收入4.08亿元,同比下降0.21%;单季度归母净利润-4434.87万元,同比下降215.32%;单季度扣非净利润676.95万元,同比下降78.81%;负债率15.11%,投资收益-57.7万元,财务费用-154.45万元,毛利率40.37%。
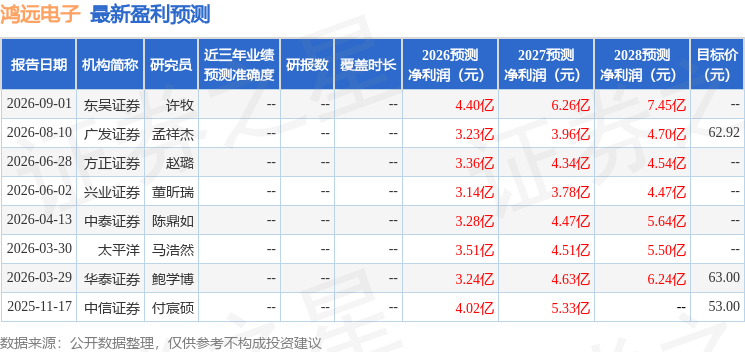
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家;过去90天内机构目标均价为62.92。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1.41亿,融资余额减少;融券净流出86.46万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



