证券之星消息,2026年11月4日中航高科(600862)发布公告称公司于2026年10月29日接受机构调研,IDG资本、国信证券、南方基金、华泰证券、华安基金、华夏基金、韩国投资(上海代表处)、嘉实基金、摩根士丹利华鑫基金、长城基金、中银国际证券、兴业证券、银河基金、财通基金、易方达基金、创金合信基金、德邦基金、大家资产、东方阿尔法基金、富安达基金参与。
具体内容如下:
问:公司2026年三季度经营情况?
答:2026年1-9月,公司整体营业收入、利润同比略有下降;第三季度(7-9月)单季营业收入同比增长21.66%,单季归母净利润同比增长43.13%。三季度收入增长主要来源于产品交付及收入确认规模提升。公司积极对接客户需求,全力保障产品交付,有序推进已交付项目收入确认;同步落实降本增效、优化内部管理,推进各项重点科研生产任务,共同推动三季度收入同比增长。民机板块任务饱满、按计划交付,延续半年报以来的增长态势,公司已提前布局产能资源,科研攻关与交付工作有序推进;子公司优材百慕收入、利润同比增长,业务运行稳定;低空业务稳步推进,下游客户多处于适航取证阶段,公司保障取证客户供货并积极储备后续订单;南通装备业务保障零部件、模具配套需求,补强产能,保障内部订单交付。
问:航空新材料板块中,民机、传统防务装备的收入拉动占比大概是什么水平?
答:截至三季度,民机业务累计收入占比已超10%。自去年起,民机科研任务陆续落地,项目交付带动收入明显增长。民机是公司“十四五”重点布局方向,大飞机赛道长期需求明确。公司将持续保障科研交付、适时补充产能,并跟进商飞、商发需求规划匹配产能。上发复材目前正开展产品1测试和认证工作,与航空工业复材、商发交付协同紧密,商发同步推进测试认证。
问:民机板块航空新材料业务同比增幅大概是什么水平,是否实现翻倍增长?如何判断民机业务当前所处发展阶段?往后看,民机高增长的延续性如何?
答:2025年民机业务收入已过亿元,同比实现较大增长。现阶段民机业务主要由科研任务驱动,公司跟随客户节奏保障交付与技术攻关,行业长期前景较好。公司根据客户需求匹配资源投入,2025年董事会审议通过91,750万元民用航空复合材料构件能力提升建设项目,面向民机方向开展产能布局,同步推进多项产品认证;民机及商用航空发动机、低空经济是公司后续重点业务方向。
问:展望未来,如果民机业务进入批量交付,公司最终交付形态是以结构件为主,还是直接对外销售预浸料?
答:航空工业复材是商飞关键配套供应商,产品形态包含预浸料材料及结构部件。
问:三季度收入环比小幅下滑,但归母净利润环比增长超过50%,驱动来自预浸料交付升和降本增效。Q2、Q3的收入结构变化,Q2民机收入占比是否更高?三季度军工防务需求是否出现恢复迹象?
答:二、三季度客户及交付结构有所变动。年初部分客户需求阶段性放缓,三季度已有部分新需求落地;主要是交付节奏波动,需求本身并未消失,部分短期新订单已落地。公司在销售、采购端实施综合协同策略,兼顾产业链上下游良性发展。前期落地的部分合作机制阶段性成效尚不突出,在当前需求逐步恢复、产业链承压的背景下,相关举措效果逐步显现,并体现在三季度经营成果中。后续公司将持续响应客户需求,深耕技术创新、夯实核心能力、推进降本增效,维护产业链可持续健康发展。
问:T800及以上等级产品收入占比持续升,老型号产品收入下滑。前三季度是否延续该趋势?如何看待T300、T700老型号,以及T800以上高端产品的未来需求?
答:前三季度延续T800及以上高端材料收入占比提升的趋势。T300、T700等老型号产品,仍将根据客户订单需求组织交付。从行业角度来看,低空等市场化应用场景并非全部采用高等级材料,成本与价格是市场竞争中的重要因素,T300等产品可适配部分场景的性价比需求。公司将结合客户应用场景与成本承受能力开展选型验证,按需匹配不同等级材料,为高端需求提供高性能产品,实现差异化供给。
问:行业推行双流水供货,长协到期后,公司的市场份额是否会发生变化?如何看待未来几年的竞争格局?
答:航空工业复材作为航空工业集团专业化复材平台,在材料研发、部件制造、全流程检测等方面积淀深厚,短期竞争优势稳固。下游推行双供方配套属于行业正常发展趋势,公司将持续强化技术迭代、质量稳定交付、成本管控,积极参与竞标,巩固核心配套地位,维持整体份额,并积极开拓新兴市场,同时持续跟踪低成本需求变化、新参与者进入供应链的情况。公司会综合多维度开展经营,规避低价竞争带来的产业链风险。
问:公司参股长盛科技,长盛已经取得商飞T800碳纤维PCD认证。长盛能否在商发业务上形成供应协同,助力公司降本增效?
答:参股长盛科技后,双方业务协同推进顺畅。顺应行业双供方供货政策,长盛相关产品已纳入备选材料库。在科研项目合作中,公司对多方材料性能进行比对评估,逐步改变单一供方配套模式。双方合作聚焦项目落地,优先完成材料测试和科研验证,部分产品测试结果表现良好。参股长盛后,激活供应链竞争机制,推动了供应链成本优化。后续公司将持续深化供应链协同,助力公司降本增效。
中航高科(600862)主营业务:聚焦航空新材料主业,业务范围涵盖航空新材料、商用发动机关键零组件、通用航空装备复合材料及制品、民用航空复合材料及构件、航空专用装备、航空零部件、工装模具等战略性领域。
中航高科2026年三季报显示,前三季度公司主营收入35.97亿元,同比下降4.36%;归母净利润7.27亿元,同比下降9.82%;扣非净利润7.24亿元,同比下降9.28%;其中2026年第三季度,公司单季度主营收入12.34亿元,同比上升21.66%;单季度归母净利润2.88亿元,同比上升43.13%;单季度扣非净利润2.86亿元,同比上升46.95%;负债率26.29%,投资收益-2139.3万元,财务费用-1363.61万元,毛利率36.94%。
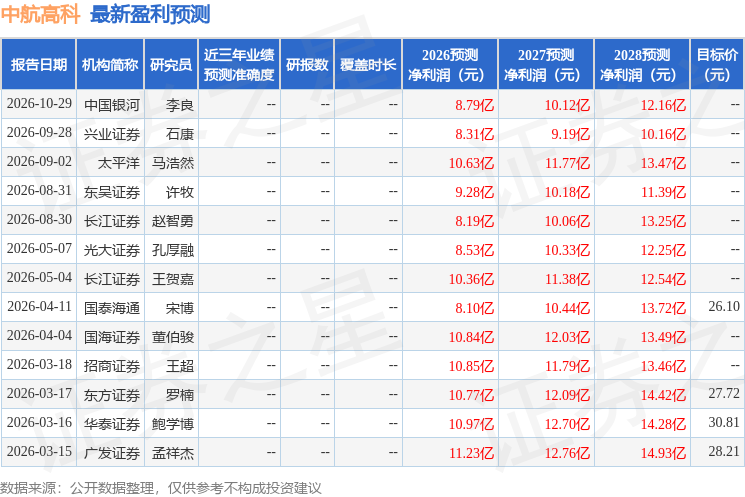
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出6024.11万,融资余额减少;融券净流出674.89万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



