证券之星消息,2026年11月5日凌云光(688400)发布公告称公司于2026年11月3日组织现场参观活动,北京证监局、北京博润银泰投资管理有限公司、北京弘峰投资管理有限公司、万和证券机构部、银河证券、北京青创伯乐投资有限公司、中航机载系统股份有限公司、上海证券天津营业部、国泰海通证券、金泰资本、北京中军投资管理公司、北京上市公司协会、四川大决策、约调研平台、北京大牛踏燕投资管理有限公司、华商基金、中信建投自营、东方财富证券、星展银行、宏信资本、珠海聚亿基金、三元基因、中信建投证券、北京汇天诚私募基金公司、上海宝弘景资产管理有限公司、证券日报、中国基金报、金汇资本、北京风炎私募基金管理有限公司、北京盈建科软件股份有限公司、利亚德参与。
具体内容如下:
活动流程 13:30-14:00 公司前台签到 14:00-14:30 参观公司展厅 14:30-14:45 合影留念 14:35-14:40 嘉宾介绍 14:40-15:00 致辞 15:00-15:30 凌云光主要经营情况介绍 15:30-15:50 中信建投证券行业分析 15:50-16:30 高管交流 16:30-16:40 总结结束 二、交流主要内容 公司2026年前三季度业绩表现较好的主要原因是什么?目前在手订单及收入转化情况如何?
前三季度公司收入同比略有增长(7%),利润端表现较好,主要得益于主营业务盈利能力的改善。剔除投资收益影响后,扣非净利润同比增长约30%,且是在研发投入同比增长8000多万元、部分固定资产加速折旧的背景下实现的,反映出公司经营质量的稳步提升。
订单方面,公司整体订单获取情况良好,同比增速高于同期收入增速,业务结构调整初见成效。其中光通信下游部分订单尚未完成收入转化,具体转化进度取决于产品交付及客户验收安排,存在不确定性。相关财务数据请以公司披露的定期报告为准。 公司在AI应用端(特别是具身智能方向)有哪些布局?视觉技术如何赋能应用端各行业?
公司是具身智能产业发展的受益者,在AI应用端的布局主要包括三方面:一是机器人数据采集,公司运动捕捉设备及多模态数据采集方案已应用于北京石景山等地的数据采集中心,并与众多机器人本体厂商开展合作;二是机器人质量检测系统,为机器人本体厂商提供量产检测服务;三是机器人训练系统,通过真人动作采集与视觉骨骼建模技术,为机器人训练提供数据支撑与评价标准。此外,公司正与头部制造客户探讨“具身智能数据采集+机器人本体”的整体解决方案,基于具身方案服务客户的智能生产与检测。具身智能相关业务目前收入规模较小,对公司当期经营业绩不构成重大影响,其后续推进进度存在不确定性,敬请投资者注意投资风险。
在行业赋能方面,公司视觉系统已在工业领域深度应用,将工艺理解、缺陷分类分级等能力与大语言模型结合,构建推理模型,实现产线预测性维护。公司定位是以“视觉+AI”推动工业人工智能在各行业场景落地,帮助客户实现更高质量的智能制造。 如何看待国内同行业公司?公司未来的行业地位和发展目标是什么?
国内机器视觉行业各家公司定位各有侧重,整体都较为优秀。公司走的是“相机+系统+装备”路线,产业链覆盖较全,相关产品在应用行业的首批创新推出比例较高,在多个细分领域与海外头部厂商竞争并持续取得突破。公司定位是聚焦行业头部大客户,以对最终结果负责的系统能力推动工业人工智能落地。目前机器视觉行业市场空间约400多亿元,公司以百亿收入为中期发展目标,致力于成为该领域有核心技术、客户导向的领先企业。
市场传闻称谷歌向Polatis下达大额OCS订单且由公司代工生产,是否属实?OCS业务收入贡献及后续展望如何?
上述传闻不属实。公司是Polatis在中国及东南亚地区的代理商,负责相关产品的市场培育、销售及客户服务,目前不涉及生产代工。
业务进展方面,OCS已经在国内光模块、光器件厂商的自动化测试场景实现小批量订单。数据中心规模化应用OCS有赖于网络架构升级,国内市场批量应用尚需时日。
公司对外投资并购的策略是什么?
公司投资始终围绕产业链展开、服务主业,不做纯财务投资,过往对芯片、大模型等领域的投资均体现了产业协同逻辑。下一步将重点关注上游芯片、AI算法、光通信核心器件等方向,不排除适机开展收并购,核心考量是标的公司与公司工业人工智能、具身智能、光通信战略版图的协同性。公司也在持续关注半导体检测、先进封装(如代理的TGV玻璃通孔设备,已实现国内首单突破)等下一代技术方向。
上述投资方向及收并购考量系公司战略层面的规划,具体是否实施、实施时点及标的均存在不确定性,后续如有实质性进展,公司将严格按规定履行信息披露义务。
数字人等新业务与现有业务的关系如何?
公司现有业务以“视觉+AI”为主线,机器视觉板块面向消费电子、印刷包装、新能源、半导体等工业场景,提供可配置视觉系统与智能视觉装备。数字人相关业务相对独立,技术上依托公司在机器视觉领域长期积累的三维重建、动作捕捉、视觉内容制作等能力,面向文化、传媒、营销等内容创意场景,是公司视觉能力从工业场景向内容场景的延伸。未来,公司将积极探索与头部互联网平台企业的战略合作,拓展 3D 内容、数字人等应用场景的商业化机会,推动新业务与主业协同发展。
凌云光(688400)主营业务:机器视觉、光通信产品与服务。
凌云光2026年三季报显示,前三季度公司主营收入22.74亿元,同比上升6.9%;归母净利润4.28亿元,同比上升222.91%;扣非净利润1.46亿元,同比上升30.35%;其中2026年第三季度,公司单季度主营收入8.23亿元,同比上升8.36%;单季度归母净利润-2.28亿元,同比下降723.41%;单季度扣非净利润2088.01万元,同比下降32.85%;负债率25.9%,投资收益-2.15亿元,财务费用1162.58万元,毛利率39.23%。
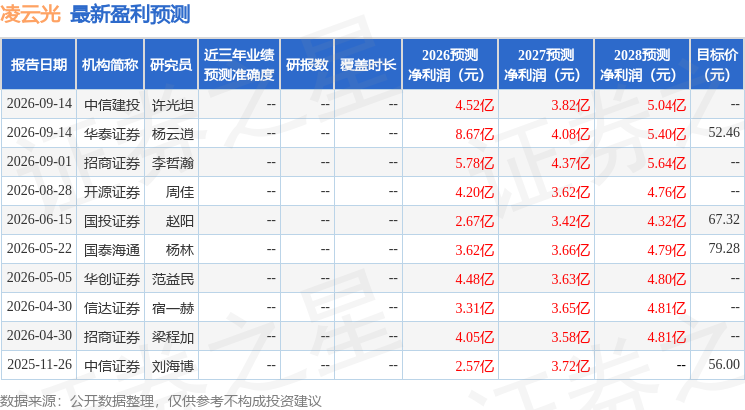
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为52.46。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1.5亿,融资余额减少;融券净流出4.61万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



