证券之星消息,2026年11月9日北方国际(000065)发布公告称公司于2026年11月9日召开业绩说明会。
具体内容如下:
问:领导们好,公司目前市净率大约在 1 倍附近,股息率 TTM 约 1.4%。在经营现金流改善、负债率下降到 53% 的情况下,想了解公司对分红政策有没有新的考虑?管理层如何看待当前的估值水平与股东回报之间的关系?
答:投资者您好!公司始终认为,持续、稳定的现金分红是与股东共享经营成果的重要方式。近年来公司经营现金流状况有所改善,资产负债结构也趋于优化,这为公司在兼顾长期发展与股东报之间提供了更大的空间。管理层对提升股东报的重视程度是明确的,未来将在符合《公司章程》及相关规定、综合考虑经营发展资金需求、投资项目安排和现金流状况的前提下,对利润分配方案进行审慎研究。具体分红安排仍需履行必要的审议程序,届时以公司公告为准。
问:请教公司,目前在跟进的投标项目里,有没有预计在未来半年内可能落地的较大体量项目?是年底会相对集中一些,还是会更均匀地分布到明年?
答:投资者您好!公司近期签署合同情况、重大合同履行情况,请您参见每季度末披露的工程业务经营情况公告以及年度报告中“公司已签订的重大销售合同、重大采购合同截至本报告期的履行情况”等相关内容。如新签金额达到披露标准的重大合同,公司将严格按照相关法规及时履行信息披露义务。感谢您对公司的关注。
问:各位领导好,注意到三季度单季毛利率是 16.25%,比上半年的水平有所回落,也略低于去年同期的 16.68%。想了解这个季度间波动是项目结构的正常变化,还是有某个大项目进入了毛利相对较低的施工阶段?
答:投资者您好!以上毛利率波动系项目结构的正常变化。感谢您对公司的关注。
问:三季度公告的新签重要项目是印尼 MBJ 运维和巴基斯坦有轨电车供货两单。想确认一下,这个"重要项目"的披露口径是否有金额门槛?门槛之下的中小项目和运维类合同,前三季度整体的新签情况大致如何?
答:投资者您好!公司 2026年前三季度累计新签合同 6.8亿美元。感谢您对公司的关注。
问:董秘您好!报告到波黑科曼耶山 125MWp 光伏项目在建工程较年初增加 30.30%。想请教这个项目目前建设进度如何?预计什么时候能够并网投产?投产后对运营板块的贡献,公司内部有没有大致的预期?谢谢!
答:您好。波黑科曼耶山 125MWp光伏项目目前处于建设收尾阶段,项目整体进度约 98%,后续并网仍取决于送出线路建设、技术验收及当地许可办理进展。具体时间请以公司后续披露为准。谢谢。
问:工程建设板块收入已连续多个季度下滑。请披露当前在手订单和新签合同额的具体规模及同比变化;埃及阿布基尔地铁车辆等新项目预计何时进入收入确认节点?公司能否给出2026年全年工程板块收入环比改善的明确指引?
答:投资者您好!公司新签署合同情况、在手订单情况,请您参见每季度末披露的工程业务经营情况公告。埃及阿布基尔地铁车辆项目已启动首辆车体生产制造。项目收入按合同履约情况和会计政策确认,具体金额和时点以定期报告披露为准。公司将推进重点项目交付和结算。感谢您对公司的关注。
问:管理层您好!公司在 2025 年三季报中曾到,蒙古矿山工程一体化项目毛利同比下降是当期归母净利润减少36.02% 的主要原因。今年这个项目完成了 3,046 万方采运量、307 万吨物流运量、475 万吨过货量和 255 万吨焦煤销量,规模看起来是稳定的。想请教它的毛利水平目前恢复到什么程度?焦煤价格波动对这块业务的影响弹性大概有多大?公司在定价或长协安排上有没有做过调整来平滑这种波动?
答:您好。受焦煤价格同比上涨以及采矿、运输环节降本增效等因素带动,项目毛利率较上年同期明显改善。煤价上涨通常有利于销售端,但对利润的实际影响还取决于采购价格的调整节奏、库存成本、实际销量及拉运通关情况。公司结合市场变化安排采购、库存和销售节奏,积极与蒙方沟通协调,并拓展煤源渠道。2026 年 10 月 28 日,公司董事会已审议通过开展焦煤套期保值业务的议案,拟通过期货、期权管理现货经营面临的价格波动风险。谢谢。
问:请蒙古业务基于焦煤已经形成完整产业链,是否有其他煤种、其他矿产业务的延伸发展的规划?
答:您好,公司正依托现有焦煤产业链,关注向其他矿产业务延伸的机会,相关事项尚处于初步洽谈和论证阶段,未形成确定方案。后续如达到信息披露标准,公司将及时履行披露义务,谢谢。
问:公司营收为什么一直在萎缩呢?是否说明公司的运营能力不行呢?
答:投资者您好!公司大力实施以投资为驱动的转型升级战略,推动向投建营一体化与 EPC并举模式的发展,对于毛利率水平较低的市政房建类 EPC 项目主动予以收缩,提升运营能力转向更高毛利的电力运营等投资项目,整体实现了更高的经营质量。谢谢。
问:请剔除汇兑损益、信用减值转回、联营企业投资收益这三项后,公司前三季度主业(工程建设+资源设备供应链+工业制造)的经营性利润是多少?同比是增长还是下降?管理层如何看待这三项非经营性因素对利润的贡献占比?
答:投资者您好!公司三季度汇兑损益、信用减值损失、投资收益等数据,请参见公司第三季度报告。汇兑损益受汇率波动影响,具有较大不确定性,系海外业务固有风险,公司主要通过远期结售汇等外汇衍生工具锁定汇率、以及优化外币资产负债结构等方式,尽可能降低汇率波动对经营业绩的影响。信用减值转系前期已计提减值因客户款或信用状况改善所致,具有一次性和偶发性特征。上述两项公司不视为可持续的利润来源。公司前三季度对联营及合营企业投资收益主要系合营企业 RNPL 的投资收益,该企业为孟加拉博杜阿卡利 1320MW 超超临界火电站项目公司,其投资收益具有可持续性。感谢您对公司的关注。
问:截至三季度末应收账款余额是多少?1年以上账龄占比有何变化?针对伊拉克、尼日利亚等高风险国别客户,是否进行了单独的减值测试和计?国际工程客户组合 1 年以内6.81%的计比例是如何确定的
答:投资者您好!截至三季度末应收账款金额为 36.72亿元。公司对于单项计提金额占各类应收款项坏账准备总额的 10%以上或金额大于 1000 万元均进行了单独的减值测试与坏账准备计提。对于国际工程客户组合,公司参考历史信用损失经验,结合当前状况以及对未来经济状况的预测,编制应收账款账龄与整个存续期预期信用损失率对照表,计算预期信用损失。感谢您对公司的关注。
问:半年报显示公司全部担保余额为 95.10亿元,占净资产八成以上,其中近六成为对控股股东的连带责任担保。请三季度末该余额有何变化?相关担保是否设置了反担保措施?是否建立了量化的风险控制上限?
答:投资者您好!公司向控股股东提供的连带责任担保本身即为反担保。本公司之合营企业 RPCL-NORINCO Inti PowerLimited (RNPL)向中国进出口银行作为牵头行的银团贷款177,753.80 万美元用于投资建设孟加拉博杜阿卡利 1320MW 超超临界火电站项目。RNPL的双方股东将持有的全部项目公司股权质押给项目担保代理行,孟加拉财政部和本公司控股股东中国北方工业有限公司分别提供 50%的融资担保,担保方式为连带责任保证担保。同时,公司为中国北方工业有限公司的融资担保提供反担保。随着 RNPL对银团的贷款归还,担保金额将相应的降低,2026 年 RNPL 已按期完成两期的还本付息,截至三季度末担保金额有所下降。公司对于担保设置了严格的审批程序、台账管理、以及异常情况预警监测措施,控制担保风险。感谢您对公司的关注!
本次投资者活动没有发生未公开重大信息泄密的情况。
北方国际(000065)主营业务:工程建设与服务、资源供应链、电力运营和工业制造等。
北方国际2026年三季报显示,前三季度公司主营收入80.54亿元,同比下降18.77%;归母净利润5.22亿元,同比上升7.71%;扣非净利润5.14亿元,同比上升7.03%;其中2026年第三季度,公司单季度主营收入26.28亿元,同比下降17.39%;单季度归母净利润1.96亿元,同比上升11.48%;单季度扣非净利润1.94亿元,同比上升10.98%;负债率53.02%,投资收益2.45亿元,财务费用3.15亿元,毛利率17.32%。
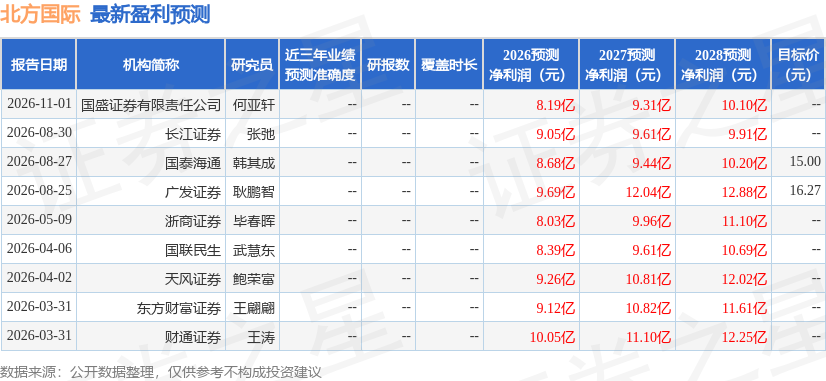
该股最近90天内共有5家机构给出评级,买入评级5家;过去90天内机构目标均价为17.14。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出3768.65万,融资余额减少;融券净流入158.77万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



