证券之星消息,2026年11月10日博盈特焊(301468)发布公告称公司于2026年11月10日接受机构调研,海富通基金陈华鑫参与。
具体内容如下:
问:当前越南生产基地的产线数量及产能对应关系是怎样的?
答:公司越南生产基地目前有 8条 HRSG生产线。越南基地生产的 HRSG 产品主要为燃气发电项目中余热收锅炉相关核心部件,一条 HRSG生产线一年大约生产 2套左右的匹配重型燃气轮机的 HRSG装置,具体的产能输出,主要取决于公司生产线的排产计划与节奏。此外,原材料供应、设备状态等也是重要的影响因素。
问:公司生产的 HRSG产品定价体系是什么?新签订单价格相比之前有何变化?变化的依据是什么?
答:公司采用“一合同一报价”,每套 HRSG定价独立核算成本,产品定价由材料预算、工时预算、其它费用和由设定的净利润率计算出的净利润构成。公司后期签订的订单较前期订单价格有所上涨,原因是市场上 HRSG产品产能缺口较大,产品供不应求,公司有一定议价权;其次是公司越南生产基地与海外竞争对手相比较,公司定价偏低,存在一定的提价空间。
问:如何展望越南生产基地 HRSG 产品后期的订单落地情况?越南生产基地今年内会有订单的交付吗?
答:燃气轮机主机的生产、交付和安装需要一定的周期,各大厂家的产能扩充落地需要一个过程,作为辅机的 HRSG订单签署会与主机产能的落地保持一致。
公司越南生产基地已有 8条 HRSG生产线投入生产,客户会根据主机配套需求的节奏和公司的产能落地情况及公司前期订单的执行情况来安排下单的节奏。
越南生产基地目前已投产的生产线处于满产状态,订单的生产工作正在紧锣密鼓地推进中,其中部分订单预计将在今年年内进行交付。
问:本次拟收购罗克莱公司,对上市公司的核心意义是什么?
答:本次拟收购罗克莱是公司围绕“一个平台”战略的具体实践,高度契合公司的“三条路径”战略
①拓展产品品类标的公司是海洋管道装备及核心零部件的领先企业,本次交易完成后公司将进入海洋装备领域,进一步丰富公司的产品类别;
②拓展应用领域将上市公司的防腐防磨堆焊技术能力从工业设备外壁堆焊,延伸至海洋油气装备的内壁耐腐蚀堆焊,进入市场空间更大的深海油气装备赛道;
③拓展国际市场标的公司拥有 PI 5LD/6/6D/20E/20F、DNV、BS、BV等国际认证及众多国际客户资源,进一步加速上市公司国际化布局。
总之,本次拟收购交易系公司贯彻实施“一个平台、三条实现路径”发展战略的重要举措。本次交易完成后,公司与标的公司将进行业务融合和协同,标的公司将纳入公司合并报表范围,有利于公司进一步扩大业务规模,拓展新的市场领域。本次交易的实施符合国家新质生产力发展方向,能够有效提升公司核心竞争力和盈利能力,符合公司和全体股东的利益。
问:本次拟收购罗克莱,核心考量因素是什么?
答:本次合作主要基于四方面考量
一是规范性,标的公司前期就筹备北交所上市事项开展了大量工作,规范程度较高,为并购快速落地提供重要基础;
二是基本面,标的公司营收、利润及实际经营情况在国内同类公司中具有明显优势,且未来业绩承诺实现具有扎实的基础;
三是双方技术同源,两家公司的核心工艺都是“堆焊”、“表面熔敷耐腐蚀”技术体系,底层依赖的都是材料配方、熔敷工艺、稀释率控制、堆焊装备等基础要素,双方在这些基础要素上的技术积累可直接复用;
四是协同效应,双方合作可实现“1+1 大于 2”的效果,在供应链、产能、技术等双方互补性很强。
问:海工领域在公司业务版图里是一个怎么样的定位?
答:自 2023 年上市以来,公司围绕拓展产品种类、应用领域及海外市场的战略,布局本部共和生产基地、大凹生产基地和越南生产基地三个生产基地。公司原有业务主要覆盖垃圾焚烧炉、火电等领域,并以海外市场为主,目前海外订单占比超过 70%。在油气复合管及海工领域,公司认识到该市场规模较大,并持续开展技术研发和市场探索。近两年公司对国内该领域头部企业进行了全面考察。
本次计划收购罗克莱,是公司上述战略的延续。罗克莱为国内行业头部企业,除双金属冶金复合管道外,在海底法兰及连接件、卡箍法兰、弯管、管件及各种耐蚀涂层紧固件等领域具有突破性成果,其海洋管道装备及海底核心零部件在国内处于领先地位,若本次交易完成,公司产品种类将拓展至海洋管道应用领域,进入更大的海洋油气装备赛道;同时,罗克莱大部分订单来自海外,拥有多项国际认证及较多国际客户资源,有助于公司推进国际化布局。
问:本次并购交易可能为上市公司打开的市场空间有多大?
答:根据 QYResearch 数据,全球油气双金属复合管市场 2025年规模为 215.36 亿元,2031 年全球双金属复合管市场销售额预计将达到 275.20 亿元。本次交易使公司的防腐防磨堆焊装备业务向海洋管道装备及核心零部件环节延伸,打开了更大的应用领域。公司除了现有的防腐防磨堆焊装备产品外,还与标的公司深海管件、法兰、紧固件等产品形成品类互补,形成“材料—工艺—部件—工程应用”的产业链布局。标的公司深耕海洋油气开发装备市场多年,拥有国际优质客户资源,公司可借助标的公司的国际认证体系和海外市场渠道拓展海工装备市场。
问:截至 2026年 9月 30 日,公司在手订单较去年同比增长多少?
答:2026年三季度末,公司在手订单较上年同期增长超过 60%,订单储备增长较快,反映出市场需求和客户合作保持良好态势。与此同时,公司的越南生产基地产能正处于逐步爬坡阶段,叠加大凹生产基地一期生产区域的投产,公司的产能将持续增加,产能释放与订单交付协同推进,为后续收入增长提供支撑。公司将继续加强订单交付管理、推进产能爬坡和市场开拓,推动公司的高质量发展。
博盈特焊(301468)主营业务:防腐防磨堆焊装备、非堆焊的锅炉部件、压力容器及高端钢结构件的研发、生产和销售。
博盈特焊2026年三季报显示,前三季度公司主营收入3.13亿元,同比下降15.85%;归母净利润1586.65万元,同比下降61.87%;扣非净利润207.68万元,同比下降91.92%;其中2026年第三季度,公司单季度主营收入1.35亿元,同比上升23.69%;单季度归母净利润1459.67万元,同比上升40.35%;单季度扣非净利润1446.4万元,同比上升173.7%;负债率16.35%,投资收益898.39万元,财务费用915.91万元,毛利率26.48%。
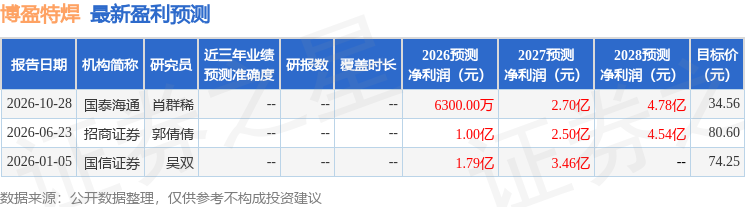
该股最近90天内共有1家机构给出评级,买入评级1家;过去90天内机构目标均价为34.56。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出962.04万,融资余额减少;融券净流入0.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



