证券之星消息,2026年11月10日华润材料(301090)发布公告称公司于2026年11月10日接受机构调研。
具体内容如下:
问:贵司三季报到瓶片行业供需双弱、加工差回落,半年报出通过投资并购等方式发展高端新材料。未来在半导体或医药包装材料领域,是否仍考虑引入具备成熟技术和客户验证能力的外部企业
答:尊敬的投资者,您好!公司将通过投资并购、合资共建、自主研发、联合开发及产业孵化等多种方式稳步推进高端新材料培育与发展,后续如有相关进展,公司将依规及时履行信息披露义务,您可持续关注公司公告。感谢您对公司的关注!
问:资本开支目前主要在 PETG 二期+研发中试,整体开支节奏是「稳中有收」还是「十四五末到十五五再加码」??
答:尊敬的投资者,您好!公司目前资本开支整体遵循“聚焦主业、动态优化”的原则,在建项目按计划有序推进,新增投入将结合项目效益、研发进度及资金状况统筹安排。面向“十五五”,公司将以国家科技创新战略部署为指引,紧扣化工新材料领域科技自立自强与产业安全的使命定位,坚持以自主研发为主、合作研发为辅的应用导向研发模式,适时优化资本开支结构与节奏。具体项目规划及投资进展,请以公司后续披露的定期报告及公告为准。感谢您对公司的关注!
问:华润集团内部有大消费、大健康场景,新材料业务有没有和集团内兄弟公司做协同验证(比如日化包材、医药包装)? ?
答:尊敬的投资者,您好!公司实际控制人中国华润有限公司业务涵盖医药医疗健康及相关技术服务、城乡建设运营及公用事业、日用消费品制造及销售服务、集成电路、先进基础及前沿材料等,为公司发展高端新材料提供了丰富的应用场景及便利的下游客户验证资源,大大提高了材料筛选的精准性及产品开发、业务布局的时效性。具体内容敬请查阅公司《2025 年年度报告》《2026 年半年度报告》,感谢您对公司的关注!
问:欧盟/北美再生料强制掺混比例在高,公司更偏向跟着国内出口企业做供应链配套,还是直接对接国际一线品牌做瓶到瓶闭环
答:尊敬的投资者,您好!目前主要采用与国际一线品牌合作的模式,感谢您对公司的关注!
问:公司说「外销放量」是今年修复关键,海外订单的定价模式是怎样的?
答:尊敬的投资者,您好!2026 年上半年,公司境外营业收入 24.12 亿元,同比增长 11.05%,境外业务毛利率 5.75%,高于同期境内业务;2026 年前三季度,公司外销规模持续放量,境外收入同比增长,主要产品市场机会同比改善。感谢您对公司的关注!
问:差异化聚酯(非普通瓶片)销量在双位数增长,这块毛利率和传统瓶片差多少?
答:尊敬的投资者,您好!2025 年度,公司再生瓶片 rPET产品销量突破 3.4 万吨,实现翻番增长;特种聚酯 PETG 产品持续巩固在化妆品包材领域的领先优势,3D 打印材料销售4000 多吨,增长 270%。2026 年上半年度,差异化聚酯产品营收同比增长约 19%,具体情况请查阅公司披露的定期报告及公告。感谢您的关注!
注调研过程中公司严格遵照法律法规及公司制度的规定,未出现未公开重大信息泄漏等情况。
华润材料(301090)主营业务:聚酯材料及新材料的研发、生产和销售。
华润材料2026年三季报显示,前三季度公司主营收入124.43亿元,同比上升20.85%;归母净利润2.61亿元,同比上升373.92%;扣非净利润1.86亿元,同比上升212.82%;其中2026年第三季度,公司单季度主营收入53.34亿元,同比上升56.88%;单季度归母净利润823.7万元,同比下降68.24%;单季度扣非净利润-2354.04万元,同比下降2515.45%;负债率33.6%,投资收益3452.46万元,财务费用3280.33万元,毛利率3.97%。
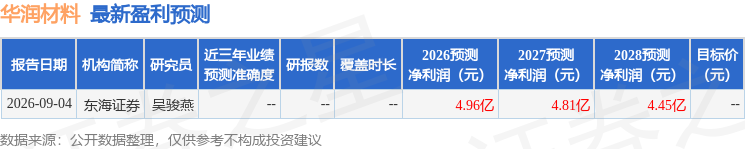
该股最近90天内共有1家机构给出评级,买入评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出901.25万,融资余额减少;融券净流出5.97万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



