证券之星消息,2026年11月12日西部矿业(601168)发布公告称公司于2026年11月9日组织现场参观活动,投资者、易方达基金参与。
具体内容如下:
问:公司今年黄金和白银的计价产量分别是多少?不计价的部分大概有多少,又是如何处理的?
答:今年计价的精矿含金计划产量为278千克,精矿含银计划产量为128吨,均为符合计价标准的金属量;不计价的部分主要是品位低于1克/吨、达不到计价要求的矿石,这部分最终将进入冶炼环节,公司冶炼单位对金银的收率可达95%以上,虽未计入计价产量,但依然能够实现有效收。
问:公司玉龙铜业的完全成本是否包含金银副产品的抵扣?
答:玉龙铜业铜的成本单独核算,金银作为副产品未计入成本,也不进行抵扣;钼精矿有独立的成本核算。
问:玉龙铜矿四期扩建的范围、规模及尾矿库如何安排?
答:四期扩建在现有矿体基础上进行,需加大剥离量以收深部资源,矿体范围将相应扩大。项目规模及尾矿库安排将遵照最终可研报告确定。
问:获各琦铜矿、锡铁山铅锌矿的产量是否稳定?未来趋势如何?
答:获各琦铜矿、锡铁山铅锌矿均为公司成熟矿山,产量、成本总体稳定;为保障矿山安全和可持续发展,公司将根据市场情况适度调整年度生产计划。
问:茶亭项目的进展、规划规模、开采方式及投产安排如何?
答:项目储量核实报告已完成,开发利用方案即将确定,可研工作基本完成,正按计划推进前期手续办理;规划规模预计为1200万吨。因项目地处长江流域生态敏感区,周边有村庄、农田和水系,露天开采会对生态环境造成影响,最终确定采用地下开采模式。项目计划2027年开工,力争2030年建成、2031年投产,建设期约三年半。
问:公司未来资源拓展的区域布局、周边矿权跟踪及海外进展如何?
答:资源拓展重点聚焦青海、西藏、新疆、内蒙古等地区,若发现优质资源,将视区域和资金来源灵活确定投资主体和方式。公司正在跟踪多个矿权,目前尚未达成明确合作意向;海外团队已搭建完成,尚未有具体项目落地。
西部矿业(601168)主营业务:公司坐拥铜、铅锌、铁等丰富矿产资源,主营业务涵盖铜、铅、锌、钼、镍、铁、钒等金属的采选、冶炼与贸易,同时开展黄金、白银等稀有金属及非金属产品的生产和贸易。依托技术创新与改革发展,公司建立了稳定的矿山运营体系,形成了从矿山采选、有色冶炼到金融贸易、盐湖化工等多领域协同发展的产业链布局,是中国西部地区重要的矿业企业。
西部矿业2026年三季报显示,前三季度公司主营收入597.88亿元,同比上升23.42%;归母净利润67.89亿元,同比上升130.5%;扣非净利润68.18亿元,同比上升135.11%;其中2026年第三季度,公司单季度主营收入203.45亿元,同比上升20.94%;单季度归母净利润26.2亿元,同比上升143.48%;单季度扣非净利润26.07亿元,同比上升144.51%;负债率51.43%,投资收益3.97亿元,财务费用4.28亿元,毛利率24.14%。
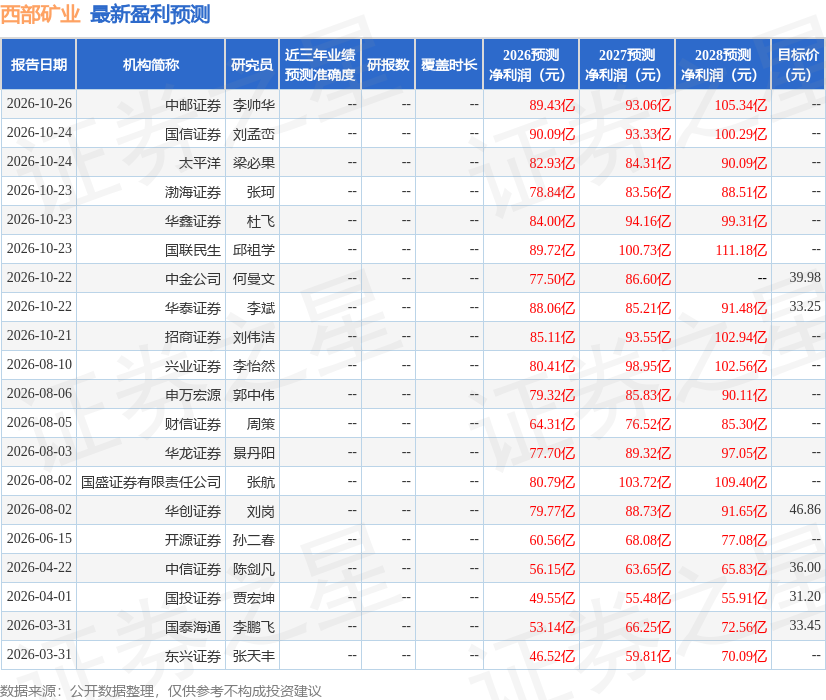
该股最近90天内共有14家机构给出评级,买入评级9家,增持评级5家;过去90天内机构目标均价为36.62。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1806.92万,融资余额增加;融券净流出614.96万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



