证券之星消息,2026年11月18日恒帅股份(300969)发布公告称公司于2026年11月18日接受机构调研,国联民生完颜尚文 崔琰、易方达刘小明 张仲宸 涂程亮 杨嘉文 方鑫宸 陈开熠、华泰柏瑞吕慧建 刘腾飞 徐育新 陈碧野、西部证券陈瑞基 董亚宁参与。
具体内容如下:
问:简要说明公司明年的研发投入重点方向?
答:公司高度重视技术研发,近年维持持续、稳健的研发投入节奏,为技术沉淀与创新发展筑牢基础。研发重点投向电机、清洗系统、磁性材料及上游核心零部件领域。后续伴随业务拓展,公司将持续加码研发一方面推进新品开发,匹配市场与客户多元化需求;另一方面开展工艺革新,提质降本,并升级自动化设备,助力产线智能化、高效化。
问题二机器人电机业务未来产能布局会在国内还是海外?
目前人形机器人行业尚处于发展初期,规模化订单及产能规划需根据客户项目进度确定。前期产能优先布局国内,依托现有电机产线及成熟供应链体系配套落地;海外产能将结合下游客户定点区域、订单规模与本地化需求统筹推进。
问题三 公司产品毛利率下降的主要原因?
当前汽车行业竞争加剧,产业链降本压力突出,叠加汇兑等因素影响,公司产品毛利率有所下滑。公司多措并举积极应对通过纵向一体化布局,实现注塑、冲压工序自制;新型磁性材料模压成型中试线已具备小批量投产条件,持续夯实成本优势。同时自研自建全自动产线,提升生产效率、控制生产成本;加快产品结构升级,推动新品落地放量,对冲毛利承压。公司将持续强化成本与技术竞争力,力争维持毛利率稳定。
问题四请简单说下公司未来各业务增量方向?
目前公司战略核心是夯实现有业务,兼顾基本盘稳固与长远突破蓄力。电机方面,新产品有序拓展,助力业务矩阵多元化发展;现有电机品种拓展单车附加值,实现电机带动其他部件的“1+N”总成化发展趋势。清洗业务,持续优化客户结构,通过主动清洗领域拓展,持续优化该产品的盈利水平。除深耕汽车行业应用外,逐步将业务延伸至工业自动化、机器人及消费市场等领域,为公司长远发展持续开拓增量市场空间,夯实多元发展的业务基础。
问题五公司的技术优势?
公司通过多年的技术积累及自主创新实践,掌握了一系列行业先进技术,在车用电机、清洗泵及清洗系统等细分领域一直具有技术领先优势,公司将持续顺应各主机厂轻量化低成本趋势,不断提升和客户之间的同步研发能力,在设计源头推行产品平台化零件标准化,在生产制造上推行生产线自动化,保持在核心领域的竞争优势。
恒帅股份(300969)主营业务:公司主要从事车用电机技术、流体技术相关产品的研发、生产与销售。
恒帅股份2026年三季报显示,前三季度公司主营收入8.18亿元,同比上升20.36%;归母净利润1.17亿元,同比下降9.2%;扣非净利润9999.05万元,同比下降13.37%;其中2026年第三季度,公司单季度主营收入2.95亿元,同比上升17.54%;单季度归母净利润3867.91万元,同比下降12.91%;单季度扣非净利润3294.7万元,同比下降17.53%;负债率17.01%,投资收益702.1万元,财务费用1344.8万元,毛利率27.13%。
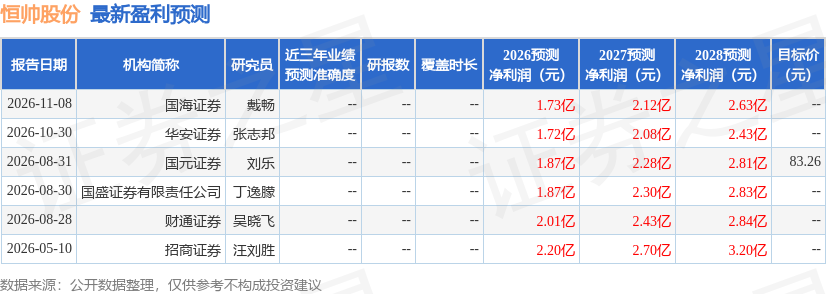
该股最近90天内共有5家机构给出评级,买入评级2家,增持评级3家;过去90天内机构目标均价为83.26。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2508.81万,融资余额减少;融券净流入165.25万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



