证券之星消息,2026年11月18日欧林生物(688319)发布公告称公司于2026年11月16日接受机构调研,投资者、兴业证券、红土创新基金、华西基金、财信基金参与。
具体内容如下:
问:本次活动披露文件中,对本次交流出现的重复已进行合并处理;对于以往调研中已多次回复的,本次不再重复介绍。
答:问中涉及产品进度、上市预期等内容请各位投资者注意疫苗产品研发时间长、风险高,临床试验、上市进度及最终的销售情况具有不确定性,请注意风险。 公司与投资者交流的主要问题及复如下
问题 1公司确立了超级细菌疫苗与成人疫苗两大战略方向,除金葡菌疫苗外,口服幽门螺杆菌疫苗、MDCK平台流感疫苗等多项管线正在推进,请问公司下一阶段研发资源将如何分配、项目优先级如何排序?在新技术平台搭建、对外合作以及中长期管线扩容方面有哪些规划?
公司将优先推进重组金葡菌疫苗的核心适应症及第二适应症,同时围绕“院感疫苗平台”进行中长期技术储备。幽门螺杆菌疫苗已在澳大利亚获得 I 期临床试验许可,并同步推进国内临床试验申报。公司将实际情况审慎评估各管线推进节奏,确保资源聚焦与战略定力。
问题 2公司前三季度营收保持稳健增长,Q3单季增速与前三季度整体增速基本持平,请问当前吸附破伤风疫苗的终端需求、渠道铺货节奏如何?后续营收增长主要依靠哪些驱动因素?
随着《非新生儿破伤风诊疗规范(2024 年版)》的落地推进及医患教育的持续深化,非新生儿破伤风疫苗接种的可及性不断提升,终端需求保持增长态势。公司吸附破伤风疫苗渠道覆盖处于行业领先水平,当前增长主要由终端学术推广与规范处置渗透带动。破伤风疫苗后续营收增长主要来自三方面一是新终端渗透,截至 2026 年 6 月末公司产品已覆盖超过 9,000 家接种点,相较于全国几万余家医院的基数,终端渗透率仍有较大提升空间;二是已准入终端的放量,《非新生儿破伤风诊疗规范(2024 年版)》的落地推进及医患教育的持续深化,将有望推动外伤后规范处置率持续提升;三是青少年及成人加强免疫接种需求的逐步释放,有望为中远期增长提供动力。
问题 3前三季度贵公司归母净利润转亏主要是补缴所得税税款和滞纳金。请问第一,这次补税对应的是哪几个会计年度、涉及什么税种和事项,是公司自查主动补缴还是税务稽查的结果?第二,本次应补缴税款及滞纳金是否已经一次性计提、缴纳完毕,四季度还会不会有尾款或者新增滞纳金?第三,往前看,公司在税务合规和内控上做了哪些整改,2027年及以后类似的风险敞口是否已经彻底关闭?
根据公司收到国家税务总局成都市税务局稽查局《税务检查通知书》,检查期间为 2021 年 1 月 1 日至 2023 年 12 月 31 日。本次涉及税款及滞纳金合计 8,740.80 万元,具体税种及事项以相关税务文书和公司公告为准。本次应补缴税款及滞纳金 8,740.80 万元已全部缴纳完毕,其中 2025 年预补缴税款 420.01 万元,2026 年补缴 8,320.79 万元。四季度不存在与本次事项相关的尾款或新增滞纳金。公司已根据本次检查情况进行积极整改。后续公司将继续强化税务合规管理,密切关注税收政策变化,持续开展税务专项培训和学习。
问题 4H 股发行现在在哪个阶段了?在当下的市场环境下,港股发行是否会选择延后?
公司已于 2026 年 6 月 30 日向香港联交所重新提交了本次发行上市的申请,并于同日在香港联交所网站刊登了本次发行上市的申请资料,目前正处于审核阶段。公司本次发行上市尚需取得中国证券监督管理委员会、香港证券及期货事务监察委员会和香港联交所等相关监管机构、证券交易所的批准、核准或备案,该事项仍存在不确定性。公司将依据《上海证券交易所科创板股票上市规则》及相关法律法规的规定,根据本次发行上市的后续进展情况及时履行信息披露义务,敬请广大投资者注意投资风险。
问题 54季度已经过半,请问全年业绩能否转正?同比环比有多大增幅?今年没有补税的话业绩其实是不错的,2027年业绩大概在什么水平?
公司 2026 年前三季度营业收入同比增长 18.15%。全年收入情况请以公司届时披露的定期报告为准,公司将通过持续推进市场准入、学术推广和渠道拓展等工作,力争提升未来产品销售。
问题 6请问贵司的海外 BD现在进程怎么样,后续是怎么样的一个落实进度和计划。
公司高度重视重组金黄色葡萄球菌疫苗的国际商务合作。随着Ⅲ期临床试验取得积极结果,重组金葡菌疫苗的国际合作价值进一步提升,公司正积极与全球潜在合作伙伴开展交流,相关工作稳步推进中。截至目前,相关合作仍处在商讨阶段,若存在重大进展,公司将根据相关规则要求及时披露。
问题 7重组金葡菌疫苗Ⅲ期临床保护效力达标,公司下一步规划是什么?骨科术后感染之外的适应症拓展节奏?
公司将持续推进重组金葡菌疫苗申报注册相关工作。目前公司已就重组金葡菌疫苗第二适应症压力性损伤(压疮)向国家药品监督管理局药品审评中心(CDE)提交临床试验申请。公司重组金葡菌疫苗仍需完成相关评估且符合监管要求后,方可申报上市许可,相关评估的周期和结果均存在不确定性,请注意相关投资风险。第二适应症的临床申报进展及结果具有不确定性,请以公司公开信息为准。
问题 8销售费用同比+28.73%,比收入增速快 10个点,费用率上升 4.34个百分点。请问增量费用主要投向了哪些产品和渠道,是破伤风疫苗的医院端渗透,还是疫苗的放量推广?往后费用率是继续上行,还是有落空间?
公司销售费用率略有提升主要受本年度增值税税率上升影响,而非经营层面推广投入的等比例增加。2026 年起,普通生物制品(含疫苗)从 3%简易征收转为 13%一般计税,收入基数被动收缩,而销售费用的绝对额并不因增值税政策变化而同步下降。收入分母缩小、费用分子不变,故销售费用率有所上升。从长远看,如后续市场培育成熟且公司有其他产品陆续上市贡献收入,公司整体的销售费用率会呈下降趋势。
有关本次业绩说明会的具体详情请见
https//roadshow.sseinfo.com/activityDetails/42679
欧林生物(688319)主营业务:长期致力于创新疫苗的研究、开发、生产及商业化。公司形成了“阶梯有序、重点突破、多产品储备”的研发格局,核心战略聚焦于应对全球公共卫生重大挑战的“超级细菌疫苗”及市场潜力广阔的“成人疫苗”两大领域,以未满足的临床需求为导向,持续构建并强化核心竞争优势。
欧林生物2026年三季报显示,前三季度公司主营收入5.99亿元,同比上升18.15%;归母净利润-680.16万元,同比下降114.33%;扣非净利润1687.36万元,同比下降57.86%;其中2026年第三季度,公司单季度主营收入2.38亿元,同比上升18.17%;单季度归母净利润2607.09万元,同比下降23.95%;单季度扣非净利润2693.56万元,同比下降16.66%;负债率57.81%,投资收益12.51万元,财务费用1286.47万元,毛利率92.2%。
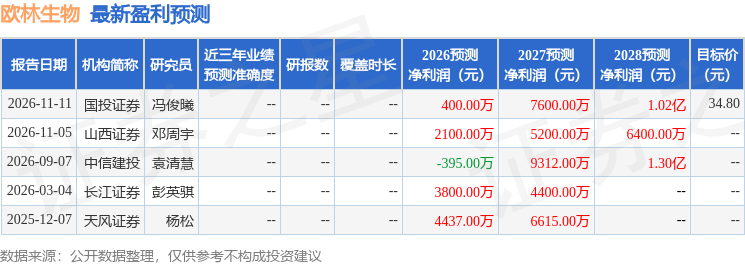
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家;过去90天内机构目标均价为34.8。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2104.01万,融资余额减少;融券净流出2.25万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



