证券之星消息,2026年11月18日广东宏大(002683)发布公告称公司于2026年11月18日接受机构调研,天风证券许宸溪 赵博源、广发基金陈少平、建投基金钱博文、上海兆顺基金钱之皓、海南香元基金杨皓 何媚、邓港参与。
具体内容如下:
问:公司矿服业务的在手订单如何?
答:截至 2026 年 9 月末,公司在手订单超 460 亿元。特别是公司海外业务增长势头强劲,已逐步成为公司订单增长的核心驱动力。
问:公司民爆板块主要增长区域是?
答:整体来看,国内业务以稳为主,增长主要由海外贡献。3、公司在秘鲁和赞比亚的炸药厂发展情况如何?
秘鲁矿业开采需求旺盛,公司秘鲁炸药厂产能逐步释放,产品销售及盈利情况良好;赞比亚炸药厂亦已实现盈利,且随着公司在周边地区矿服项目逐步落地,其收入有望明显提升。产能方面,秘鲁正加快混装能力建设,设备已陆续到位;赞比亚生产许可产能充裕、后续提升空间大。整体看,海外炸药业务正稳步放量,具备良好的成长前景。
问:海外民爆矿服业务订单的盈利情况?
答:在海外市场,公司当前主要服务出海的中资企业,提供矿服民爆等服务,海外营收整体保持高增长,在手订单充裕。海外盈利能力整体优于国内,已投产的海外项目在产品售价与盈利水平上整体高于国内,且仍处于爬坡阶段,具备进一步释放空间。随着当地客户逐步拓展,盈利水平有望持续提升。
问:公司向军工转型进展是否符合预期?
答:当前,公司依托江苏红光、长之琳稳定的业绩贡献,防务装备板块基本面具备有力支撑。基于当前全球地缘局势,公司看好军贸市场的长期发展空间,并已围绕智能武器系统完成核心布局与配套,未来将继续通过内生式增长与外延式并购相结合的方式持续推进军工业务发展,对相关转型前景保持积极预期。
问:公司在防务领域的具体投向?
答:公司在防务领域重点从两方面布局一是内生式投入,加大自研技术攻关,深耕核心业务,稳步推进重点产品的研制、验证与市场拓展,持续夯实产业基础;二是外延式拓展,围绕导弹总体完善核心配套,通过并购整合优质产业链资源,丰富产品谱系,扩大防务业务规模。
问:公司投资企业宏大卫星情况?
答:宏大卫星致力于建设国内首个商业遥感电磁监测卫星星座,目前拥有在轨卫星 10颗,主营业务是利用卫星进行全球范围的电磁信号监测,高水平服务保障智慧海洋、环境监测、国防安全等重点领域
问:公司收购大连长之琳是否符合预期?
答:长之琳主要从事航空零部件研发与制造,主要客户包括中航工业、中国航发、中国商飞等,参与多型批产和在研飞机、航空发动机供货。公司于 2025 年收购长之琳,长之琳及防务装备板块为公司本年业绩增长带来积极贡献。
问:江苏红光的业务情况如何?
答:公司子公司江苏红光的核心产品黑索今是基础含能材料,广泛应用于战斗部装药、航天推进剂、混合炸药、雷管、起爆具、射孔弹制造、超硬材料加工等领域。江苏红光经营良好,业绩稳定。
广东宏大(002683)主营业务:以矿山工程服务、民用爆破器材生产与销售、防务装备以及能化产品生产与销售为主要业务领域,硝酸铵、尿素、三聚氰胺、硝基复合肥等化工产品的生产及销售,以及为客户提供LNG产品和天然气管输服务。
广东宏大2026年三季报显示,前三季度公司主营收入159.11亿元,同比上升9.34%;归母净利润6.95亿元,同比上升6.38%;扣非净利润6.74亿元,同比上升4.84%;其中2026年第三季度,公司单季度主营收入57.74亿元,同比上升6.9%;单季度归母净利润1.75亿元,同比上升17.01%;单季度扣非净利润1.77亿元,同比上升9.5%;负债率58.18%,投资收益2738.06万元,财务费用2.36亿元,毛利率21.53%。
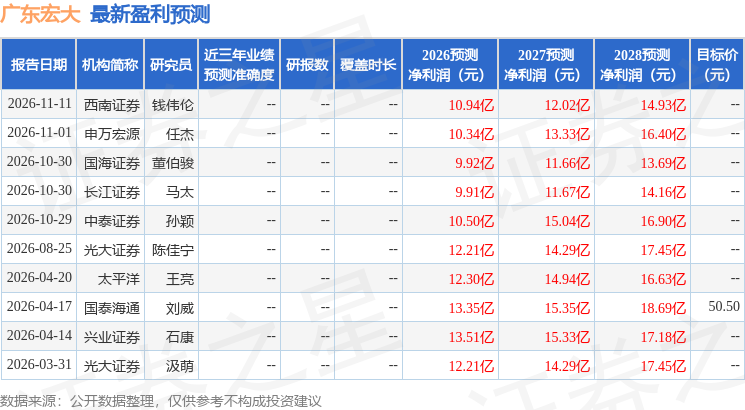
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2392.36万,融资余额减少;融券净流入888.85万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



