证券之星消息,2026年11月18日四川成渝(601107)发布公告称公司于2026年11月18日接受机构调研,中信资管、投资者、华泰资产、光大永明、阳光资产、国寿资产、海富通、汇添富参与。
具体内容如下:
问:2026年第三季度公司车流量变化情况如何?
答:与行业整体走势趋同,2026年第三季度公司下辖高速公路车流量整体承压,主要原因系国际油价持续波动导致部分公众出行方式发生变化所致。
问:成雅、成乐改扩建进展及其资本开支目前具体情况?
答:成乐高速扩容项目估算总投资为人民币251.5亿元,截至2026年9月30日,累计完成投资额约人民币171.39亿元。目前主线“四改八”车道工程已基本完工并通车,公司正集中力量推进入城段收尾施工,严守工程安全与建设质量,全力推动项目全线早日贯通。
成雅扩容项目于2025年底开工,预计总投资约285.48亿元(最终以中国政府有权行政主管机关批准的金额为准),其中项目资本金为20.20%,公司按85%的持股比例承担的自有资金出资额为49.02亿元。公司出资将根据工程实际进度分年度、按比例投入。
问:天邛高速已经全线通车,这条高速后续什么时候正式开始收费?
答:关于天邛高速的正式收费时间,根据四川省高速公路开通运营的相关要求,天邛高速的正式收费手续目前正在积极推进中,具体收费时间需以政府相关部门的最终批复为准,待有明确进展,公司将按规定及时披露。
问:本年度年省内各条主要高速的车流整体运行情况怎么样,区域经济对通行费收入的支撑如何?
答:2026年四川省高速公路路网整体运行平稳有序,基础流量盘较为稳固。宏观经济环境变动及外围竞争性或协同性路网变化等因素会对集团辖下高速公路带来不同程度的正面或负面影响。此外,受国际局势影响,4月以来油价持续处于高位,社会车辆通行成本整体上升,高速公路通行意愿有所减弱,集团辖下各主要高速公路车流受多重因素影响呈现差异化运行态势。公司所处区域多重政策利好交汇叠加,四川省融入“一带一路”及长江经济带建设、推进成渝双城经济圈建设等一系列机遇将持续带动区域交通运输需求增长,为高速公路业务运营提供长期支撑,公司也将持续跟踪分析宏观经济环境、区域经济走势对公司业务经营的影响,制定对应策略降低相关因素的不确定性影响。
问:公司目前多个大型高速项目同步推进,公司如何平衡项目建设进度和投入规模?
答:公司多个重点高速项目正按计划有序推进成乐高速扩容项目主线“四改八”车道工程已基本完工通车,公司正集中力量推进入城段收尾施工,严守工程安全与建设质量,全力推动项目全线早日贯通;成雅扩容项目已于2025年底开工。在投入安排上,公司严格根据工程实际进度分年度、按比例投入。在资金保障上,公司将统筹整体战略布局、经营业绩及现金流水平,结合高速公路项目建设特点,确保资产负债率维持在健康可控区间。具体进展请以公司披露的公告为准。
问:公司二绕类REITs项目发行的原因是什么?当前进展如何?
答:本次类REITs发行,核心目标为优化资产负债结构、降低资产负债率。该项目相关材料已报送监管机构,公司持续跟进审批进度。
问:2027年公司的投资节奏如何?
答:公司投资主要围绕主业展开,预计2027年主要投向成雅高速改扩建、成乐高速改扩建项目。公司将根据工程实际进度,分年度、按比例投入,具体进展请以公司披露的公告为准。
问:公司第四季度的业绩展望如何?
答:目前四季度尚未结束,暂无法作出准确预判。总体而言,公司经营保持稳健,并将继续立足主业,持续推进降本增效,扎实做好各项经营工作。相关情况请以公司后续定期报告及公告为准。
问:公司对联营、合营企业的投资收益情况,参股项目整体经营是否保持平稳?
答:公司2026年前三季度对合营联营企业的投资收益同比下降,主要系参股的机场高速到期影响,其他参股项目整体经营平稳。
问:公司前三季度扣非归母净利润略有波动,主要受哪些因素扰动,四季度主业盈利水平有望回归吗?
答:与上年同期披露数据相比,公司扣非归母净利润同比下降约9%,主要原因是荆宜高速今年1-2月的利润被计入非经常性损益,从而在扣非净利润中被剔除,若将这部分加,扣非归母净利润同比增长2.07%,该项指标下降更多是受会计并表及追溯调整带来的口径影响,公司实际经营状况良好。公司作为深耕高速公路运营的上市主体,2026年已完成湖北荆宜高速收购,高速公路通车里程现已突破1000公里,同时充换电业务规模效应持续释放,“蜀道畅充”平台接入充电枪破万把,相关多元产业协同发展态势向好,2026年公司正重点推进成乐扩容、成雅扩容等重点项目建设,做好荆宜高速项目的整合衔接,持续精细化运营路产资源,筑牢主业经营根基,后续将持续密切关注相关经营事项进展,严格遵循信息披露准则,及时、准确、完整地向市场传递最新动态。
问:公司前三季度营收实现增长但扣非净利润同比下滑、综合毛利率大幅回落的核心原因是什么,有何改善举措?
答:2026年前三季度公司营业收入实现增长,扣非归母净利润相关变动的核心影响因素为一是2026年上半年公司收购荆宜高速,本年度荆宜高速1-2月的利润被计入非经常性损益,从而在扣非净利润中被剔除,若将这部分加,扣非归母净利润同比增长2.07%,该项指标下降更多是受会计并表及追溯调整带来的口径影响,公司实际经营状况良好。二是本期建造服务收入大幅增加,同步增加建造服务成本,对整体毛利率形成摊薄效应。剔除建造服务增加因素后,公司毛利率水平同比略有提升。
问:报告期内货币资金同比大幅下降、有息负债持续走高,前三季度经营性现金流能否覆盖当期利息支出与在建项目资本投入?
答:公司当前账面货币资金处于相对较低水平,系公司基于全年融资目标主动实施资金精细化管控的结果,旨在合理控制全年融资净增规模,优化资金使用效率。债务偿付方面,公司具备多元资金保障渠道,可通过经营性资金结余等方式有序安排到期债务偿还;目前公司经营性现金流保持稳定流入,银行授信储备充裕,整体偿债压力可控。
问:公司新能源充换电业务现状如何,未来有何发展规划?
答:公司高度重视新能源业务板块的培育与高质量发展。在控股股东蜀道集团的持续支持及公司统筹推进下,公司新能源业务盈利实现稳步增长,市场占有率跻身全省前三,对外业务拓展态势稳健,后续公司将持续深化产业布局,逐步推进全国化业务覆盖。
问:公司的三年股东回报规划执行情况如何,未来现金分红的大体思路是怎样的?
答:公司始终重视股东报,馈股东是经营的重要目标。在《2023—2025年度股东报规划》执行期内,公司连续三年现金分红比例均不低于当年归母净利润的60%。具体而言2023年度每10股派发现金红利2.40元(含税),现金分红总额约7.34亿元,占归母净利润的61.83%;2024年度每10股派发现金红利2.90元(含税),现金分红总额约8.87亿元,占归母净利润的60.79%;2025年度每股派发现金红利0.2970元(含税),现金分红总额约9.08亿元,占归母净利润的60.02%。同时,公司已于2026年6月发布《三年(2026—2028年)股东报规划》,并经2026年第四次临时股东会审议通过。2026至2028年,在符合现金分红条件的情况下,公司每年以现金形式分配的利润不少于归母净利润的60%。未来,公司将继续专注主业发展,持续提升盈利能力,与广大股东共享发展成果,实现长期共赢。
四川成渝(601107)主营业务:投资、建设、经营和管理高速公路基建项目,同时亦经营其他与高速公路相关的业务。
四川成渝2026年三季报显示,前三季度公司主营收入70.44亿元,同比上升8.48%;归母净利润13.92亿元,同比上升1.95%;扣非净利润12.71亿元,同比下降4.75%;其中2026年第三季度,公司单季度主营收入20.99亿元,同比下降0.21%;单季度归母净利润4.93亿元,同比上升1.97%;单季度扣非净利润4.65亿元,同比下降1.72%;负债率67.09%,投资收益3117.85万元,财务费用4.7亿元,毛利率36.23%。
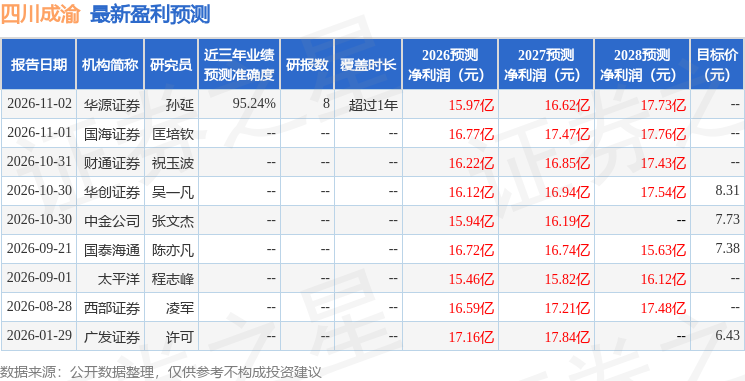
该股最近90天内共有9家机构给出评级,买入评级7家,增持评级2家;过去90天内机构目标均价为7.96。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入396.88万,融资余额增加;融券净流入117.91万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



