证券之星消息,2026年11月19日华利集团(300979)发布公告称申万宏源王立平 求佳峰、鑫鼎基金刘磊、Library Group孙丹童、山西证券自营沈一心、玖鹏资产姚慕宇于2026年11月19日调研我司。
具体内容如下:
问:公司拟投资 O-Net 的主要背景和考量是什么?另外,这项投资目前有没有新的进展?
答:公司本次拟投资属于财务性投资,并不谋求控股地位,不会改变公司以运动鞋制造为核心的主业格局,不影响主业所需的资本开支、产能建设和日常运营资金安排。公司看好光通信行业长期发展前景,认为标的公司技术优势突出,公司此次拟投资旨在增加财务收益,为股东创造更大价值。截至目前,此次投资事项仅完成董事会授权,尚未签署正式投资协议,具体投资金额、比例、标的公司估值等仍在进一步商讨。公司将持续关注本事项的进展情况并及时履行信息披露义务。
问:公司对明年的订单情况如何展望?
答:公司通常在 11 月底开始讨论明年的预算。公司持续推进客户多元化战略,动态调整客户结构及产能资源配置。公司的适度多元化客户结构,也增强了公司在宏观经济环境与消费市场不确定性增加时的业绩韧性。我们将持续关注全球经济形势以及各品牌的业绩情况,公司管理层对于明年的业绩充满信心。
问:公司对未来平均单价的展望如何?
答:2026 年 1-9 月美元口径平均单价较去年同期基本持平。平均单价的变化与客户组合、产品组合的变化有关。公司服务的品牌,销售单价差距比较大,不同品牌占比的波动,会直接影响公司的平均单价的波动。同时,同一品牌客户的每年的产品类别也会有变动,导致不同价格区间产品占比的波动,也会导致平均单价的波动。公司执行的是多元化的品牌策略,不断在引进新的客户,同时在优化客户结构和产品结构,这些都会影响公司的平均单价。平均单价的变动趋势跟公司营业收入的变动趋势、毛利率的变动趋势相关性很小。
问:高单价的订单是否更有利于公司毛利率升?
答:公司目前合作的品牌的定价模式差不多,都是成本加成的定价模式(在所有原材料成本、人工、管销费用基础上,加上净利率),从定价模式上看,不同单价的订单的毛利率、净利率差异不大。但是在实际运营中,不同型体的订单规模有差异,生产工艺也有差异,每个工厂、车间的生产效率也存在差异,因此不同品牌最后呈现的毛利率、净利率会有差异。每个工厂、每个品牌实际的毛利率、净利率跟订单规模、营运效率有很大的关系。
问:公司第三季度管理费用同比有所增加,其中包含增设的专项奖励,请该专项奖励属于阶段性安排,还是会持续多个季度?
答:公司第三季度管理费用同比去年同期有所增加,主要系计提绩效薪酬,以及增设任务完成奖、效率提升奖等阶段性专项奖励,用于激励员工、改善生产效率。该类专项奖励属于阶段性安排,后续公司将根据经营目标及生产运营情况动态评估,暂无法确定具体延续的季度时长。
问:公司未来几年的产能规划如何?
答:考虑到客户订单的需求,未来几年公司仍会按照既定节奏进行产能扩张。未来3-5年,公司主要将在印尼新建工厂并尽快投产,具体的工厂投产进度公司将及时披露。公司的产能除了通过新建工厂、设备更新提升产能外,还可以通过员工人数和加班时间的控制保持一定的弹性,每年具体的产能的配置将根据当年订单情况进行调整。
问:公司未来的分红比例会维持稳定吗?
答:公司重视股东投资报,2021年度进行了两次分红(2021年中期及2021年年度),现金分红合计占全年净利润比例约89%;2022年年度现金分红金额占净利润比例达43%;2023年年度现金分红金额占净利润比例约44%;2024年年度现金分红金额占净利润比例约70%;2025年度进行了两次分红(2025年中期及2025年年度),现金分红合计占全年净利润比例达76%;2026年半年度现金分红金额占当期净利润比例达122%。公司利润分配政策,会兼顾股东利益和公司发展的需要,目前公司已经积累了较高的未分配利润(2026年9月末合并报表未分配利润金额约人民币89亿元),公司现金流也非常好。在满足资本开支、合理日常运营资金外,公司会尽可能多分红。
华利集团(300979)主营业务:运动鞋的产品开发设计、生产与销售。
华利集团2026年三季报显示,前三季度公司主营收入164.43亿元,同比下降11.98%;归母净利润15.73亿元,同比下降35.42%;扣非净利润14.4亿元,同比下降42.4%;其中2026年第三季度,公司单季度主营收入55.18亿元,同比下降8.33%;单季度归母净利润6.2亿元,同比下降18.91%;单季度扣非净利润6.02亿元,同比下降26.18%;负债率35.62%,投资收益6391.11万元,财务费用7781.96万元,毛利率19.37%。
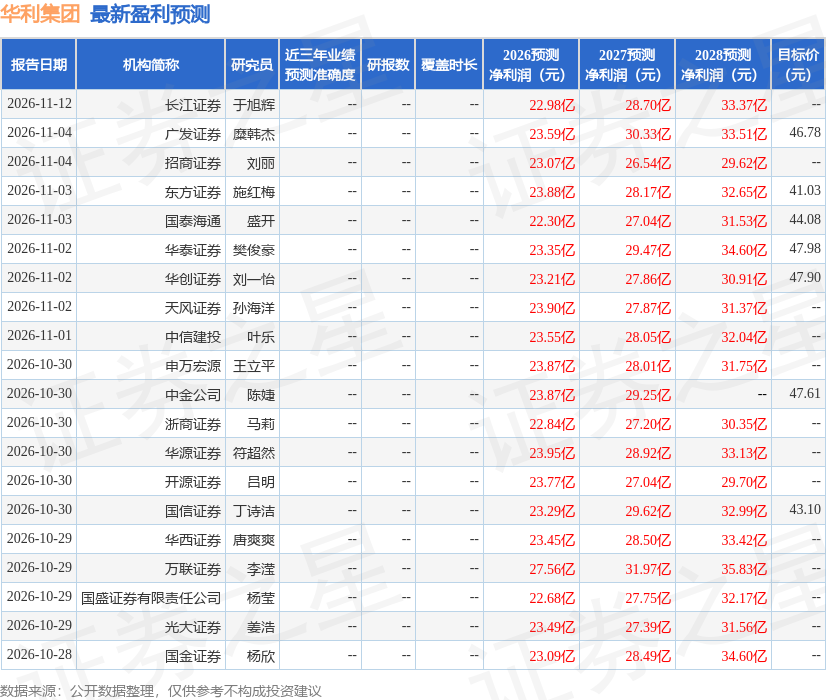
该股最近90天内共有23家机构给出评级,买入评级20家,增持评级3家;过去90天内机构目标均价为45.9。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2959.1万,融资余额减少;融券净流出607.16万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



